親が亡くなり、実家を相続したものの、「住む予定はないので売りたい。でも何から始めればいいのか分からない」という方もいると思います。
相続した空き家の売却で、一般的な中古住宅の売却と大きく違うのは、売る前に「誰が所有者になるのか」「誰の同意が必要なのか」を整理しなければならないことです。
相続人が複数いる場合は、査定額に全員が納得していても、名義や売却代金の分け方が決まらず、手続きが止まることがあります。反対に、相続登記が終わっていなくても、不動産会社への査定相談は始められます。
相続した実家を売る場合は、遺言書や相続人の確認から遺産分割、相続登記、共有者との合意まで、通常の売却とは別に進める手続きがあります。
相続の手続きと不動産売却の手続きを分けて考えること。この2つを意識しておくと、何から始めればよいのか、どの段階で家族の合意が必要になるのかが見えてきます。
相続した空き家を売却するまでの7ステップ
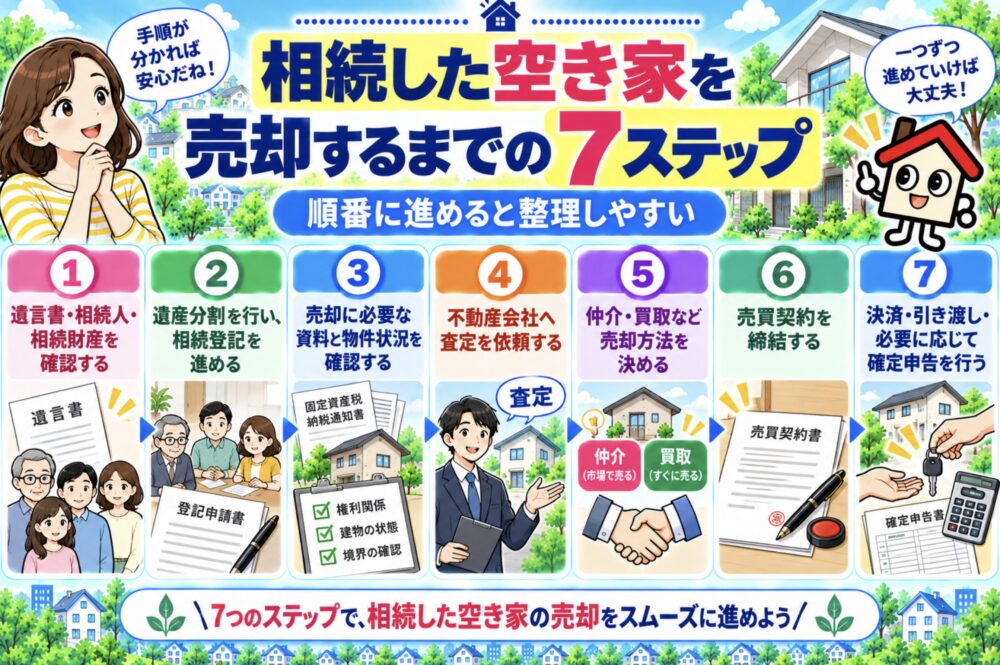
相続した空き家を売るまでの流れは、次の7ステップです。
| STEP | やること | 相続した空き家での確認事項 |
|---|---|---|
| 1 | 遺言書・相続人・相続財産を確認 | 誰が相続する権利を持っているか |
| 2 | 遺産分割・相続登記 | 誰の名義で売るか、登記はいつ終わるか |
| 3 | 物件資料を確認 | 親の購入時の契約書・領収書も探す |
| 4 | 査定を依頼 | 相続人で査定結果を共有する |
| 5 | 売却方法・販売条件を決める | 売出価格、費用負担、窓口を決める |
| 6 | 売買契約を締結 | 売主の同意、出席者、必要書類を確認 |
| 7 | 決済・引き渡し・税金の手続き | 代金分配と各相続人の申告を確認 |
通常の売却では、査定から媒介契約、内覧、売買契約、決済へと進みます。相続した実家の場合は、それに加えて誰が売主になるのかを決め、必要な登記や相続人同士の話し合いを進めなければなりません。
ただし、表の順番どおりに一つずつ完了させる必要はなく、相続登記の準備と不動産会社への査定相談は並行して進められます。
査定から媒介契約、内覧、決済まで、不動産売却そのものの手順も知っておきたい場合は、次の記事を参考にしてください。
STEP1|遺言書・相続人・相続財産を確認する
まずは、誰が実家を相続する権利を持っているのか確認します。
調べておきたいのは、次の3点です。
- 遺言書はあるか
- 法律上の相続人は誰か
- 実家を含め、親にはどのような財産・債務があったか
遺言書の有無や内容によって、遺産分割の進め方が変わります。兄弟姉妹がいる場合も、「長男が実家を管理していたから長男のものになる」とは限りません。
また、相続財産は実家だけとは限りません。預貯金やほかの土地、借入金なども含めて確認しましょう。
親が所有していた不動産を把握できない場合
「実家は知っているけれど、ほかにも土地を持っていたかもしれない」
そんな場合は、法務局の所有不動産記録証明制度を利用する方法もあります。
2026年2月2日に始まった制度で、登記簿上、特定の人が所有者として記録されている不動産を一覧化した証明書を取得できます。
ただし、登記上の名義や住所・氏名の記録によって検索結果に影響することもあります。制度だけに頼らず、固定資産税の納税通知書や親が保管していた資料も探しておきましょう。
STEP2|遺産分割を行い、相続登記を進める
誰が実家を取得するのか決まったら、相続の方法に応じて必要な書類を整え、相続登記を進めます。
相続登記は、亡くなった方から相続人へ不動産の登記名義を変更する手続きです。
相続登記は2024年4月1日から義務化されました。
原則として、不動産を相続で取得したことを知った日から3年以内に申請が必要です。正当な理由なく申請を怠ると、10万円以下の過料の対象になる可能性があります。
2024年4月1日より前に発生した相続も対象です。以前から取得を知っていた未登記不動産については、原則として2027年3月31日までに対応する必要があります。
相続登記で必要になることが多い書類
- 亡くなった方の戸籍・除籍謄本など
- 相続人の戸籍謄本
- 亡くなった方の住民票の除票など
- 相続人の住民票
- 固定資産評価証明書など
- 遺言書または遺産分割協議書
- 遺産分割の方法に応じた印鑑証明書
必要書類は、遺言書による相続なのか、遺産分割協議による相続なのかなどで異なります。
古い実家では、親の戸籍や登記上の住所をたどるのに時間がかかる場合もあります。自分たちだけで手続きを進めるのが難しければ、司法書士へ相談しましょう。
遺産分割がまとまらない場合の相続人申告登記
遺産分割がまとまらず、相続登記の申請義務の期限に間に合わない場合は、相続人申告登記という制度もあります。
これは、登記上の所有者について相続が発生し、自分が相続人であることなどを申し出る仕組みです。申出をした人は、基本的な相続登記の申請義務を履行できます。
ただし、相続人申告登記は、誰がその不動産を取得したかを確定して登記する手続きではありません。
相続人申告登記だけで、買主へ所有権を移転できる状態にはなりません。
実家を売却する予定があるなら、遺産分割がまとまった後の登記をどう進めるかも、司法書士へ確認しておきましょう。
相続登記後に住所や氏名が変わっている場合
相続登記を済ませた後に引っ越しや改姓をしている場合は、登記上の住所・氏名も確認してください。
住所等変更登記は2026年4月1日から義務化され、原則として変更日から2年以内に申請する必要があります。義務化前に変更があり、未登記のままの場合は、2028年3月31日までの経過措置があります。
売却が決まってから登記の問題に気づくと、決済までの準備に影響することもあります。現在の名義だけでなく、登記されている住所や氏名も早めに見ておきたいところです。
STEP3|親が保管していた物件資料を探す
相続した実家では、登記や建築に関する資料に加えて、親が購入したときの売買契約書や領収書も探しておきましょう。
特に、次の資料があればまとめておきたいところです。
- 購入時の売買契約書・領収書
- 登記識別情報・登記済証(権利証)
- 固定資産税の納税通知書・課税明細書
- 建築確認済証・検査済証
- 測量図・境界確認書
- リフォーム・修繕履歴
親が購入したときの金額を確認できる資料は、売却後の譲渡所得税の計算に関わります。
実家の片付けを始める際は、古い契約書や領収書をほかの書類と一緒に処分してしまわないよう注意してください。
すべての資料がそろっていなくても査定はできます。見つからないものは、不動産会社や司法書士へそのまま伝えましょう。
STEP4|相続手続きと並行して査定を受ける
遺産分割や相続登記に時間がかかる場合も、登記の完了まで査定を待つ必要はありません。
今売るとどの程度の価格が見込めるのかを調べ、その結果を相続人同士の話し合いに使う方法もあります。
例えば、誰も実家に住む予定がない場合は、査定額が分かることで、売却して現金で分ける方法を検討しやすくなります。
ただし、査定額は成約価格の保証ではありません。複数社へ相談するときは、価格だけでなく、売却期間と査定根拠も聞いておきましょう。
また、査定を取ることと、実際に売り出すことは別です。相続人間で価格の目安を共有できても、売却そのものについて全員の意見が一致しているとは限りません。
STEP5|売却方法と家族の希望をそろえる
実家を売る方針が決まったら、仲介で一般の買主を探すのか、不動産会社に買い取ってもらうのかを検討します。
相続した実家では、売却価格だけでなく、家族それぞれの事情も関係します。
- 相続人が売却を急いでいるか
- 高く売るために待てるか
- 誰が草刈り・換気・内覧対応をするか
- 家財の処分に対応できるか
- 売却までの維持費を誰が負担するか
例えば、一人は時間をかけて高く売りたいと考えていても、ほかの相続人は固定資産税や管理の負担を早くなくしたいと考えているかもしれません。
売出価格だけを先に決めず、売れるまで誰が実家を管理し、必要な費用をどう分けるかも話し合っておきましょう。
建物を解体して売るかどうかも、相続人の意向と費用負担を確認してから判断します。建物付きで売る場合と更地にして売る場合では、売却価格だけでなく、解体費用や契約条件も変わります。
STEP6|相続人の同意と契約条件を確認して売買契約を結ぶ
買主が決まったら、通常の売買契約書の確認に加え、相続人・共有者の同意と、誰がどの書類を用意するかを最終確認します。
売却代金や引渡日だけでなく、家財処分・測量・解体など、売主側で必要な作業と費用についても相続人間で認識をそろえておきましょう。
特に、代表者が不動産会社とのやり取りを進めている場合は、ほかの相続人も契約内容を把握しているか確認が必要です。
STEP7|決済・引き渡し・売却代金の分配を行う
決済日には残代金を受け取り、所有権移転登記や鍵の引き渡しなどを行います。
複数の相続人で売却代金を分ける予定なら、売却代金から何を差し引き、誰へいくら分配するのかを決済前に確認しておきましょう。
仲介手数料や登記費用、家財処分費などを誰かが立て替えている場合は、その精算も忘れないようにしてください。
売却価格から費用やローン残債を差し引くと、実際に手元へ残る金額はいくらになるのか。次の記事では、条件を入力して手取りの目安を試算できます。
相続人が複数いる空き家を売るときの注意点
兄弟姉妹など複数の相続人がいる場合は、不動産会社が買主を見つけても、家族の話し合いがまとまらず売却が進まないことがあります。
特に、実家を共有名義にするか、売却して現金で分けるかは、今後の管理負担にも関わる問題です。
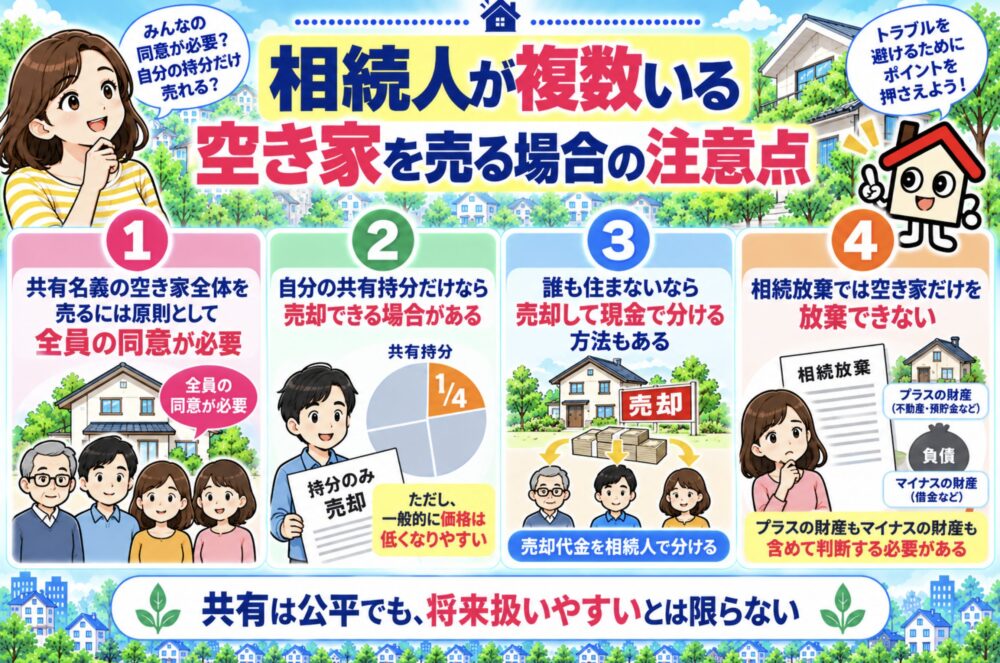
共有名義の家と土地全体を売るには原則として全員の同意が必要
たとえば、兄・弟・妹の3人で実家を共有している場合、家と土地全体を第三者へ売るには、原則として共有者全員の同意が必要です。
兄が一人で「売りたい」と考えても、ほかの共有者が反対している状態で、不動産全体を勝手に売却することはできません。
相続人全員に持分があることと、全員が売却に賛成していることは別です。
実家を売りたい人と残したい人がいるなら、価格の話だけでなく、誰が今後住むのか、維持費を誰が負担するのかも含めて話し合う必要があります。
自分の共有持分だけを売る方法もあるが、不動産全体の売却とは異なる
自分の共有持分であれば、ほかの共有者の同意を得ずに売却できる場合があります。
ただし、持分だけを購入する一般の個人は限られ、価格が低くなりやすい点に注意が必要です。
また、第三者へ持分を売ると、残りの共有者は、その第三者と不動産を共有することになります。
自分の持分だけを売れば、実家全体の問題が解決するとは限りません。家族全員で売却する場合と、自分の持分だけを処分する場合では、売却後に残る問題も違います。
誰も住まないなら「売却して現金で分ける」方法も検討する
相続人の誰も住む予定がない実家なら、必ずしも誰か一人が保有する必要はありません。
相続人全員が売却に合意しているなら、不動産を売って代金を分ける「換価分割」も選択肢です。
一方、誰か一人が家を取得し、ほかの相続人へ現金などを渡して調整する「代償分割」という方法もあります。
ただし、換価分割や代償分割は、遺産分割協議書の書き方や登記、税務上の扱いまで考えて進める必要があります。
「代表者の口座へ売却代金を入れて、あとで兄弟に分ければいい」と安易に決めず、どのような方法で相続するのか、司法書士や税理士へ確認しておきましょう。
相続人全員で「価格」と「費用負担」の合意も取っておく
実際に売り出すなら、誰が代表して不動産会社とやり取りするかだけでなく、次の点も決めておきましょう。
| 決めること | 具体的な確認内容 |
|---|---|
| 売出価格 | 何を根拠に、いくらで売り出すか |
| 値下げ | 誰が、どこまで値下げを認めるか |
| 立替費用 | 草刈り・測量・家財処分・解体費を誰が払うか |
| 契約・決済 | 誰が出席し、必要書類を準備するか |
| 代金分配 | 費用を精算したあと、誰へいくら分けるか |
特に遠方の実家では、一人だけが何度も現地へ通い、管理費や片付け費を立て替えている場合があります。
売却代金を分ける段階になってから「自分だけが費用を負担していた」とならないよう、立て替えた金額や領収書は残しておきたいところです。
不動産をいくらで売るかだけでなく、売れるまでの負担をどう分けるか。ここまで話し合っておくと、売却後のトラブルも防ぎやすくなります。
「空き家だけ相続放棄」はできない
相続放棄は、空き家だけを選んで放棄する制度ではありません。
家庭裁判所で相続放棄が受理されると、原則として預貯金などのプラス財産も、借金などのマイナス財産も含めて相続しないことになります。
相続放棄した人が、その実家を自分の所有物として売ることもできません。
「管理が大変だから実家だけ相続したくない」と考えていても、ほかの財産を含めて判断する必要があります。
相続放棄には原則として期限があるため、実家の管理負担だけを見て急いで決めず、相続財産全体を確認してください。
再建築不可など、売却が難しい土地を相続した場合も、売却と相続放棄は別の問題です。土地の条件や相続財産全体を確認してから判断しましょう。
相続した空き家を売るときに確認したい税金
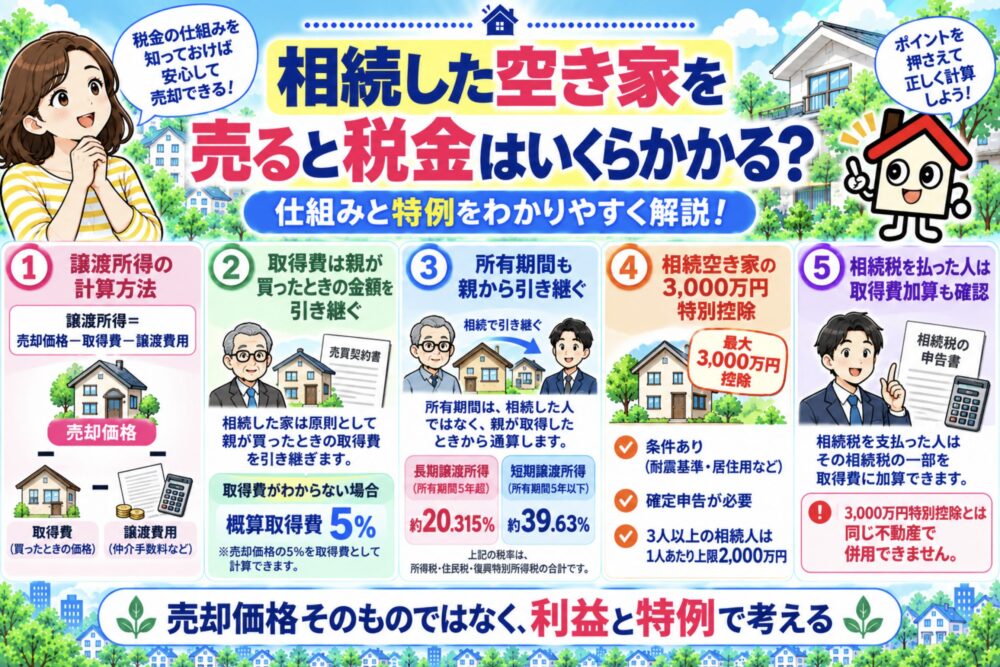
相続した空き家を売る場合は、売却価格だけでなく、売却後にかかる税金も考えておきましょう。
特に気をつけたいのは、親が購入したときの取得費を引き継ぐことと、相続した空き家に使える税金の特例です。
税額の計算方法や、相続空き家の特例と元自宅の特例の違いも確認しておきたい場合は、次の記事を参考にしてください。
親が買ったときの取得費を引き継ぐ
不動産を売ったときの譲渡所得は、基本的に次の考え方で計算します。
譲渡所得 = 売却価格 − 取得費 − 譲渡費用
相続した不動産の場合、取得費は原則として亡くなった方が土地や建物を購入したときの金額などを基に計算します。
相続した時点の固定資産税評価額や査定額が、そのまま取得費になるわけではありません。
取得費が分からない場合などは売却価格の5%を概算取得費とする方法がありますが、実際の取得費より低い金額で計算すると、譲渡所得が大きくなる可能性があります。
例えば、親が昔購入した実家を売る場合、当時の購入価格が分かるかどうかで税額が変わることがあります。
親が保管していた購入時の売買契約書や領収書は、処分する前に探しておきましょう。
また、売却時の長期・短期の判定に使う所有期間も、原則として亡くなった方が取得した時期を引き継ぎます。相続した日だけで判断しないようにしてください。
相続空き家の3,000万円特別控除は、売却前に適用条件を確認する
相続した実家を売る場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、親から相続した家なら誰でも使える制度ではありません。
建築時期、亡くなった方の居住状況、相続後の使用状況、売却価格、売却時期、耐震性や取り壊しの条件などが関係します。
制度の適用期限は2027年12月31日までの一定の譲渡ですが、それとは別に、個々の相続にも売却期限があります。
また、2024年1月1日以後の譲渡で、この特例の対象となる家屋・敷地を取得した相続人が3人以上いる場合は、1人あたりの控除上限が2,000万円となります。
売却方法を決める際に、特に気をつけたいのは次の2点です。
- 相続後に家を貸すことが、特例の適用に影響する場合がある
- 売却後に買主が建物を取り壊す予定なら、解体期限や書類への協力が必要になる場合がある
2024年1月1日以後の一定の譲渡では、売却後、譲渡した年の翌年2月15日までに耐震改修や建物の取り壊しを行うことで、特例の対象となり得ます。
その方法を予定するなら、売買契約を結ぶ前に、誰がいつ取り壊すか、確認書類の取得に誰が協力するかを担当者へ伝えてください。
売却してから特例の条件に気づいても、買主が解体時期や書類の準備に協力できるとは限りません。
また、特例の適用には確定申告が必要です。必要書類や期限も含め、売却前に条件を確認しておきましょう。
相続税を払った場合は取得費加算も比較する
相続税を支払った人が、一定期間内に相続財産を売却すると、相続税の一部を取得費に加算できる特例があります。
ただし、同じ不動産について、相続空き家の3,000万円特別控除と取得費加算の特例を併用することはできません。
3,000万円特別控除という名前だけで、必ず税負担が最も少なくなるとは限りません。
相続税額、親から引き継ぐ取得費、売却益によって結果が変わるため、どちらの適用可能性もある場合は税理士へ比較を依頼しましょう。
相続登記や相続税の手続きについて相談先を探している場合は、タウンライフ不動産相続で相談できる内容や、無料相談の範囲も確認しておくとよいでしょう。
相続した空き家の売却方法が決まらない場合は?
相続人の確認や査定を進めても、「売るか貸すか」「解体するか残すか」で家族の意見が分かれることがあります。
そんなときは、売却価格だけで結論を出さず、実家を持ち続ける場合の負担も数字にしてみましょう。
| 選択肢 | 家族で比較すること |
|---|---|
| 現状で売却 | 想定価格、売却費用、売れるまでの期間 |
| 賃貸 | 家賃、修繕費、管理費、空室、税制への影響 |
| 解体して売却 | 更地価格、解体費、再建築の可否 |
| 管理継続 | 年間維持費、担当者、今後使う予定 |
「家を残したい」という人がいるなら、誰が住むのか、誰が費用を負担するのか、いつ方針を見直すのかまで具体化しておきたいところです。
特に、誰も住む予定がないまま管理を続ける場合は、固定資産税や草刈り、修繕費などの負担が毎年発生します。
売る場合と貸す場合の収支や、賃貸に出す前に確認しておきたい契約条件も比較しておきましょう。
また、売却・賃貸・解体など、まだ方法を決めていない段階なら、タウンライフ 空き家解決のような比較サービスで、複数の方向から提案を受ける方法もあります。
提案が出たら「どの方法が高く売れそうか」だけでなく、相続人の手間や先に必要な支出も比較してください。
例えば、解体して売る方が高い査定額になっても、解体費用を誰が立て替えるのかによって、相続人の負担は変わります。
一般の仲介で売れにくい相続空き家はどうする?
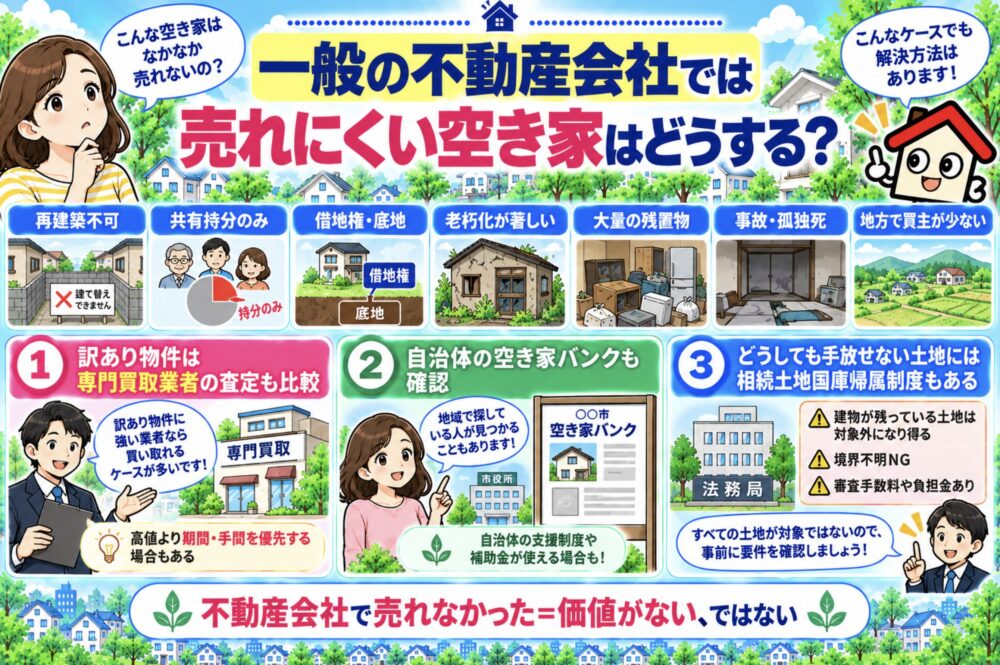
相続した実家の中には、再建築不可、老朽化、共有持分などの事情によって、一般の買主を探しにくい物件もあります。
買主が見つからないからといって、急いで解体してから売り出す必要はありません。
再建築が難しい土地なら、建物を残したままの方が利用できる場合もあります。解体する前に、まず土地の接道や再建築の条件を確認しましょう。
一般の仲介で長期間売れない場合や、特殊な条件がある場合には、専門買取会社へ相談する方法もあります。
たとえば【ワケガイ】  では、空き家、再建築不可、共有持分、借地・底地などの買取相談を扱っています。
買取は仲介より価格が低くなる場合があるため、売却価格だけでなく、売却までの期間や相続人側の負担も含めて比較しましょう。
解体する方針が固まった場合は、工事範囲と総額を複数社で比較する方法もあります。
地方の空き家なら、自治体の空き家バンクも選択肢です。ただし、登録条件や一般仲介との併用方法は自治体によって異なります。
一般の不動産会社で買主が見つからない場合でも、空き家バンクを通じて購入希望者を探せる可能性があります。
「売れないから国に返す」は簡単にはできない
相続などで取得した土地については、一定の要件で国に引き取ってもらう相続土地国庫帰属制度があります。
ただし、売れない不動産を無条件で国へ返せる制度ではありません。
建物が残っている土地や、抵当権などが設定されている土地は申請できない場合があります。境界が明らかでない土地や、通常の管理に過大な費用・労力が必要な土地も、承認されないことがあります。
審査手数料が必要で、承認後には原則として負担金もかかります。
空き家を相続した人がこの制度を検討する場合は、「建物を壊せば必ず国が引き取る」と考えて解体を先行しないことが大切です。
解体費用を支払った後に申請できないと分かっても、建物を元に戻すことはできません。国庫帰属を考えているなら、解体を決める前に制度の条件を確認しておきましょう。
まとめ|相続した空き家は「誰が売るか」を先に整理する
相続した空き家は、査定を取る前にすべての相続手続きを終える必要はありません。
ただし、実際の売買契約と引き渡しへ進むには、誰が不動産を取得するのか、共有者は全員合意しているのか、必要な登記は済んでいるのかを整理する必要があります。
特に相続人が複数いる場合は、売却価格だけでなく、費用負担・契約手続き・売却代金の分配まで話し合っておきましょう。
また、親が購入したときの資料を探し、相続空き家の特別控除などの適用可能性も売却前に確認してください。
まずは遺言書と現在の登記名義を確認し、相続人が誰なのかを把握すること。
そのうえで不動産会社へ査定を依頼すれば、実家をいくらで売れそうなのかという数字を基に、家族で売却の方針を話し合いやすくなります。
コメント