※本記事には広告が含まれます。税額は一般的な条件による概算です。個別の税務判断は税務署・税理士等へご確認ください。
「相続した実家を2,000万円で売ったら、税金はいくら?」
「空き家なら3,000万円控除が使えると聞いたけれど、自分も対象になる?」
土地・建物を売ったときの税金は、売却価格にそのまま税率を掛けるわけではありません。
親が購入したときの取得費、売るために直接かかった譲渡費用、利用できる特別控除などを確認して計算します。
相続した実家では「親がいくらで買ったか」「親がいつ取得したか」「相続後に家をどう使ったか」が税額に関係します。
まずは下のシミュレーターで税額の目安を出し、その後に3,000万円特別控除の条件や、解体・売却の順番で注意したい点を確認していきましょう。
なお、この記事で計算するのは「譲渡所得にかかる税金」です。仲介手数料やローン返済なども差し引いて、最終的に手元へいくら残るかを知りたい場合は、こちらの手取りシミュレーターを使ってください。
空き家売却の譲渡所得税シミュレーター
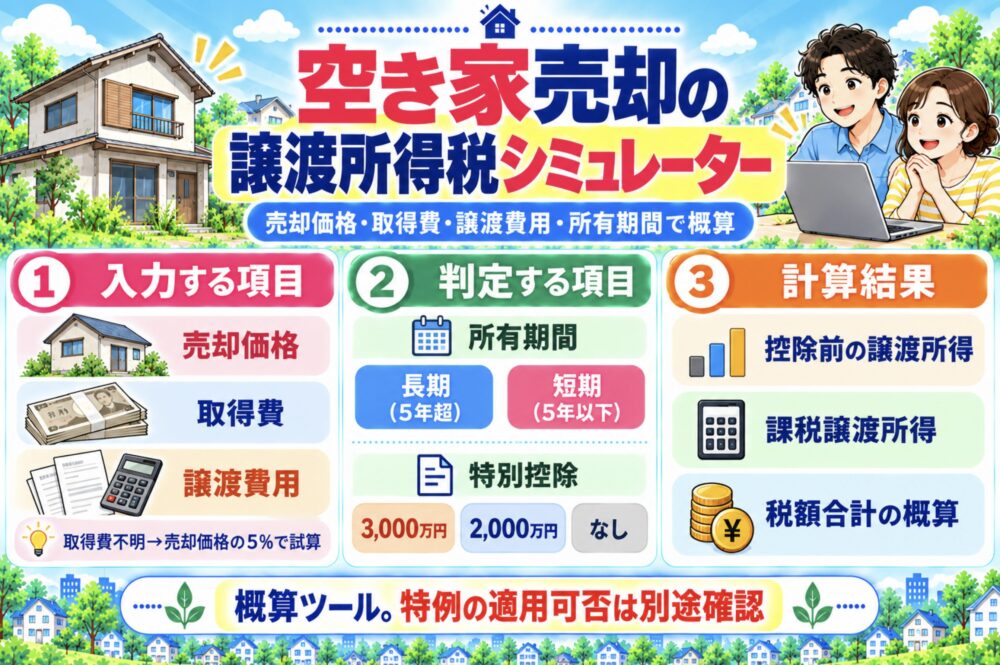
売却価格・取得費・譲渡費用・所有期間を入力すると、一般的な税率による概算税額を計算できます。
相続空き家などの特別控除について、このフォームが適用条件を判定するわけではありません。
控除の要件を確認できていない場合は「利用しない・分からない」のまま試算してください。
土地・建物の売却代金を入力します。買主から別途受け取る固定資産税・都市計画税の精算金なども、原則として譲渡収入に含めます。
土地の取得費と、減価償却費相当額を差し引いた後の建物取得費などを入力してください。相続した実家は、原則として親など被相続人の取得費を引き継ぎます。
チェックした場合は、取得費欄の金額より5%試算を優先します。実際の取得費を調べる前に、安易に5%で確定しないようにしてください。
例:売却時の仲介手数料、売主負担の印紙税、売却のために直接必要となった一定の測量費・取壊し費用など。日常の固定資産税・維持管理費・ローン元本返済などを、そのまま譲渡費用に含めないでください。
2027年分以後は、復興特別所得税1.1%と防衛特別所得税1%を、それぞれ所得税額を基礎として計算する内訳を表示します。2026年分は復興特別所得税2.1%です。将来の税制改正や課税期間の終了を自動反映する機能ではありません。
相続した不動産は、原則として親など被相続人の取得時期を引き継いで判定します。相続してからの年数だけで選ばないでください。
特例の適用可否を自動判定するものではありません。対象となる相続人が複数いる場合は、各人の譲渡所得と控除額を個別に確認してください。
※通常の長期・短期譲渡所得を想定した概算です。特例の適用可否、建物の減価償却、共有持分、相続税の取得費加算、マイホームの軽減税率等は自動判定しません。取得費や譲渡費用の入力内容が税務上認められるかについても、個別の確認が必要です。
結論|空き家の税金は売却価格ではなく「課税譲渡所得」から計算する
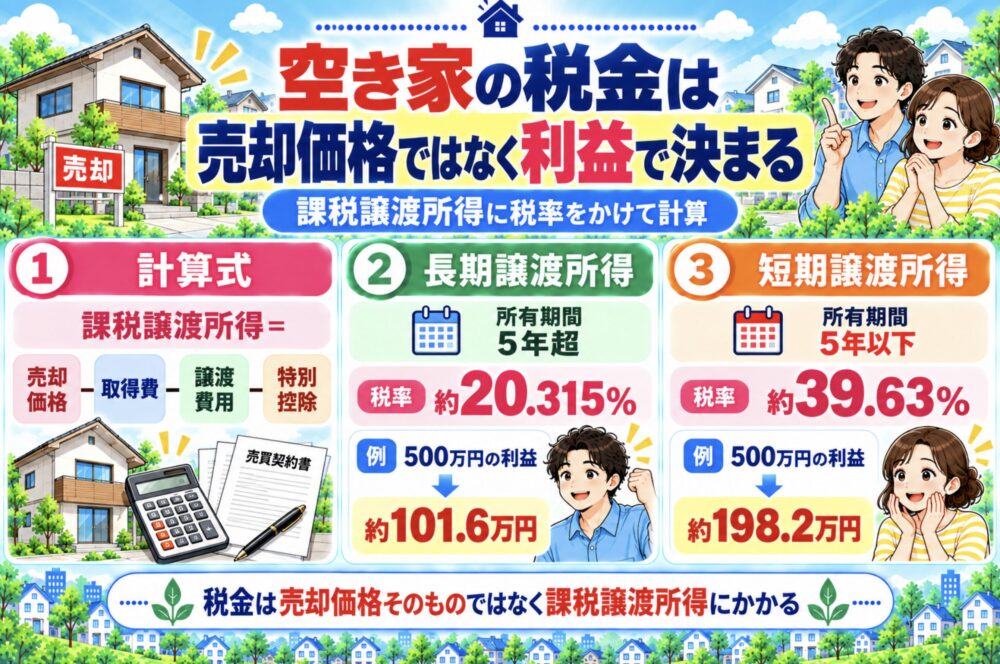
土地・建物を売ったときの基本的な計算式は、次のとおりです。
譲渡所得=譲渡価額-(取得費+譲渡費用)
課税譲渡所得=譲渡所得-利用できる特別控除
課税譲渡所得に、所有期間などに応じた税率を適用します。
土地・建物の譲渡所得は、給与所得などと分けて税額を計算する「分離課税」です。
例えば、相続した実家を次の条件で売ったとします。
| 計算項目 | 仮定額 |
|---|---|
| 譲渡価額 | 2,000万円 |
| 取得費 | 1,000万円 |
| 譲渡費用 | 100万円 |
| 譲渡所得 | 900万円 |
| 特別控除 | 利用なし |
| 通常の長期譲渡所得の税額概算 | 約182.8万円 |
※長期譲渡所得の通常税率20.315%を使った単純計算例です。ほかの特例・税額調整等は含みません。
2,000万円で売った場合でも、今回の条件では課税譲渡所得が900万円なので、税額は約182.8万円となります。
2,000万円で売れたから、売却価格に20.315%を掛けて税金が約406万円、とはなりません。
取得費と譲渡費用が分からなければ、税額も具体的に計算できないのです。
取得費・譲渡費用の確認|税額を大きく変えるのは何か
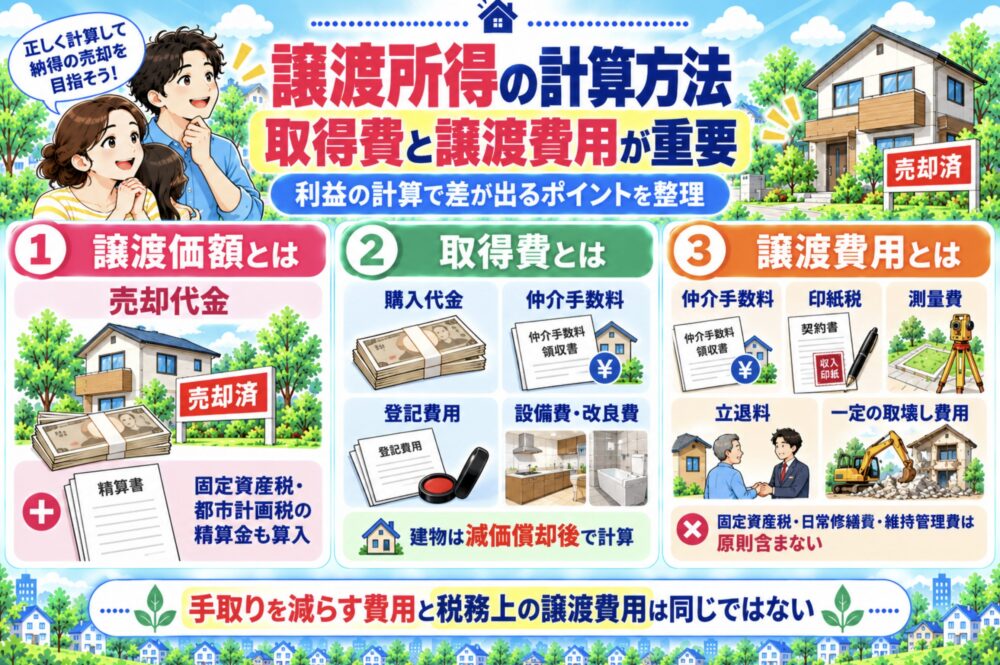
相続した実家の税金を計算するなら、売却価格だけでなく「譲渡価額・取得費・譲渡費用」の3つを分けて確認しましょう。
特に親が長年所有していた実家では、取得費の調査によって税額の見込みが変わる場合があります。
譲渡価額|固定資産税等の精算金も含める
譲渡価額は通常、買主から受け取る土地・建物の売却代金です。
ただし、売買代金とは別に買主から受け取る未経過固定資産税・都市計画税の精算金も、原則として譲渡収入に含めます。
例えば、売買契約書に記載された代金が2,000万円でも、買主から固定資産税等の精算金を別途受け取るなら、税務上の譲渡価額を確認する必要があります。
「契約書の売買価格だけを入力すれば、必ず正確な税額が出る」というわけではありません。
取得費|相続なら親の購入時の資料から調べる
取得費は、土地・建物の購入代金、購入時の仲介手数料、一定の登記費用や改良費などが基礎になります。
相続では、原則として被相続人が取得したときの取得費と取得時期を引き継ぎます。
ただし、建物は購入・建築費をそのまま取得費にできません。
所有期間中の減価償却費相当額を差し引く必要があります。
例えば、親が土地・建物をまとめて3,000万円で購入していた場合でも、その金額をそのまま現在の取得費として入力するわけではありません。
土地と建物の価格を確認し、建物については減価償却費相当額を考慮します。
古い実家なら、次の資料を探してください。
- 親が購入したときの売買契約書
- 建築請負契約書
- 購入時の領収書
- 増改築に関する契約書・領収書
- 購入時の仲介手数料などの書類
住宅ローンの残債は、取得費そのものではありません。
また、相続人が負担した一定の登記費用などを取得費に含められる場合もありますが、後述する概算取得費5%を使う場合には取扱いが異なります。
参考:国税庁|相続や贈与によって取得した土地・建物の取得費と取得の時期
取得費が分からない場合|売却価格の5%を使う方法がある
親が何十年も前に買った土地などで取得費が分からない場合は、譲渡価額の5%を概算取得費とする方法があります。
実際の取得費が譲渡価額の5%を下回る場合にも、5%を取得費にできる扱いがあります。
例えば、次のようなケースです。
| 仮定した条件 | 金額 |
|---|---|
| 譲渡価額 | 3,000万円 |
| 概算取得費(5%) | 150万円 |
| 実際の取得費を2,000万円と確認できた場合 | 2,000万円を基に計算 |
この例では、概算取得費と実際の取得費に1,850万円の差があります。
もし実際の取得費を確認できるなら、概算取得費5%で計算する場合より譲渡所得が小さくなる可能性があります。
取得費を5%にする前に、親の購入資料をもう一度探してみましょう。
なお、5%の概算取得費を使う場合には、相続人が支払った登記費用などを、さらに取得費へ加えられない取扱いもあります。
取得費と譲渡費用の区分を含め、資料をそろえて税務署・税理士等へ確認してください。
譲渡費用|実際に払った費用すべてを引けるわけではない
譲渡費用になるのは、原則として、その不動産を売るために直接かかった費用です。
| 費用の例 | 税務上の考え方 |
|---|---|
| 売却時の仲介手数料・売主負担の印紙税 | 一般的に譲渡費用 |
| 売却のために直接必要な測量費 | 内容に応じて確認 |
| 土地を売るための一定の建物取壊し費用 | 要件を満たせば譲渡費用となる場合がある |
| 日常の固定資産税・修繕費・維持管理費 | 原則として譲渡費用にはならない |
| 家財整理・清掃・ローン元本返済 | 現金の手取りは減るが、そのまま全額を譲渡費用とはしない |
例えば、売却前に実家の家具を処分して50万円を支払った場合、現金の手取りは50万円減ります。
しかし、その50万円がすべて譲渡費用になるとは限りません。
また、建物を解体した場合は、工事の目的、売買契約との関係、支払った時期なども整理する必要があります。
「売却に伴って払ったお金」と「税務上、譲渡費用にできるお金」は分けて確認してください。
見積書・請求書・領収書は、売却が終わっても捨てずに保管しましょう。
長期・短期譲渡所得の税率|相続した日ではなく取得時期を確認
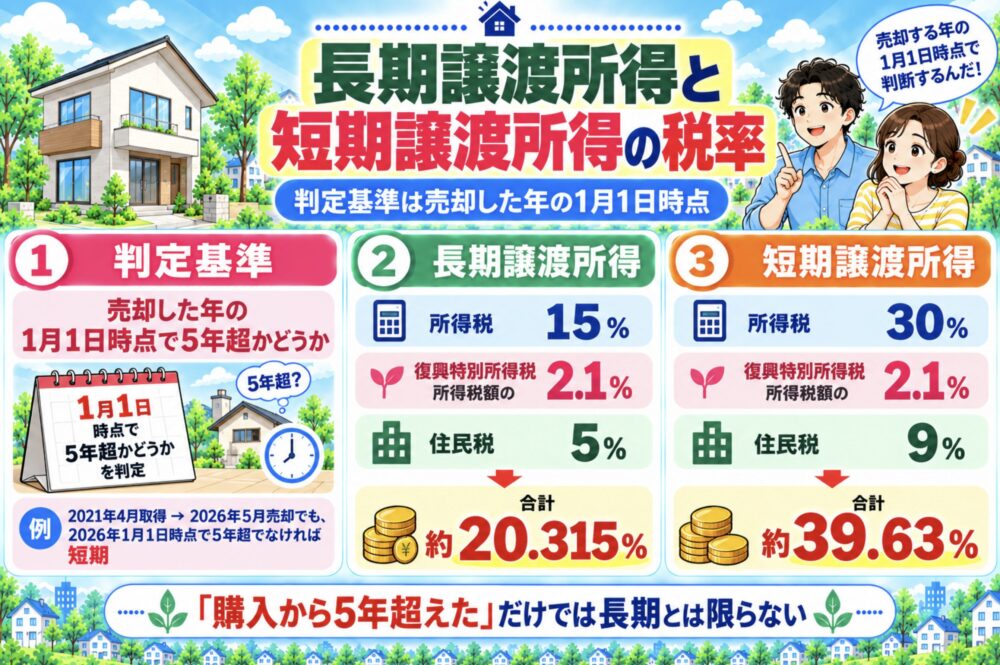
土地・建物の譲渡所得にかかる通常の税率は、所有期間によって異なります。
判定するのは、売却した年の1月1日時点で、所有期間が5年を超えるかです。
単に「購入日から5年たった翌日に売った」だけで、長期譲渡所得になるとは限りません。
| 区分 | 売却年の1月1日時点 | 所得税 | 住民税 | 通常の合計税率 |
|---|---|---|---|---|
| 長期譲渡所得 | 所有期間5年超 | 15% | 5% | 20.315% |
| 短期譲渡所得 | 所有期間5年以下 | 30% | 9% | 39.63% |
※通常の合計税率には所得税、復興特別所得税等、住民税を含みます。マイホームの軽減税率等は含みません。
例えば、課税譲渡所得が500万円の場合、通常税率による概算は次のとおりです。
| 区分 | 概算税額 |
|---|---|
| 長期譲渡所得 | 約101.6万円 |
| 短期譲渡所得 | 約198.2万円 |
同じ500万円の課税譲渡所得でも、通常税率だけで約96.6万円の差になります。
相続した実家は、親が取得した時期を原則引き継ぐ
例えば、親が30年前に購入した実家を昨年相続し、今年売却したとします。
「相続してから1年しかたっていないから短期譲渡所得」と考えるのは誤りです。
相続した不動産の所有期間は、原則として親など被相続人の取得時期から判定します。
相続登記の完了日や、親が亡くなった日だけで税率を選ばないでください。
取得時期が分からない場合は、親の売買契約書や登記関係資料などを確認しましょう。
2027年分以後は税額の内訳が変わる
2027年分以後は、防衛特別所得税の創設と、復興特別所得税の税率引下げが行われます。
所得税額を基礎とする税率の内訳は、次のように変わります。
| 区分 | 2026年分 | 2027年分以後 |
|---|---|---|
| 復興特別所得税 | 2.1% | 1.1% |
| 防衛特別所得税 | なし | 1% |
| 合計の上乗せ割合 | 2.1% | 2.1% |
したがって、この変更だけで、通常の長期譲渡所得20.315%・短期譲渡所得39.63%という合計税率が変わるわけではありません。
冒頭のシミュレーターでは、2026年分と2027年分以後の内訳を分けて表示しています。
ただし、復興特別所得税には課税期間があり、将来の税制改正をシミュレーターが自動的に反映することもありません。実際に申告する年の制度を国税庁の案内で確認してください。
参考:国税庁|所得税のしくみ
自分が住んでいた家を売る場合|マイホームの3,000万円控除
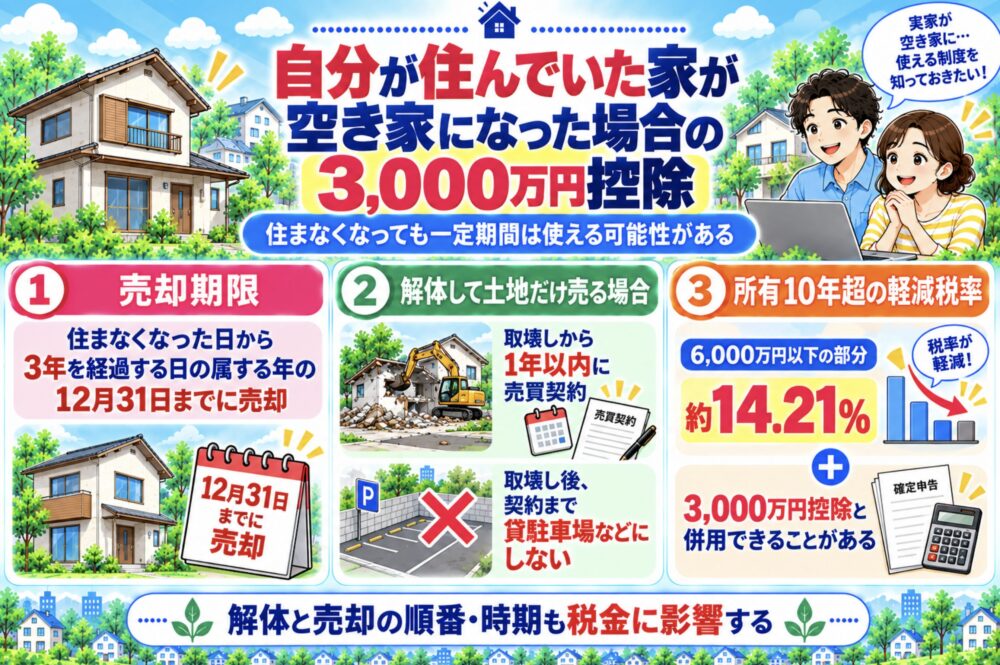
「自分が以前住んでいた家」と「亡くなった親が住んでいた家」では、確認する特例が違います。
まず、自分のマイホームを売る場合です。
一定の要件を満たせば、所有期間に関係なく、譲渡所得から最高3,000万円を控除できる制度があります。
転居後に空き家になった場合も、住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡するなどの要件があります。
ただし、この期間内に売れば無条件で使えるわけではありません。
親族など特別の関係がある人への売却や、ほかの税制特例との関係なども確認する必要があります。
自宅を解体して土地だけ売る場合は「解体後1年」の契約期限もある
以前住んでいた自宅を取り壊して、その敷地だけを売る場合は、次のような要件が加わります。
- 家屋を取り壊した日から1年以内に、その敷地の売買契約を結ぶ
- 住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡する
- 家屋を取り壊してから契約日まで、貸駐車場など別の用途に使用しない
例えば、先に建物を解体してから長期間土地を売り出し、1年を過ぎてようやく買主が見つかった場合は、特例の要件に影響する可能性があります。
自宅を解体して売るなら、解体日・売買契約日・譲渡日の3つを確認してください。
なお、この「解体後1年以内に契約」という条件は、次に説明する相続空き家特例の「売却翌年2月15日まで」という条件とは別です。
解体前に、どちらの特例を検討しているのか確認しておきましょう。
所有10年超のマイホームには軽減税率の特例もある
売却年の1月1日時点で、家屋と敷地の所有期間がともに10年を超えるなどの条件を満たす場合は、通常より低い税率を適用できることがあります。
課税長期譲渡所得の6,000万円以下の部分について、所得税10%・住民税4%などの軽減税率を適用できる制度です。
所得税に対する上乗せ税を含む合計税率は14.21%です。
一定の条件を満たせば、マイホームの3,000万円特別控除と併用できる場合もあります。
ただし、冒頭の税額シミュレーターは、この所有10年超の軽減税率を自動計算しません。
対象になりそうな場合は、国税庁の要件と税額を別途確認してください。
相続した実家を売る場合|空き家の3,000万円・2,000万円特別控除
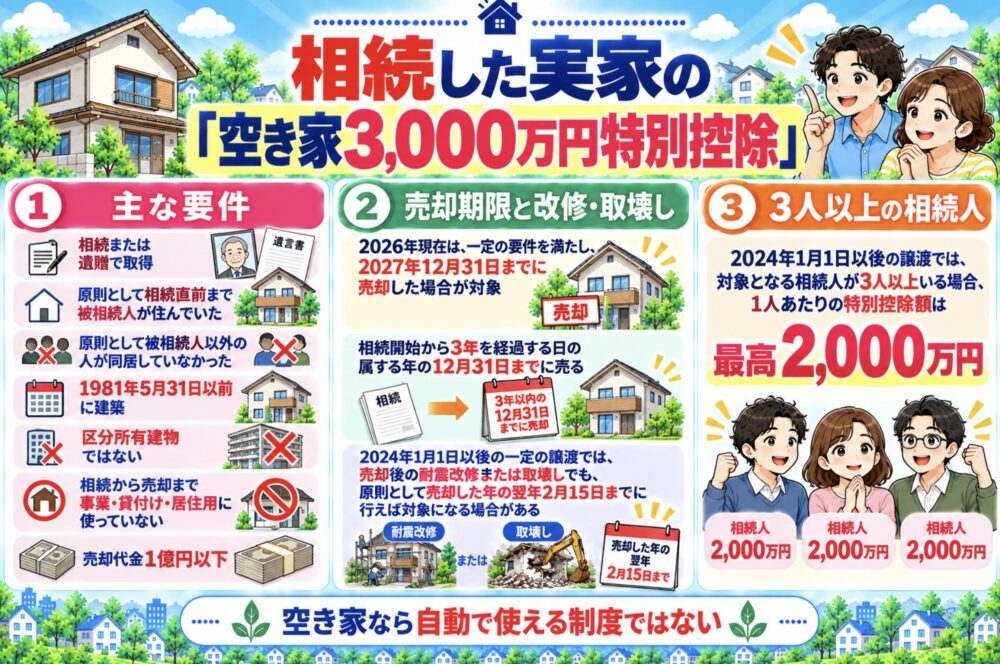
親などの被相続人が住んでいた家を相続して売る場合は、「被相続人の居住用財産(空き家)の特別控除」を確認します。
一定の要件を満たし、2027年12月31日までに譲渡した場合が対象となる制度です。
ただし、相続開始後の個別の期限もあるため、この日までに売れば誰でも利用できるわけではありません。
主な確認事項は次のとおりです。
| 確認事項 | 主な条件 |
|---|---|
| 取得方法 | 相続・遺贈により、原則として対象の家屋と敷地等を取得 |
| 建築時期等 | 1981年5月31日以前に建築された家屋。区分所有建物を除く |
| 相続前の居住 | 原則として被相続人が一人で居住。一定の老人ホーム入所等の例外あり |
| 相続後の利用 | 対象の家屋・敷地等を、相続後の所定期間に居住・事業・貸付けに使用していない |
| 売却期限 | 相続開始から3年を経過する日の属する年の12月31日まで、かつ制度の期限内 |
| 売却代金 | 1億円以下。対象部分を分けた売却や他の相続人の売却も一定期間合算 |
| 建物の扱い | 所定の耐震基準、取壊し等の要件を満たす |
「空き家だから最高3,000万円」「親名義の家だったから使える」という判定ではありません。
例えば、親が亡くなる前から第三者へ賃貸していた住宅や、相続後に誰かが居住した住宅では、適用条件を慎重に確認する必要があります。
建物の建築時期、親の居住状況、相続後の使用状況、売却と解体の順番を確認してください。
売却後に買主が耐震改修・取壊しをする方法もある
2024年1月1日以後の一定の譲渡では、売却時点で耐震基準を満たしていない家屋でも、売却後の工事によって特例の対象になる場合があります。
条件となるのは、売却した年の翌年2月15日までに、所定の耐震改修または家屋全部の取壊し等を完了することです。
例えば、2026年中の一定の譲渡なら、2027年2月15日までの工事完了が条件になります。
ただし、売主が自分で解体する場合と、買主が売却後に解体する場合では、費用負担や契約条件が異なります。
買主が工事する方法を選ぶなら、売買契約前に次の点を確認しておきましょう。
- 買主が行う耐震改修・取壊しの範囲
- 工事の完了期限
- 工事費用の負担者
- 工事完了を証明する書類
- 特例の申告に必要な書類への買主の協力
「買主がそのうち壊す」という口約束だけで、控除を使える前提にしないことが大切です。
売却前に売主が解体する方法との費用・売却条件の比較は、次の記事で説明しています。
対象の相続人が3人以上なら、1人の控除上限は2,000万円
2024年1月1日以後の譲渡では、対象の家屋・敷地等を相続または遺贈により取得した相続人が3人以上の場合、1人当たりの控除上限は最高2,000万円です。
ここで注意したいのは、単に法定相続人が3人いるだけで判定するわけではないことです。
対象の家屋・敷地等を誰が取得したかが関係します。
例えば、相続人が3人いても、対象の家屋・敷地等を取得したのが1人なら、「相続人が3人いるから控除上限は2,000万円」とは判断できません。
また、1億円以下の売却代金の判定では、自分の持分の代金だけを見ればよいとは限りません。
ほかの相続人が売却した対象部分の代金を含めて確認する場合があります。
後の売却によって合計額が1億円を超えた場合には、修正申告が必要になるケースもあります。
共有して相続した実家なら、売却を進める前に相続人全員の取得内容と売却予定を整理しておきましょう。
控除が使えれば税額0円になる例もある
例えば、通常の長期譲渡所得で、控除前の譲渡所得が500万円とします。
| 項目 | 控除なし | 特例の要件を満たし3,000万円控除を利用 |
|---|---|---|
| 控除前の譲渡所得 | 500万円 | 500万円 |
| 実際に差し引く控除 | 0円 | 500万円 |
| 課税譲渡所得 | 500万円 | 0円 |
| 通常税率による税額概算 | 約101.6万円 | 0円 |
最高3,000万円の控除があっても、譲渡所得500万円から実際に引くのは500万円です。
控除しきれなかった2,500万円を、給与所得や別の不動産の売却などへ自由に使えるわけではありません。
また、税額が0円になる場合でも、特例を受けるためには確定申告が必要です。
税金が発生しない見込みでも、売却時の契約書や取得費・譲渡費用の資料、特例の申告書類をそろえておきましょう。
参考:国税庁|被相続人の居住用財産(空き家)を売ったときの特例
相続税を払った場合|「取得費加算」と空き家控除を比較する
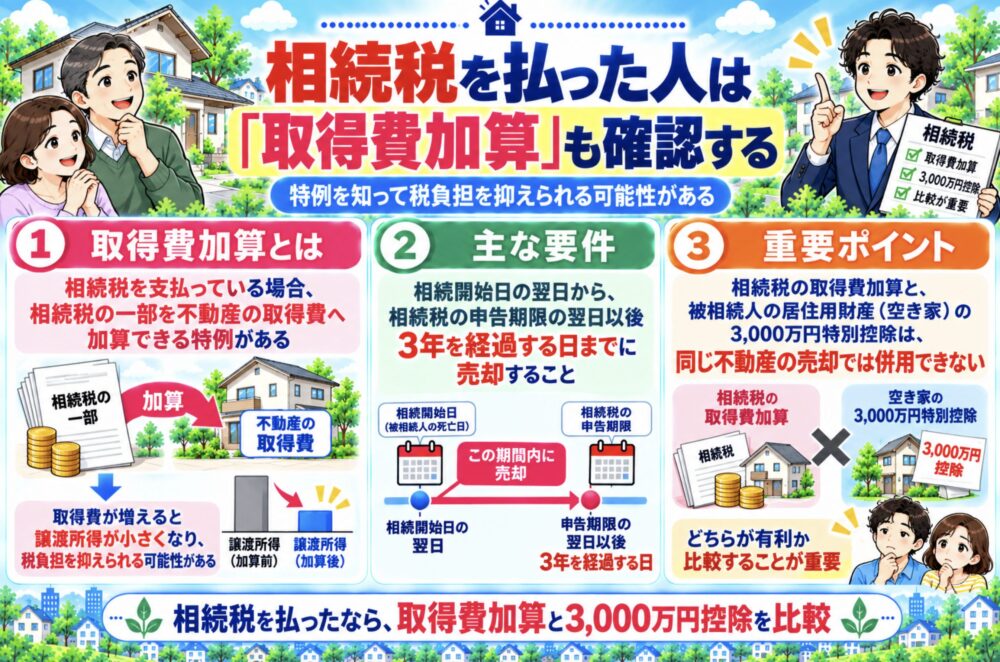
相続税が課税された人が、相続などで取得した不動産を一定期間内に売る場合は、相続税の一部を取得費へ加算できる特例があります。
取得費が増えれば譲渡所得が減るため、税額が変わります。
主な条件は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡することなどです。
一般的には、相続開始から「約3年10か月」と説明されますが、実際の起算日と相続税の申告期限を確認して判断してください。
特に注意したいのは、同じ不動産の譲渡について、相続空き家の特別控除と相続税の取得費加算を併用できない点です。
例えば、相続空き家の特別控除と取得費加算の両方について要件を満たす可能性があるなら、それぞれで税額を試算して比較する必要があります。
相続税を払っている場合は、相続税の申告書と売却資料をそろえ、税理士等に適用可否と税額を確認してもらいましょう。
空き家売却の税金はいつ払う?必要書類と申告前の確認
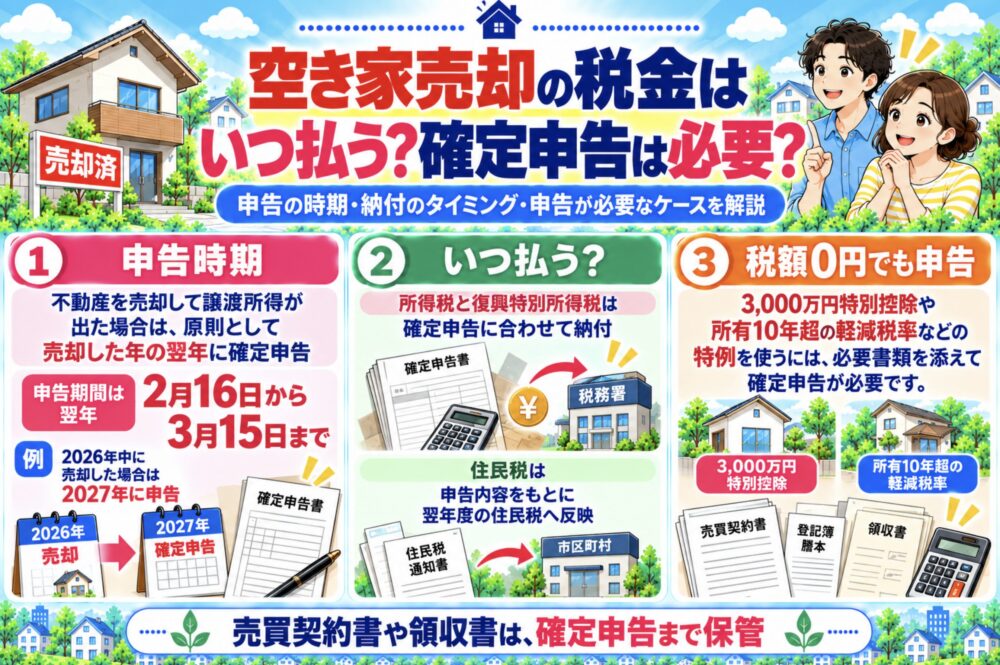
土地・建物を売って課税対象の譲渡所得がある場合は、原則として売却した年の翌年に確定申告します。
通常の所得税の確定申告期間は翌年2月16日から3月15日ですが、土日祝日等と重なる年は期限が変わります。
申告対象年の国税庁案内で、実際の期限を確認してください。
また、住民税は翌年度の納付・徴収に反映されます。
売却代金を受け取った時点では、譲渡所得にかかる税金をまだ納めていない場合があります。
特に、相続人同士で売却代金を分ける予定なら、税額の見込みを確認する前に全額を分配しないようにしましょう。
申告に向けて保管したい資料
相続した実家を売った場合は、次の書類を整理しておきましょう。
- 売却時の売買契約書、固定資産税等の精算書
- 親などの取得時の売買契約書、建築請負契約書、領収書
- 仲介手数料、測量、一定の取壊し費用などの請求書・領収書
- 取得日・相続関係・登記を確認できる資料
- 譲渡所得の内訳書(土地・建物用)など
相続空き家の特例を使う場合は、売却方法に応じて追加の書類が必要になります。
例えば、物件所在地の市区町村が交付する「被相続人居住用家屋等確認書」や、耐震基準・取壊しに関する書類などです。
市区町村の確認書があるだけで、税務上の特例が必ず認められるわけではありません。
申告する人が必要書類と適用要件をそろえて、税務署へ申告する必要があります。
税額がゼロでも、特例のために確定申告が必要な場合がある
3,000万円控除で課税譲渡所得が0円になったとしても、控除を使うための確定申告を省略できるわけではありません。
相続空き家控除、マイホームの特別控除、相続税の取得費加算など、利用する制度によって提出書類が異なります。
「税金が出ないなら何もしなくてよい」と考えず、どの特例を使って税額が0円になるのかを確認しましょう。
税額だけで売却時期・解体時期を決めない
長期譲渡になるまで待つと税率が変わる場合がありますが、その間も固定資産税、管理費、草刈り、建物の修繕費などがかかります。
また、3,000万円控除で税額が0円になっても、仲介手数料やローン返済まで0円になるわけではありません。
例えば、売却価格が2,000万円で税額が少なくても、売主負担の測量・解体で数百万円かかれば、現金の手取りは変わります。
税額の目安が分かったら、売却費用やローン返済も差し引いて、実際に手元へいくら残るかを確認しましょう。
次の手取りシミュレーターでは、仲介手数料・印紙税・片付け代・測量費・ローン残債なども入力できます。
税額を試算するために査定を取る場合は、最高提示額だけでなく、成約を見込める価格と売主負担の条件を確認しましょう。
まだ売却・賃貸・解体の方針が決まっていなければ、解決方法の提案を比較する方法もあります。
まとめ|取得費・所有期間・特例を確認してから税額を試算する
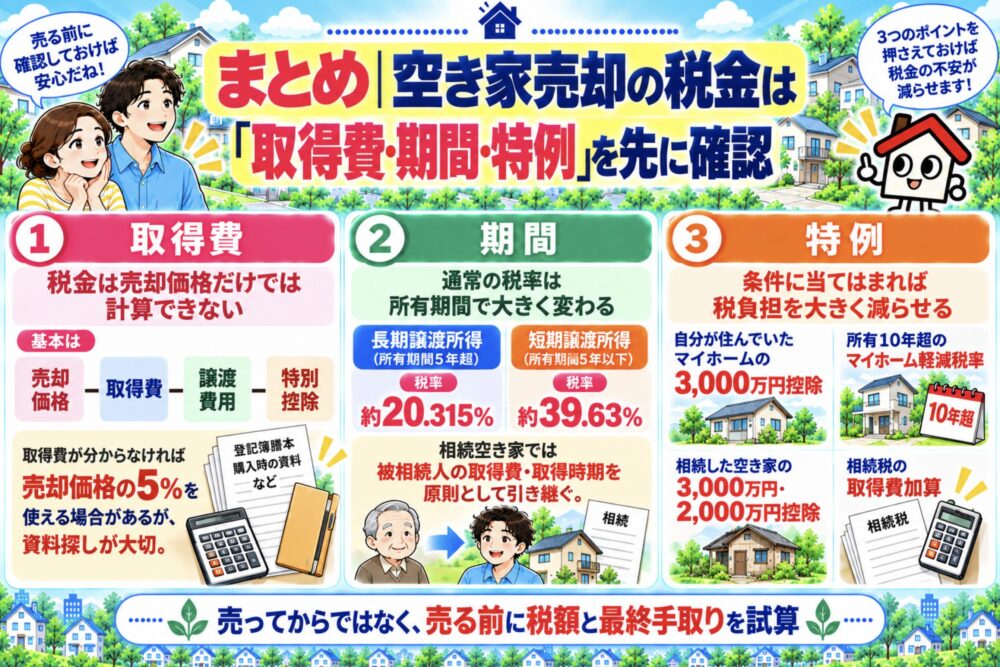
空き家の譲渡所得にかかる税金は、売却価格だけでは計算できません。
まず、次の3つを確認してください。
- 取得費・譲渡費用:親の購入資料と、売却に直接かかった費用を調べる
- 所有期間:売却年1月1日時点で5年を超えるか、親の取得時期を含めて確認する
- 利用できる特例:自分の元自宅なのか、親の実家を相続したのかを分けて考える
自分が以前住んでいた家と、親などが住んでいた家を相続した場合では、3,000万円特別控除の条件が異なります。
相続空き家の特例を考えているなら、相続後の使用状況、売却期限、耐震改修・取壊しの実施時期、複数相続人の売却内容まで確認しましょう。
税額の目安が出たら、売却代金から必要費用・ローン返済・税金を差し引き、実際に手元へ残る金額で判断することが大切です。
コメント