「空き家が2,000万円で売れたら、自由に使えるお金も2,000万円?」
実際には、仲介手数料や印紙税、物件ごとの測量・片付け・解体費用、住宅ローンの返済などで手元に残る金額は変わります。売却益が出れば、後から税金を納める場合もあります。
大切なのは「売却価格」「決済日に受け取る金額」「税引後の最終手取り」を区別することです。
特に相続した実家では、親が購入したときの金額が分からず、売却後の税金を計算できないケースもあります。
まずは下のシミュレーターで、分かっている金額から入力してみてください。取得費が分からなくても、仲介手数料や売却費用を差し引いた税引前の手取りは試算できます。
空き家売却の手取りシミュレーター
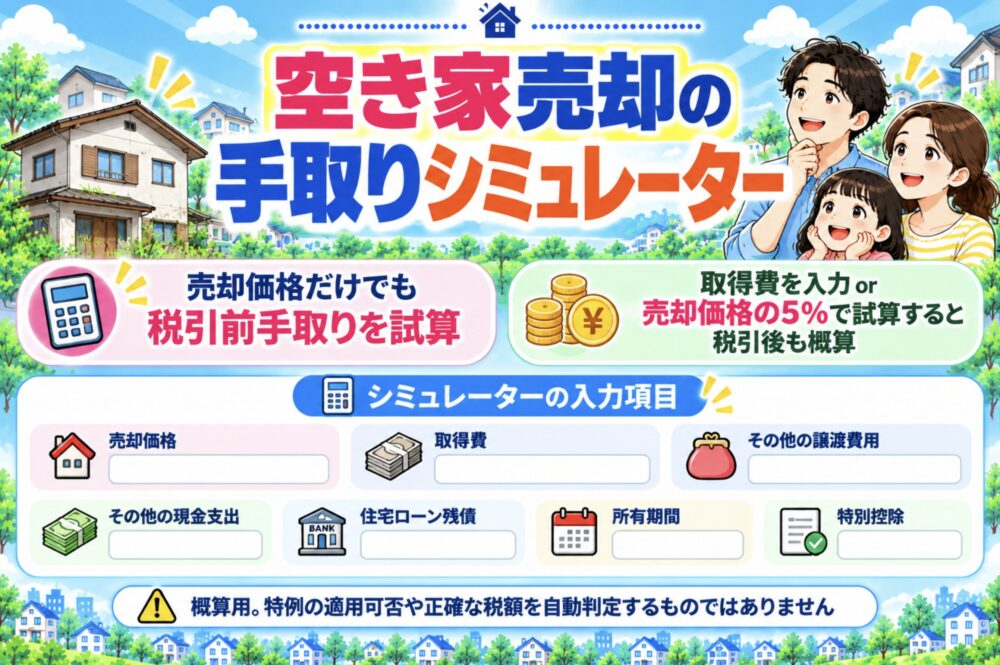
まず、売却価格と必要な費用から、おおよその手取り額を計算してみましょう。
売却価格だけでも、仲介手数料・印紙税を差し引いた税引前手取りは試算できます。
税引後まで計算したい場合は、取得費を入力するか、「取得費不明のため売却価格の5%で試算する」を選択してください。
相続した不動産は、原則として親など被相続人の取得費を引き継ぎます。建物分は減価償却費相当額を差し引いた後の金額を入力してください。「5%で試算する」にチェックした場合は、取得費欄の金額より5%試算を優先します。
例:売却のために直接必要となった一定の測量費・取壊し費用など。仲介手数料と印紙税は自動計算するため、ここには含めないでください。家財処分費や清掃費が必ず税務上の譲渡費用になるとは限りません。
例:残置物処分、清掃、司法書士報酬、金融機関の返済手数料など。税務上の譲渡費用に該当するか分からない支出は、いったんこちらへ入力してください。譲渡費用欄との二重入力に注意してください。
売却時に返済する金額を入力します。ローンの元本返済は現金の手取りを減らしますが、税務上の譲渡費用にはなりません。
仲介手数料の試算方法
通常は売却価格に応じた仲介手数料の上限額で計算します。800万円以下だから自動的に33万円になるわけではありません。特例の上限で合意する見込みがある場合だけチェックしてください。
媒介契約で合意した金額や、不動産会社から提示された金額があれば入力してください。入力した場合は上限額の自動計算より優先します。仲介会社を介さない直接売買なら「0」と入力できます。
印紙税の試算
チェックを外すと印紙税を0円として計算します。チェックを入れた場合は、2027年3月31日までの一定の不動産譲渡契約書に対する軽減税率を使用します。契約日・文書の種類・売主が負担する通数によって実額は異なります。
相続した不動産は、原則として被相続人の取得時期を引き継いで判定します。相続してからの年数だけで選ばないでください。
相続空き家の特別控除などについて、適用できることを確認した場合だけ選択してください。このシミュレーターは特例の適用可否を判定しません。共有・複数相続人のケースでは、各人の譲渡所得と控除額を個別に確認する必要があります。
※このシミュレーターは、一般的な個人の不動産売却を想定した概算です。売却代金に消費税相当額が含まれる取引、共有者ごとの申告、買換え特例、相続税額の取得費加算などは個別の確認が必要です。印紙税は2027年3月31日までに作成される一定の紙の不動産譲渡契約書の軽減措置で試算しています。契約日・電子契約等によって異なります。譲渡所得に対する税金は一般的な税率による概算で、特例の適用可否や正確な税額を自動判定するものではありません。売却前には税務署・税理士等へ確認してください。
結論|空き家の手取りは「決済日に残るお金」と「税引後」で分ける
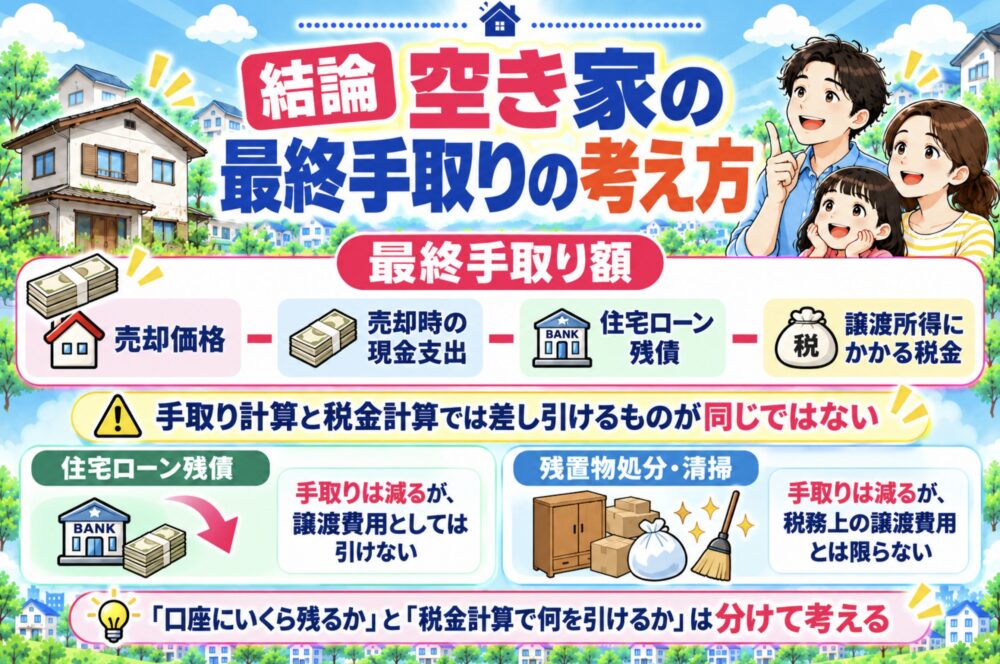
空き家を売却して最終的に手元へ残る金額は、おおむね次のように考えます。
税引前手取り=売却価格-売却に伴う現金支出-ローン残債
税引後手取り=税引前手取り-譲渡所得にかかる税金
この2つを分けるのは、売却代金を受け取った日に税金まですべて精算されるとは限らないためです。
例えば決済時に1,500万円が残っても、翌年に譲渡所得に対する税金を納める必要があれば、その全額を使えるわけではありません。
また、手取りから差し引く支出と、譲渡所得を計算するときに差し引ける費用は同じではありません。
住宅ローンの元本返済は手取りを減らしますが、それ自体を税務上の譲渡費用にすることはできません。
家財処分・清掃なども、現金の支出には入るものの、必ず譲渡費用になるわけではありません。
例えば、売却前に家財を50万円で処分したら、手取りは50万円減ります。しかし、その50万円を譲渡所得の計算でも必ず差し引けるとは限らないのです。
シミュレーターで「税務上のその他の譲渡費用」と「その他の現金支出」を分けているのは、この違いがあるためです。
空き家売却で手取りから引かれる費用|何をいつ払う?
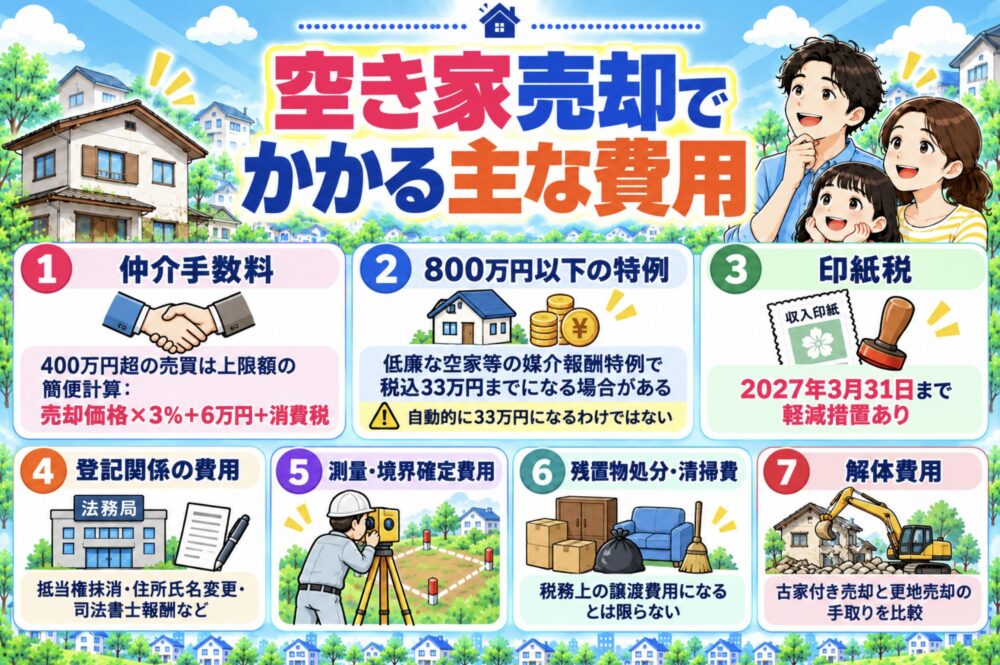
空き家では、契約前に片付けや測量の費用が必要になる場合もあれば、決済時に売却代金から精算できるものもあります。
支出額だけでなく、売却前に自己資金が必要かを確認してください。
| 費用 | 主な支払い時期 | 確認すること |
|---|---|---|
| 仲介手数料 | 売買契約時・決済時など | 税込総額、支払い時期 |
| 印紙税 | 紙の売買契約書の作成時 | 契約金額・軽減措置 |
| 登記・司法書士報酬 | 売却準備~決済時 | 相続登記、住所変更、抵当権抹消 |
| 測量・境界確定 | 売却準備~引渡し前 | 売主が行う契約条件か |
| 残置物処分・清掃 | 作業依頼時 | 何を残して引き渡せるか |
| 解体 | 工事契約・完了時など | 誰がいつ解体するか |
| ローン残債 | 通常、決済時 | 一括返済額・金融機関手数料 |
| 譲渡所得に対する税金 | 通常、売却の翌年以降 | 取得費・譲渡費用・控除の有無 |
すべての空き家に全項目が発生するわけではありません。自分の物件で必要になるものだけ、計算フォームへ入力します。
例えば、親が住宅ローンを完済していて、古家付きのまま売れるなら、ローン返済や解体費は不要かもしれません。
反対に、相続登記がまだ終わっておらず、境界確定も必要なら、売却前に司法書士や測量の費用が発生する場合があります。
仲介手数料は「査定額」ではなく媒介契約で合意する額を確認
不動産会社の仲介で400万円を超える物件を売る場合、通常の仲介手数料の上限は、簡便には「売却価格×3%+6万円+消費税」で計算できます。
2,000万円で売れば、税込72万6,000円です。
ただし、これは通常の上限額を計算する式で、どの会社でも必ずその金額を支払うという意味ではありません。
低価格の空き家では別の注意があります。
800万円以下の宅地・建物の媒介には、低廉な空家等の報酬特例があり、依頼者の一方から受け取る報酬の上限を税込33万円とすることができます。
ただし、800万円以下なら仲介手数料が自動的に33万円になるわけではありません。
例えば500万円で売る場合、通常上限は税込23万1,000円です。
特例の上限33万円で合意していた場合との差は9万9,000円になります。
シミュレーターのチェック欄は、実際の媒介契約で特例上限を見込む場合に使ってください。報酬額が具体的に分かっているなら、「仲介手数料の実額」欄へ入力した方が手取りを比較しやすくなります。
また、この特例は「長年空き家になっていた物件」に限るものではなく、売買価格800万円以下の宅地・建物について、使用状態を問わず対象となるものです。
仲介手数料の上限や特例は、国土交通省の案内でも確認できます。
紙の売買契約書には印紙税がかかる
シミュレーターは、2027年3月31日までに作成される一定の紙の不動産譲渡契約書について、印紙税の軽減措置を前提にしています。
| 記載された契約金額 | 軽減後の印紙税 |
|---|---|
| 100万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 3万円 |
例えば、2,000万円の売買契約書なら、軽減後の印紙税は1万円です。
電子契約など、紙の課税文書を作成しない場合は扱いが異なります。また、売主が紙の契約書を何通作成・保有するかによっても負担額が変わります。
軽減措置の期限後に契約する場合は、そのときの制度を確認してください。
測量・片付け・解体は、売却条件が決まってから見積もる
「更地で引き渡す」「境界を確定して引き渡す」「室内の家財を撤去して引き渡す」といった条件によって、売主負担は変わります。
査定時には、「この価格は、何を売主が行った後の価格ですか?」と聞いてください。
2,000万円の査定でも、売主が200万円の解体費を負担するなら、解体しない場合と手取りは大きく変わります。
また、解体費は先に業者へ支払うこともあります。売却代金で精算できると思っていたのに、工事前に資金が必要になるケースも考えられます。
古家付きと更地の比較は次の記事で詳しく説明しています。
解体費の見積項目や追加費用はこちらで確認してください。
500万~5,000万円の税引前手取り早見表|2,000万円ならいくら残る?
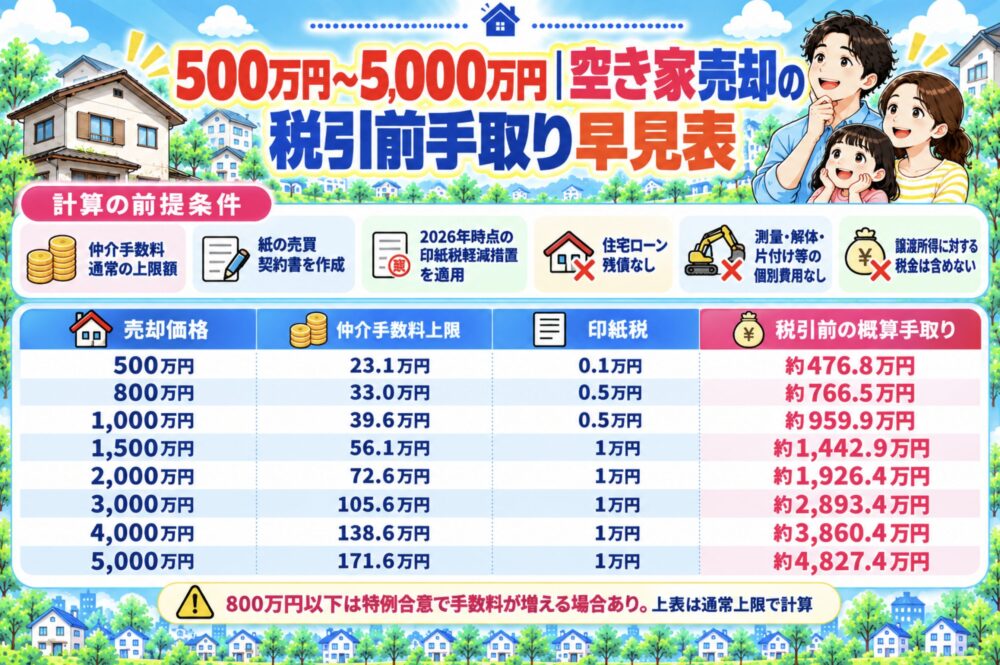
まずは仲介手数料と印紙税だけを引いた場合の比較です。
住宅ローン残債・測量・清掃・解体・登記関係費用・譲渡所得にかかる税金は含めていません。
| 売却価格 | 仲介手数料の通常上限 | 印紙税 | 税引前の概算手取り |
|---|---|---|---|
| 500万円 | 23.1万円 | 0.1万円 | 476.8万円 |
| 800万円 | 33.0万円 | 0.5万円 | 766.5万円 |
| 1,000万円 | 39.6万円 | 0.5万円 | 959.9万円 |
| 1,500万円 | 56.1万円 | 1万円 | 1,442.9万円 |
| 2,000万円 | 72.6万円 | 1万円 | 1,926.4万円 |
| 3,000万円 | 105.6万円 | 1万円 | 2,893.4万円 |
| 4,000万円 | 138.6万円 | 1万円 | 3,860.4万円 |
| 5,000万円 | 171.6万円 | 1万円 | 4,827.4万円 |
※通常の仲介手数料上限、上記の印紙税軽減、その他費用・残債なしを仮定した比較表です。500万円・800万円の欄に低廉な空家等の報酬特例による上乗せは含めていません。
例えば、2,000万円で売却できた場合、仲介手数料と印紙税だけを差し引くと1,926.4万円です。
しかし、相続した実家に家財が残り、測量やローン返済も必要なら、手取りはさらに減ります。
例|2,000万円で売れても、片付け・測量・残債がある場合
| 項目 | 金額 |
|---|---|
| 売却価格 | 2,000万円 |
| 仲介手数料 | ▲72.6万円 |
| 印紙税 | ▲1万円 |
| 残置物処分費 | ▲50万円 |
| 確定測量費 | ▲50万円 |
| ローン残債 | ▲300万円 |
| 税引前手取り | 1,526.4万円 |
※説明用の仮定例です。登記関係費用・譲渡所得にかかる税金などは別途必要になる場合があります。測量費の税務上の取扱いは、売却との直接の関係などによって判断します。
2,000万円で売れても、今回の条件では税引前の手取りが1,526.4万円になります。
さらに、この金額を「自由に使えるお金」として家族へ分配する前に、譲渡所得に対する税金を確認する必要があります。
税引後まで試算するなら、取得費と譲渡所得税を確認する
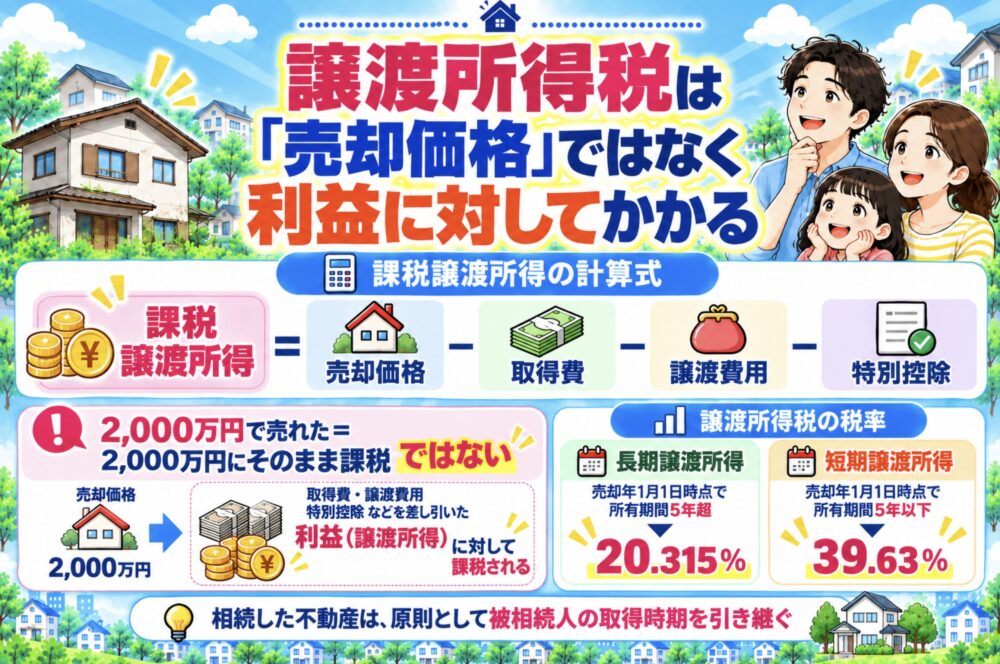
譲渡所得にかかる税金は、原則として売却価格そのものではなく、次の金額をもとに計算します。
課税譲渡所得=売却価格-取得費-譲渡費用-使える特別控除
ここでいう取得費は、売却する土地・建物を取得したときの費用です。
譲渡費用には、売却のために直接かかった一定の仲介手数料・印紙税・取壊し費用などが含まれます。
一方、住宅ローンの元本返済は、この計算式から差し引く譲渡費用にはなりません。
税引後手取りを正確に考えるには、まず取得費と譲渡費用を確認する必要があります。
相続した実家なら、親の購入時の資料を探す
相続した不動産の取得費は、原則として親など被相続人の取得費を引き継ぎます。
建物は減価償却費相当額を差し引く必要があるため、昔の購入額をそのまま入力できるとは限りません。
取得費が分からない場合などは、売却価格の5%を概算取得費とする方法があります。
例えば、2,000万円で売却する場合の5%は100万円です。
ただし、親が土地・建物を購入したときの資料を確認できれば、実際の取得費が100万円より大きい可能性もあります。
取得費によって税額の見込みは大きく変わるため、売買契約書、建築請負契約書、購入時の領収書などを先に探しておきましょう。
国税庁も、相続した土地・建物では被相続人の取得費と取得時期を引き継ぐことを案内しています。
国税庁|相続や贈与によって取得した土地・建物の取得費と取得の時期
なお、シミュレーターは、取得費欄が0円で「5%試算」にチェックもない場合、税引後手取りを表示しません。
取得費が分からないことを理由に、0円の取得費で税額を計算してしまわないための仕様です。
相続日だけで長期・短期を判定しない
長期譲渡所得か短期譲渡所得かは、原則として売った年の1月1日時点の所有期間で判断します。
相続では通常、親などの取得時期も引き継ぎます。
例えば、親が30年前に購入した実家を今年相続して売るなら、相続したばかりという理由だけで短期譲渡所得になるわけではありません。
一般的な税率は、次のとおりです。
| 区分 | 所有期間 | 所得税等・住民税の合計税率 |
|---|---|---|
| 長期譲渡所得 | 売却年1月1日時点で5年超 | 20.315% |
| 短期譲渡所得 | 売却年1月1日時点で5年以下 | 39.63% |
シミュレーターは、これらの一般的な合計税率で概算します。
ほかの税制特例や個別の税額調整をすべて計算するものではないため、売却年の税制と自分の適用条件を確認してください。
相続空き家の特別控除は「選べば使える」制度ではない
相続した一定の空き家を売る場合、譲渡所得から最高3,000万円を控除できる特例があります。
2024年1月1日以後の一定の譲渡で、対象となる家屋と敷地等を取得した相続人の数が3人以上の場合は、最高2,000万円です。
ただし、建築時期、相続後の利用、売却時期、建物の耐震性や取壊しなどの条件があります。
シミュレーターの3,000万円・2,000万円は、適用を確認した人が試算するための入力欄であり、特例が使えると判定する機能ではありません。
また、相続人が複数いる場合は、物件全体の売却価格を入力して、全員分の税金を一括で計算すればよいとは限りません。
各人の持分、取得費、負担した譲渡費用、適用できる控除額などを確認する必要があります。
相続空き家の特別控除の要件は、国税庁の案内でも確認できます。
税率、取得費、譲渡費用、特別控除の詳しい要件はこちらの記事で確認してください。
売却代金を受け取った後、税金を払う資金を残しておく
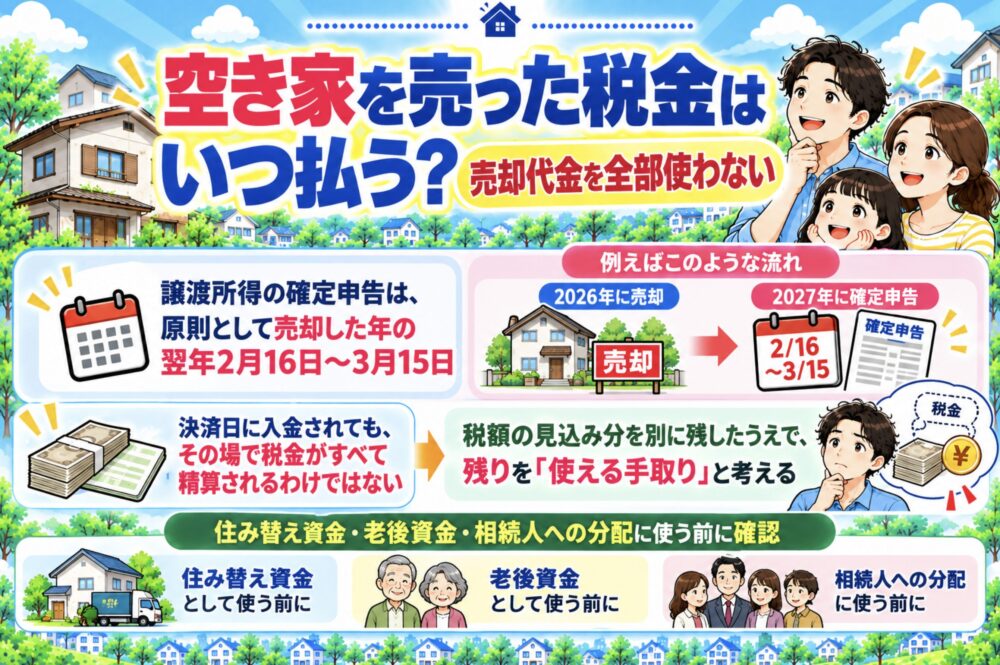
不動産の譲渡所得の確定申告は、通常、売却した年の翌年に行います。
所得税等は確定申告時期に、住民税はその後の納付方法・時期に従って支払うことになります。
例えば、相続人同士で売却代金を分ける予定なら、口座に入った金額をすぐに全額分配するのではなく、税額・未払い費用・精算金を確認してください。
共有持分の売却や遺産分割の方法によって各人の申告内容は異なるため、一人分の税額を全員へそのまま当てはめないことも大切です。
FPの視点では、次の3つを別々に出しておくと、売却代金を使う計画を立てやすくなります。
| 金額 | 意味 |
|---|---|
| 決済時の受取見込額 | 売却代金から決済時に支払う費用・返済などを引く |
| 未払い支出・税額の確保分 | 翌年納める税金、これから支払う費用など |
| 自由に使える見込額 | 受取金額から未払い支出・納税資金を差し引いた残額 |
特に、実家を売ったお金を住み替えや住宅ローン返済に充てる予定なら、納税資金を先に分けておく方が安心です。
売却代金が入る時期と税金を払う時期が違うため、手元にお金があるうちに必要な金額を確保しておきましょう。
査定額をシミュレーターに入れる前に、売主負担の条件を聞く
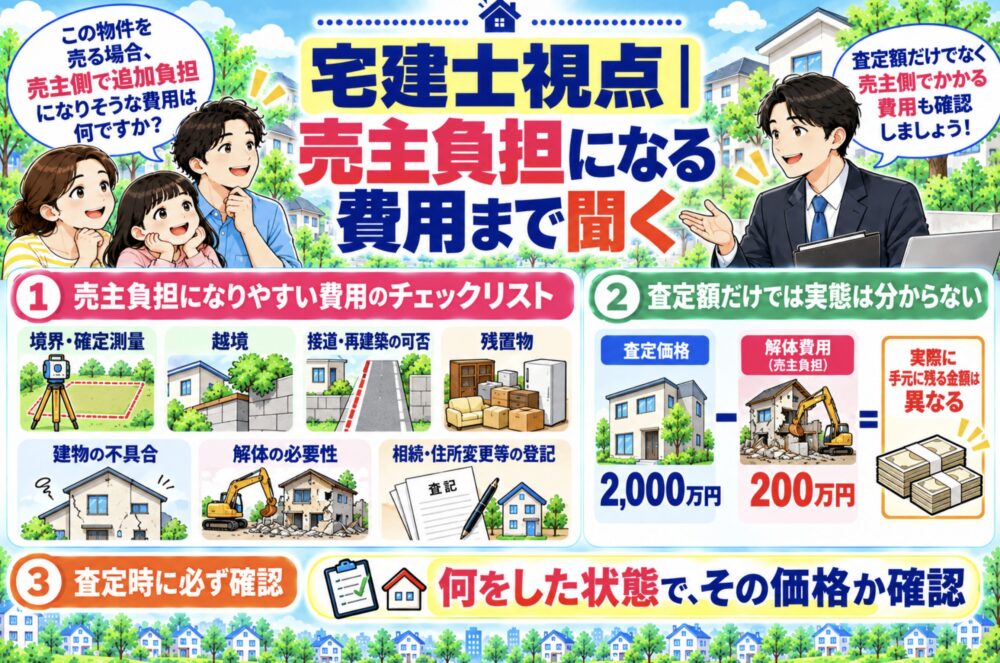
同じ2,000万円の査定でも、「現状のまま売る」場合と「測量・片付け・解体を売主が行って引き渡す」場合では、手取りが異なります。
担当者には、次のように聞いてみてください。
「この査定額は、何をした状態で引き渡す想定ですか。売主側で追加負担になりそうな費用は何ですか?」
特に境界・越境・接道・残置物・建物の不具合・登記名義は、契約が近づいてから問題になることがあります。
例えば、更地渡しの査定額なら、解体費を売主が負担する前提かもしれません。
境界確定をして引き渡す条件なら、測量費が必要になる可能性もあります。
また、仲介の査定額と専門買取会社の提示額を比較する際も、価格だけでなく、片付けや解体を誰が行うのか確認してください。
最初から必要な費用を見込んでおけば、複数社の査定や仲介と買取を、同じ条件で比較しやすくなります。
高く売る準備や査定額の根拠の見方は、こちらで詳しく扱っています。
売り出しても反響がない場合は、価格・広告・建物や土地の条件のどこが原因かを確認してから売り方を見直しましょう。
まだ売却・賃貸・解体など、今後の方針そのものが決まっていない場合は、査定だけでなく活用方法も比べる手段があります。
ただし、複数の提案が届いても、最高査定額がそのまま成約価格になるとは限りません。
まとめ|空き家売却は「売れた金額」ではなく残る金額で判断する
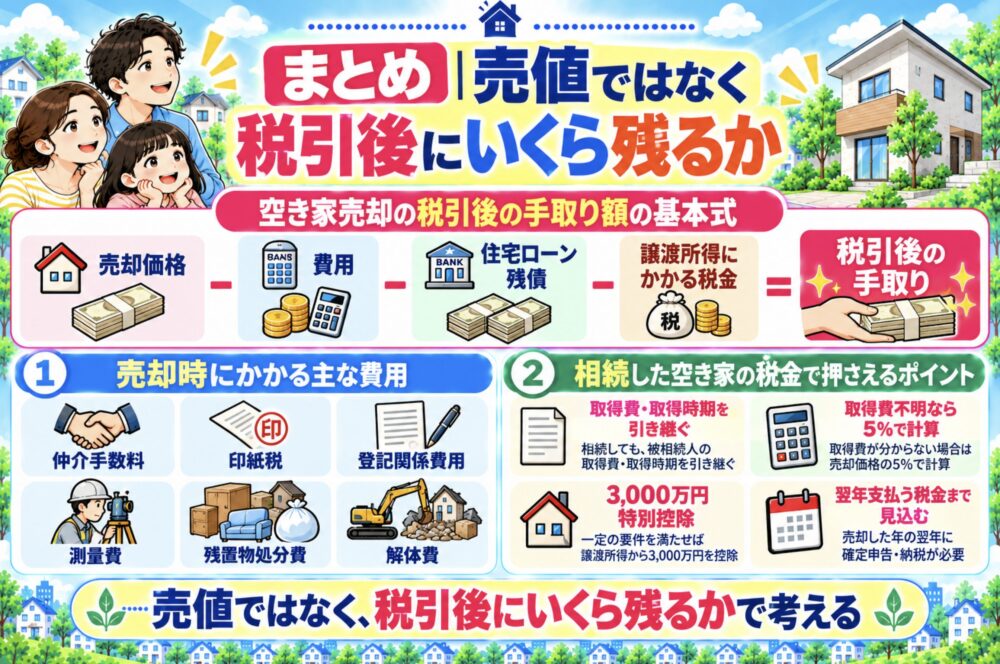
空き家の手取りを出すときは、仲介手数料・印紙税・物件ごとの費用・ローン返済を差し引き、譲渡所得にかかる税金をさらに別枠で確認します。
まずは記事冒頭のシミュレーターで税引前手取りを出し、取得費や特例の見込みが確認できたら、税引後まで試算してください。
税額が分からない段階の「税引前手取り」を、自由に使えるお金として扱わないことが大切です。
また、査定額を比較するときは、金額だけでなく、売主がどのような状態で引き渡す前提なのかまで確認しましょう。
売却価格が少し高くても、解体や測量などの負担が大きければ、最終的な手取りは少なくなる場合があります。
「いくらで売れるか」と「売った後にいくら残るか」は別です。実家を手放した後のお金の使い道まで考えて、売却条件を比較しましょう。
コメント