「相続した実家を売るべきか、貸して家賃を得るべきか」
「毎月8万円で貸せるなら、売らずに残す方が得?」
使う予定のない実家でも、売ってしまうのは惜しいと感じるかもしれません。建物がまだ使えるなら、賃貸に出して家賃収入を得る方法もあります。
ただし、売却価格と月額家賃だけでは、どちらがお金を残せるか判断できません。
貸す場合は、入居前の修繕費、空室期間、大家として負担する管理・修繕費、将来売るときの価格まで考える必要があります。
特に相続した実家では、賃貸募集を始める前に税制と賃貸借契約を確認してください。
一定の相続空き家に使える譲渡所得の特別控除は、相続後に貸付けへ使うと原則として対象外になります。また、普通借家で貸すと、将来家族が住みたくなったときに、希望する時期で明け渡してもらえるとは限りません。
この記事では、売却と賃貸の違い、大家になるための初期費用と契約、5年間の収支例、相談先へ確認したいことを順に説明します。
結論|空き家を売るか貸すかは「手取り・賃貸需要・将来予定」で比較する
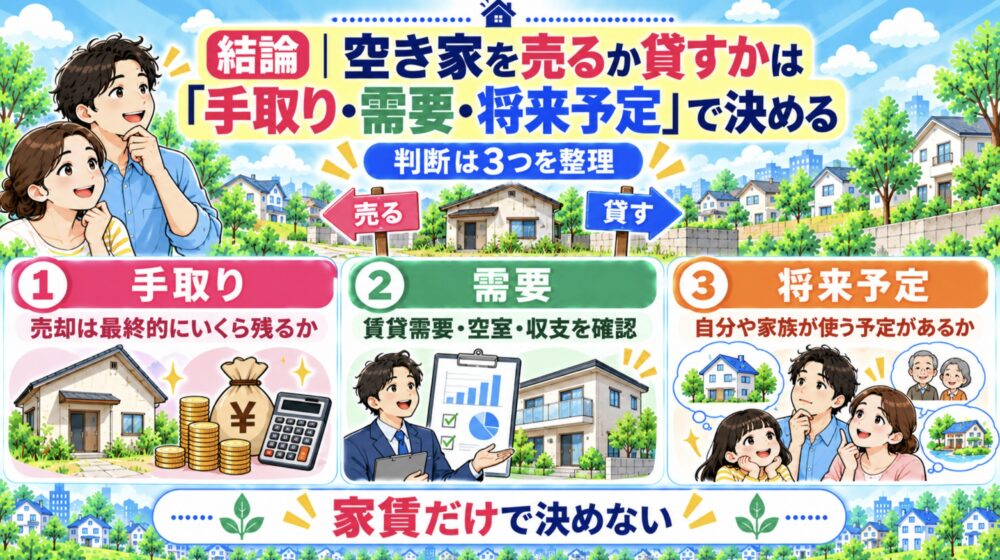
空き家を売るか貸すか迷ったら、最初に次の3つを確認しましょう。
- 今売却したら、費用と税金を引いていくら残るか
- 貸したら、初期費用と年間支出を引いて何年でいくら残るか
- 将来、自分や家族がその家を使う予定があるか
例えば、今後誰も住む予定がなく、遠方からの管理も負担なら、売却して所有者としての負担を終える方法があります。
一方、賃貸需要があり、少ない改修で貸せる家なら、家賃収入と将来の売却を比較する余地があります。
| 現状・希望 | 確認したい選択肢 |
|---|---|
| 今後誰も住む予定がなく、管理も負担 | 現在の売却手取りと売却にかかる期間 |
| 賃貸需要があり、少ない改修で貸せる | 空室・修繕を織り込んだ賃貸収支 |
| 3~5年後に家族が住む可能性がある | 定期借家の可否と、貸さずに保有する費用 |
| 相続した実家を売るか迷っている | 相続空き家の特別控除の適用可能性 |
| 売却価格も想定家賃も分からない | 売却査定・賃料査定・改修見積もりを同時に取る |
「貸せば家を残せる」という利点はあります。しかし、一度入居者を募集すると、賃貸借契約や税制上の条件が変わります。
賃貸は、売却をいつでも元どおりに選び直せる「保留策」ではありません。
空き家を売る・貸すメリットと負担を比較
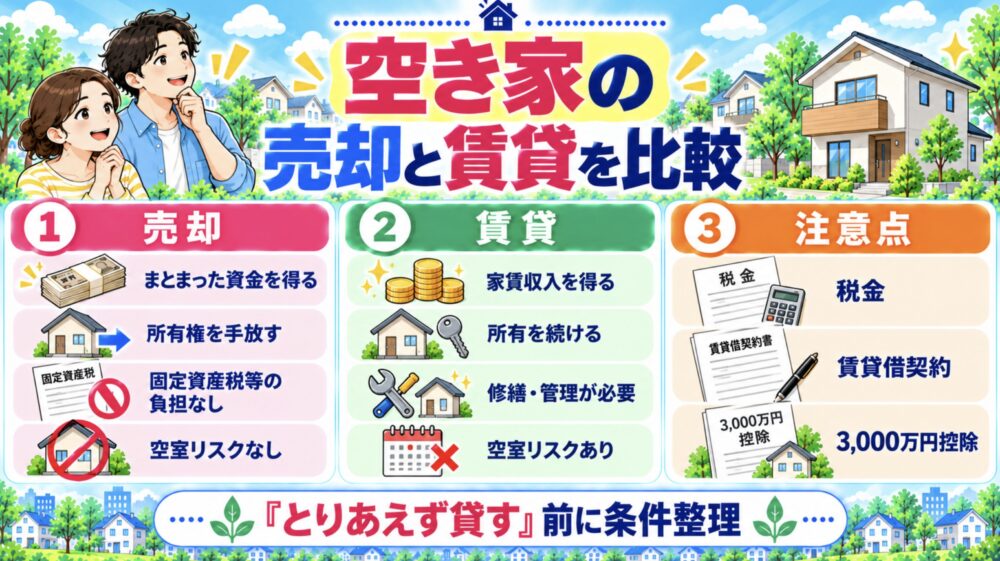
売却と賃貸では、お金の入り方だけでなく、所有者として負担することも変わります。
| 比較すること | 売却 | 賃貸 |
|---|---|---|
| お金の入り方 | 売却時にまとまった資金を得る | 入居中に家賃収入を得る |
| 所有権 | 買主へ移る | 所有者として残る |
| 固定資産税・保険 | 引渡し後は所有者としての負担から離れる | 所有中は負担する |
| 修繕・設備交換 | 引渡しまでの条件や契約上の責任を確認 | 貸主として対応する場面がある |
| 空室リスク | 売却後はなし | 次の入居者が決まるまで収入が止まる |
| 将来の自己利用 | 原則できない | 賃貸借契約の終了後に検討できる |
| 税金 | 譲渡所得への課税・特例を確認 | 不動産所得への課税を確認 |
| 相続空き家の特別控除 | 要件を満たせば利用できる場合がある | 相続後に貸すと、原則としてその特例の対象外 |
売却は現金化できる一方、家を取り戻せない
売却すれば、固定資産税、空き家管理、雨漏り修繕、草刈りなど、所有を続けることで生じる将来の負担から離れられます。
相続人同士で実家を共有していて、現金に換えて分けたい場合にも検討しやすい方法です。
一方、売った後に家族が住みたいと思っても、同じ家を買い戻せる保証はありません。
また、不動産会社から提示された査定価格が、そのまま手元に残るわけでもありません。
仲介手数料・登記・片付け・場合によっては解体費などが必要です。譲渡所得が出れば、売却後に税金を納めることもあります。
売却の判断は「査定が2,000万円」ではなく、費用・残債・税金を引いていくら残るかで考えましょう。
売却価格や費用を入力して概算の手取りを調べたい場合は、こちらのシミュレーターを使ってください。
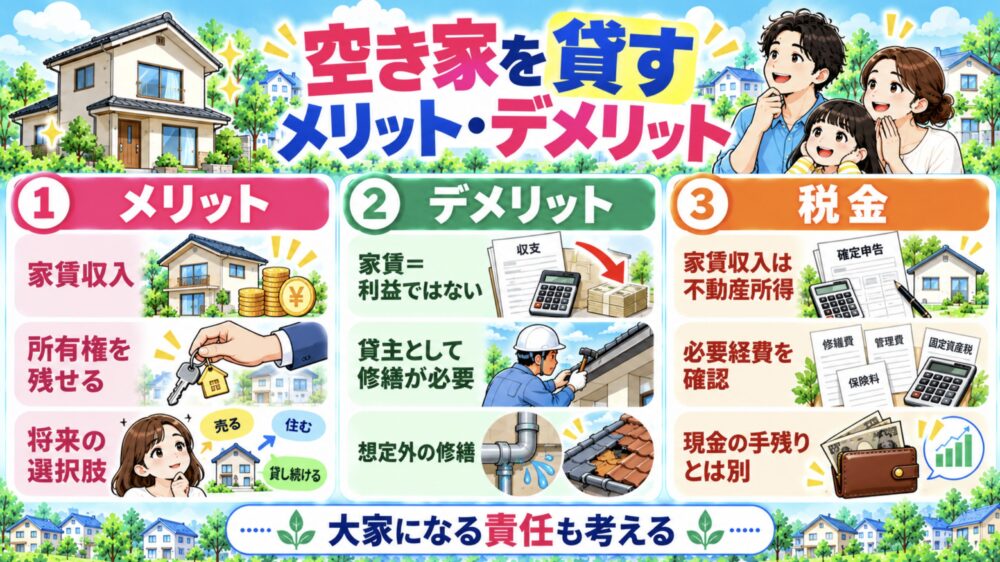
賃貸は家を残せる一方、大家としての責任が続く
賃貸なら所有権を残し、入居中は家賃を得られます。
ただし、入居者がいない期間も固定資産税や保険料などはかかります。給湯器や給排水設備が故障した場合は、貸主が修繕する必要もあります。
「住まなくなった実家をそのまま貸そう」と考えていても、実際には入居前の清掃、設備交換、雨漏り対策などに費用がかかる場合があります。
家賃の見込みが立つ前に、大規模なリフォームを契約しないことが大切です。
まず賃貸会社へ現状を見てもらい、どの程度の修繕が必要で、修繕後ならいくらの家賃を見込めるのか確認しましょう。
空き家を貸すなら、最初に必要な修繕と年間の手残りを計算する
FPの視点では、賃貸収支を次の3つに分けて考えます。
- 貸し始めるまでの支出:清掃、設備交換、内装、雨漏り補修など
- 毎年の現金収支:家賃収入から管理費・税金・修繕費などを引いた金額
- 税務上の所得:家賃収入から税務上の必要経費を引いた金額
この3つは、同じ金額にはなりません。
例えば、入居前に150万円のリフォームをして、毎年60万円の現金が残るとします。
単純計算では、最初の150万円を年間60万円の手残りで回収するまでに2年半かかります。
ただし、その間の追加修繕や不動産所得にかかる税金、空室が長引く場合の影響は別途確認が必要です。
家賃8万円でも、毎年96万円が残るわけではない
例えば、月8万円で入居者を募集すると、12か月満室なら年間家賃は96万円です。
しかし、必ず満室とは限りません。
次のような条件で試算してみます。
| 年間の収支項目 | 仮定額 |
|---|---|
| 家賃8万円×12か月 | 96万円 |
| 空室・募集期間に相当する損失 | ▲8万円 |
| 管理委託費・募集関連費用 | ▲8万円 |
| 固定資産税・保険料 | ▲12万円 |
| 修繕のために見込む支出 | ▲8万円 |
| 年間の現金手残り | 60万円 |
※説明用の架空例です。家賃は11か月分を回収したと仮定しています。上記の修繕費は比較用に年間支出を見込んだもので、実際の発生時期や金額とは異なります。不動産所得にかかる税金、借入金返済、入居前改修費、退去時の大規模修繕などは含めていません。
月8万円の家賃でも、この条件なら現金の手残りは年間60万円です。
さらに、給湯器やエアコンなどの交換が必要になった年は、その年の手残りが少なくなる可能性があります。
周辺の募集広告を見る際は、「募集家賃」と「実際に決まりそうな家賃」を分けてください。
賃貸会社には、希望家賃だけでなく、次の点を聞きましょう。
- 現状のままなら、いくらで貸せそうか
- 修繕後なら、いくらで募集できるか
- 入居者が決まるまで、どの程度の期間を見込むか
- 入居前に必ず直すべき場所はどこか
- どのような入居者を想定しているか
例えば、「リフォームすれば月8万円で募集できる」と言われても、実際に月8万円で入居者が決まるとは限りません。
工事費をかけた分だけ家賃が上がるとは考えず、改修費と成約を見込む賃料をセットで確認してください。
貸主負担の修繕と、入居者負担の修繕を区別する
民法606条では、賃貸人は原則として賃貸物の使用・収益に必要な修繕をする義務を負います。
ただし、賃借人の責任によって修繕が必要になった場合は別です。
例えば、給湯器や給排水設備の故障、雨漏りなどでは、貸主が対応する場面があります。
入居者の責任ではない理由で住宅の一部が使えなくなれば、民法611条により賃料の減額が問題になる場合もあります。
築年数の古い実家では、入居前の修繕費だけでなく、数年後に発生しそうな設備交換費も考えておきたいところです。
「家賃をもらったら、設備は入居者が直す」という前提で収支を組まないようにしましょう。
また、入居者が退去した後に清掃や原状回復が必要になる場合は、次の入居者から家賃を受け取れるまでの期間も考慮します。
不動産所得と口座に残る現金は違う
家賃収入は、原則として不動産所得の計算対象です。
不動産所得=総収入金額-必要経費
必要経費になり得るものには、次のような費用があります。
- 固定資産税
- 損害保険料
- 一定の修繕費
- 減価償却費
- 不動産の貸付けに必要な管理費など
ただし、不動産所得と現金の手残りは一致しません。
例えば、減価償却費は税務上の必要経費になり得ますが、その年に同額の現金が出ていく支出ではありません。
反対に、借入金の元本返済は現金が出ていきますが、原則として必要経費にはなりません。
また、入居前に行ったリフォームも、税務上すべてをその年の修繕費にできるとは限りません。建物の価値を高めたり、使用可能期間を延ばしたりする支出は、資本的支出として減価償却する場合があります。
先ほどの年間60万円を、そのまま課税対象の不動産所得や税引後の利益として扱わないでください。
将来自分で住みたいなら、普通借家と定期借家の違いを確認する
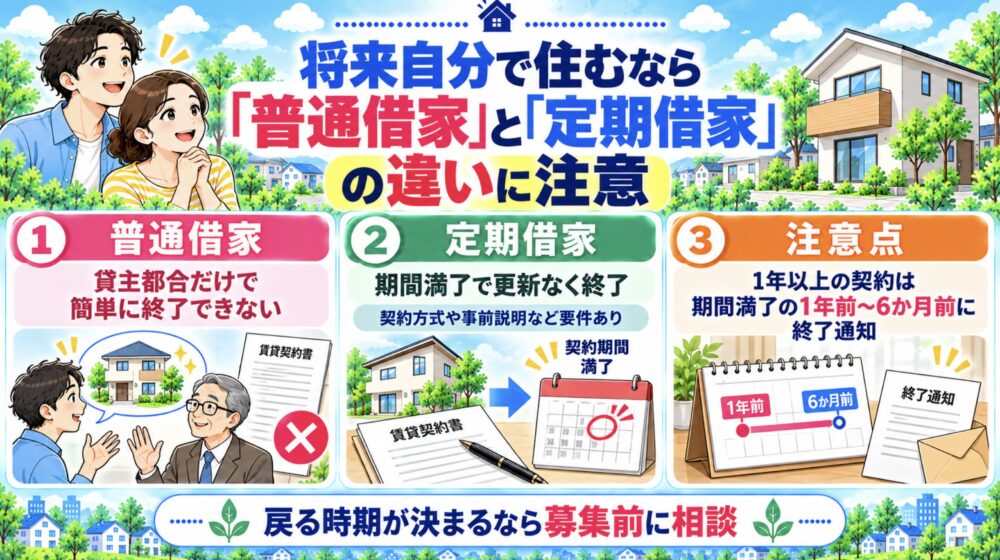
「子どもが5年後に住むかもしれないから、それまでは貸す」
こう考えている場合は、家賃の前に賃貸借契約の方法を確認しましょう。
賃貸借契約には、普通借家と定期借家があります。
| 比較 | 普通借家 | 定期借家(定期建物賃貸借) |
|---|---|---|
| 契約の更新 | 法定更新などの仕組みがある | 要件を満たして締結すれば、更新なく期間満了で終了 |
| 貸主が終了を求める場合 | 更新拒絶・解約申入れには正当事由などの制限がある | 期間満了時の終了。ただし所定の事前説明や終了通知が必要 |
| 将来の自己利用 | 希望する時期に戻れる保証はない | 終了日を計画しやすいが、契約・通知の手続きに注意 |
| 入居者募集 | 契約内容を踏まえて募集 | 期間の制限を踏まえ、需要・募集条件を確認 |
普通借家では「自分の家だから退去してもらう」とは決められない
普通建物賃貸借では、貸主から更新を拒絶する場合などに、正当事由が必要になります。
「家族が使う予定になった」という事情があっても、それだけで希望する日に契約を終了できるとは限りません。
例えば、5年後に子どもが実家へ住む予定でも、普通借家で貸していると、予定どおり明け渡してもらえるとは限らないのです。
所有者だからといって、入居者へ自由に退去を求められるわけではありません。
将来の自己利用が決まっている場合は、賃貸募集を始める前に契約方法を検討してください。
定期借家は、契約期間を書くだけでは成立しない
定期建物賃貸借は、所定の要件に従って契約した場合に、更新なく期間満了で終了する制度です。
ただし、普通借家の契約書に「3年間で終了」と書くだけで、当然に定期借家になるわけではありません。
書面または法令に適合する電磁的記録による契約と、契約前に更新がなく期間満了で終了する旨を説明する手続きなどが必要です。
宅建業者が仲介する場合も、通常の重要事項説明をしただけで、貸主による定期借家の事前説明が自動的に済んだことにはなりません。
仲介業者が貸主の代理として説明することもできますが、その場合も説明する立場と手続きを確認します。
さらに、契約期間が1年以上なら、原則として貸主は期間満了の1年前から6か月前までに終了通知をする必要があります。
通知が遅れた場合は、通知から6か月が経過するまで、契約が終了したことを借主へ主張できません。
例えば3年後に実家へ戻る予定なら、募集前に次のことを相談しておきましょう。
- 定期借家での募集に対応できるか
- 普通借家と比べて想定家賃がどう変わるか
- 必要な契約書や事前説明を誰が行うか
- 期間満了前の終了通知を誰が管理するか
- 入居者が退去した後、自己利用までに修繕が必要か
公式案内:国土交通省|定期建物賃貸借Q&A
相続した実家は「とりあえず貸す」と3,000万円特別控除を失う場合がある
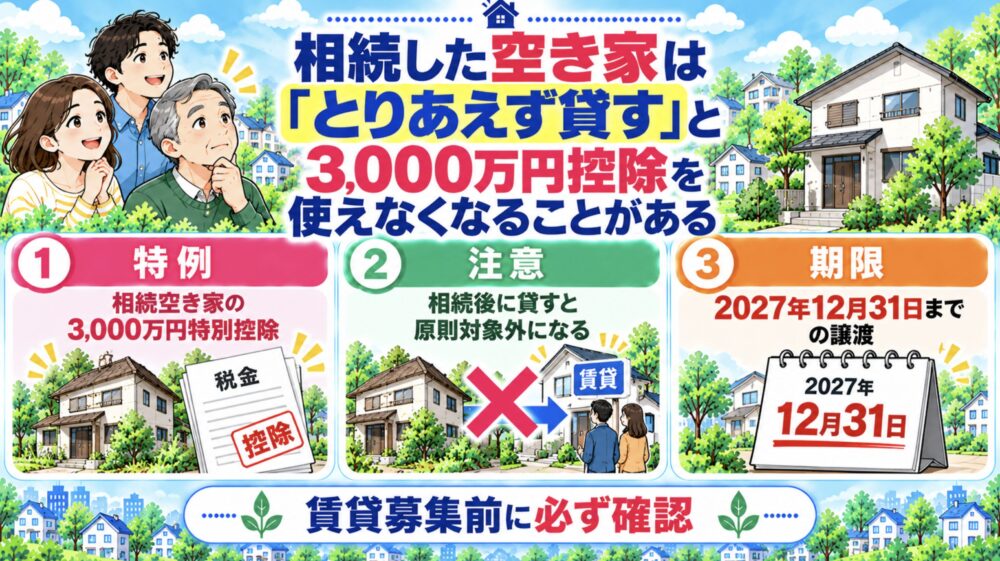
相続した実家では、家賃をいくら得られるかより先に確認したい税制があります。
一定要件を満たす相続空き家には、売却時の譲渡所得から最高3,000万円を控除できる「被相続人の居住用財産(空き家)を売ったときの特例」があります。
対象の家屋・敷地等を取得した相続人が3人以上の場合、一定の譲渡では1人当たり最高2,000万円となります。
この特例では、対象の家屋・敷地等について、相続の時から譲渡の時まで、事業・貸付け・居住の用に使っていないことなどが要件です。
例えば、ほかの要件を満たす見込みの実家でも、相続後に1年間貸し、その後空室になってから売った場合は、原則として「貸付けに使っていない」という要件を満たしません。
空室に戻しても、過去に貸した事実が消えるわけではないためです。
「いったん貸して家賃を受け取り、売るときに空き家へ戻せば3,000万円控除を使える」とは考えないでください。
特例には賃貸の有無以外にも期限・建物の要件がある
この特例は、制度上2027年12月31日までの譲渡が対象です。
さらに、相続開始から3年を経過する日の属する年の12月31日までに売却するなど、別の期限もあります。
建物についても、主に次のような事項を確認します。
- 1981年5月31日以前に建築された家屋か
- 原則として、亡くなった人が一人で住んでいた家か
- 相続後に居住・事業・貸付けへ使用していないか
- 売却代金が所定の上限以下か
- 建物の耐震性や取壊し等の要件を満たすか
- 相続人が複数いる場合、誰が家屋・敷地等を取得したか
例えば、比較的新しい実家や、相続前から賃貸に出していた家などは、そもそも特例の対象にならない場合があります。
そのため、「貸すと必ず3,000万円損する」と考えるのも正しくありません。
賃貸募集や入居前リフォームを決める前に、税務署・税理士等へ、自分の実家が特例の対象になり得るか確認してください。
特別控除の詳しい要件や、利用できた場合の税額は、次の記事で確認できます。
公式案内:国税庁|被相続人の居住用財産(空き家)を売ったときの特例
5年間の比較例|今売る手取り1,500万円と、貸してから売る場合
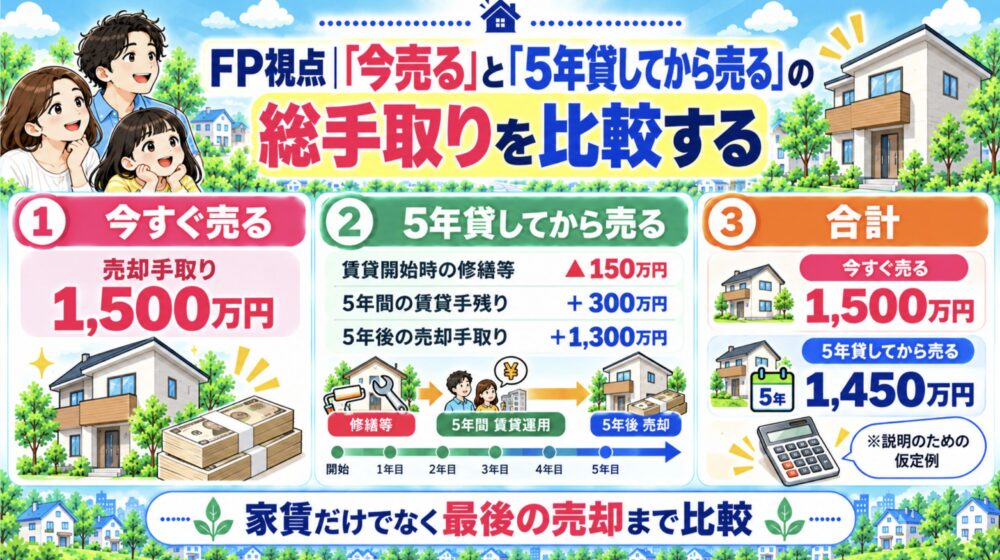
「今売れば1,500万円残るけれど、貸せば毎月家賃が入る」
このような場合、今の売却手取りと5年間の家賃総額だけを比較しても、結論は出ません。
5年間貸した後にも、不動産は手元に残るためです。
同じ5年間で比べるなら、次のように考えます。
今売る:現在の売却手取り
5年間貸して売る:5年間の賃貸手残り+5年後の売却手取り-賃貸開始時の初期投資
仮の数字を使って比べてみましょう。
| 比較項目 | 今すぐ売る | 5年間貸してから売る |
|---|---|---|
| 現在の売却手取り | 1,500万円 | ― |
| 賃貸開始時の修繕等 | ― | ▲150万円 |
| 5年間の賃貸手残り | ― | +300万円 |
| 5年後の売却手取り | ― | +1,300万円 |
| 合計 | 1,500万円 | 1,450万円 |
※比較方法を示すための架空例です。実際の譲渡所得税・不動産所得にかかる税金、毎年の空室・家賃変動、売却費用、ローン、追加修繕、手元資金の運用益や時間価値などは個別に確認が必要です。上表は将来の売却価格や収益を予測したものではありません。
この条件なら、単純な合計は次のようになります。
- 今すぐ売る:1,500万円
- 5年間貸してから売る:1,450万円
この例で分かるのは、家賃収入があるからといって、必ず手元に残るお金が多くなるわけではないことです。
また、相続空き家の特別控除を今の売却で利用できる場合は、賃貸によってその適用可能性を失うことも、比較に反映させる必要があります。
比較結果を左右するのは、初期投資・空室・出口価格
先ほどの例では、5年間の賃貸手残りを300万円、年平均60万円と仮定しました。
しかし、入居者が退去して半年空室になれば、その年の収入は変わります。
給湯器や屋根などの追加修繕が必要になっても同じです。
さらに、5年後に売る際、入居者がいるか、空室になっているかによって、想定する買主が変わる場合もあります。
5年後の売却価格を、今の査定額と同じになる前提で固定しないことが大切です。
FPの視点では、少なくとも次の3パターンを作ると判断しやすくなります。
- 予定より長く空室になった場合
- 給湯器・屋根・水回りなどに大きな修繕費が発生した場合
- 5年後に希望する価格で売れなかった場合
家賃収入の見込みだけでなく、思うように貸せない場合も含めて、保有し続けられるか考えましょう。
一度貸してから売却できる?入居中は買主と価格の考え方が変わる
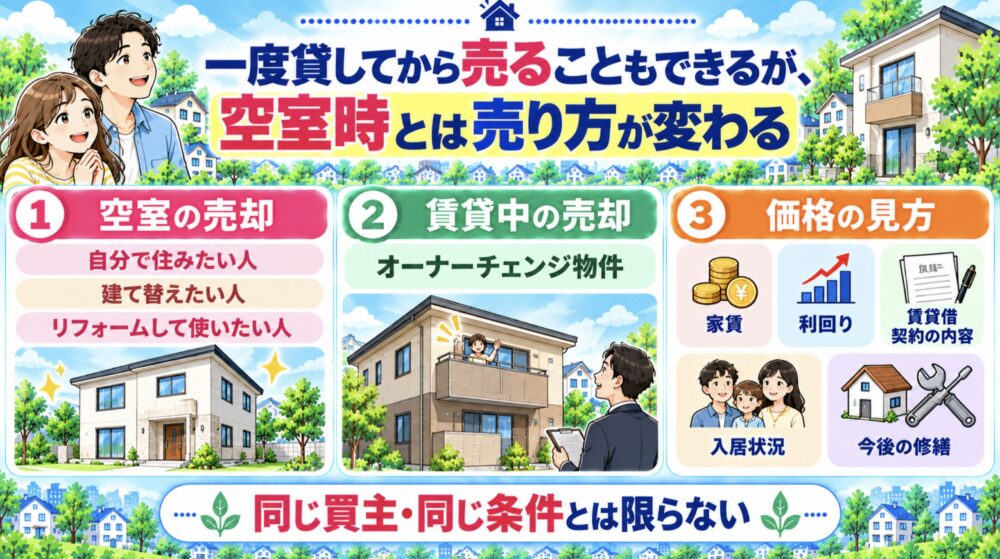
入居者がいる家でも、売却は可能です。
ただし、賃貸借関係を買主が引き継いで売却する場合は、いわゆるオーナーチェンジ物件として扱われます。
空室の戸建てなら、自分で住みたい人、建て替えたい人、賃貸運用したい人などが購入候補になります。
一方、賃貸中なら、家賃・契約期間・入居状況・将来の修繕費などを踏まえる投資家が、主な購入候補になる場合があります。
| 売却時の状態 | 買主が確認すること |
|---|---|
| 空室 | 自分が住める時期、建物状態、建て替えの可否 |
| 入居中 | 家賃、契約内容、借主への対応、維持費、収益性 |
例えば、実家を自宅として買いたい人にとって、入居者がいることは購入条件に影響します。
一方、賃貸運用を目的とする人なら、入居中の家賃収入を評価する場合があります。
「入居者がいれば必ず高く売れる」わけでも、「入居中なら売れない」わけでもありません。
将来売る予定があるなら、賃貸募集の段階で、その地域のオーナーチェンジ物件に需要があるか確認しておきましょう。
また、普通借家で貸した後に売却する場合、買主が自分で住みたいからといって、入居者に自由に退去してもらえるわけではありません。
今後の売却を見込んでいるなら、賃貸借契約の種類と売却時の条件を、賃貸会社・売買仲介会社の両方へ相談してください。
迷ったら売却査定と賃料査定を同時に取り、同じ条件で比べる
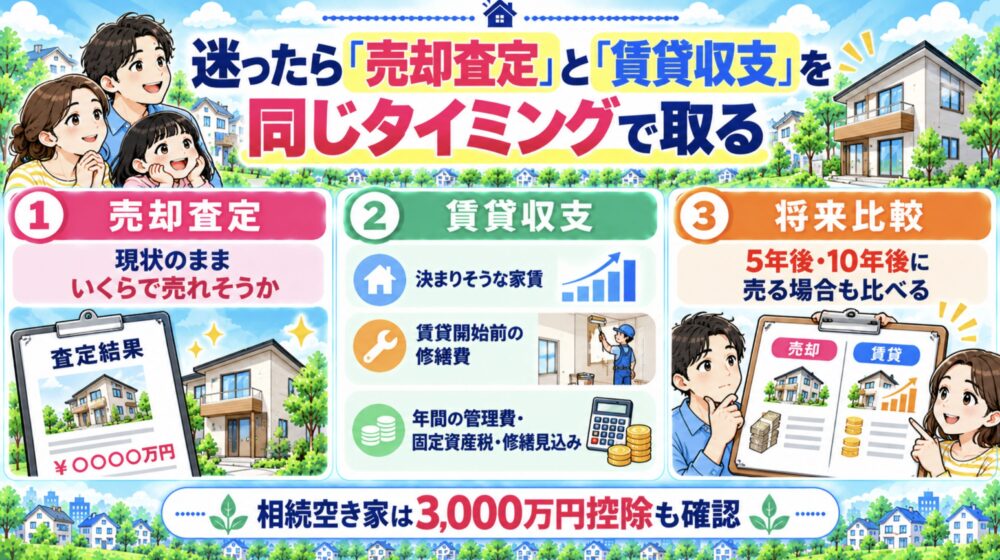
売るか貸すかを決める前に、不動産会社へ次の数字を確認しましょう。
| 売却の相談で聞くこと | 賃貸の相談で聞くこと |
|---|---|
| 現状のまま売る場合の成約見込み価格 | 実際に決まりそうな賃料 |
| 成約までにかかりそうな期間 | 入居者募集にかかりそうな期間 |
| 売主負担の測量・片付け・修繕・解体費 | 賃貸開始前に必要な改修・清掃・設備費 |
| 仲介手数料・税金・残債を引いた手取り | 管理費・修繕・税金等を引いた年間手残り |
| 売却しにくい条件があるか | 普通借家・定期借家での募集の可否 |
売却査定額が高くても、成約まで長期化したり、解体費がかかったりすれば手取りは変わります。
賃料査定が高くても、その金額で入居者が決まらなければ収入にはなりません。
例えば、賃貸会社から「月8万円で募集できます」と言われたら、同時に次のことも確認してください。
「月8万円で決まりそうですか。貸すために、最初にいくら修繕費がかかりますか?」
売買仲介会社には、次のように聞いてみましょう。
「現状のまま売る場合、費用を引いていくら残りそうですか。入居者がいる状態で売る場合も扱えますか?」
この2つが分かれば、月額家賃と売却査定額だけを比べるより、自分の実家に合った判断ができます。
相談前に「何年持つか」を家族で決めておく
売却査定と賃料査定を取る前に、家族の今後の予定も確認しておきましょう。
例えば、次のような事情です。
- 5年以内に自分や家族が住む可能性がある
- 少なくとも10年間は誰も使わない
- 兄弟姉妹が実家の売却を希望している
- 相続人のうち一人が管理や修繕を負担している
- 今後、大きな修繕費を負担する余裕がない
同じ家でも、家族が数年後に住む予定なら、契約期間のある賃貸を検討する意味があります。
一方、誰も住む予定がなく、遠方からの管理も難しいなら、売却の手取りや時期を確認する必要があります。
どちらもすぐに決められない場合は、当面の管理方法と、売却・賃貸を見直す時期を決めて保有する方法もあります。
ただし、何もしないまま空き家を放置することとは区別してください。
遠方の実家を管理会社へ任せたい場合は、見回り・換気・通水などのサービス内容と料金を、こちらで比較しています。
売却・賃貸・改修・解体の方針が決まっていない場合は、複数の方法を比較してから相談先を選ぶ方法もあります。
なお、提案が届くことと、想定賃料で入居者が決まること、査定額で売れることは別です。
タウンライフ 空き家解決では、売却査定だけでなく、活用・リノベーション・建て替え・解体などの解決方法を比較できます。対応会社や提案内容は、物件所在地・状態・希望条件によって異なります。
※広告を含みます。提案された会社と契約する必要はありません。査定価格・想定家賃・必要費用・契約条件を比較してください。
まとめ|売却価格と月額家賃ではなく、将来までの手取りで考える
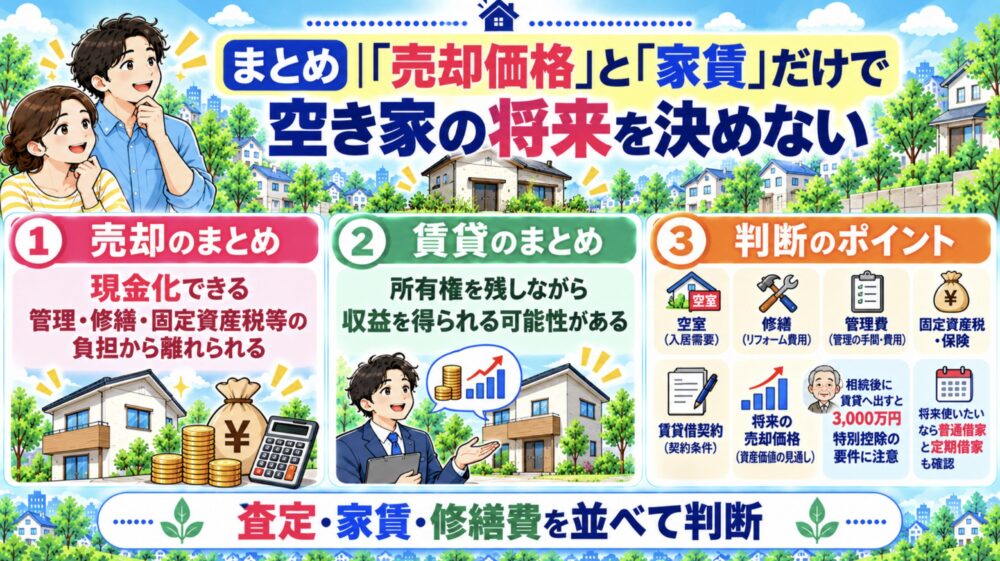
空き家を売れば、まとまった資金を得られ、引渡し後は所有者としての管理・修繕負担から離れられます。
貸せば、所有権を残して家賃収入を得られる可能性がありますが、入居前の修繕費や空室への備えが必要です。
今売った場合の税引後手取りと、数年間の賃貸手残り+将来売った場合の手取り-初期投資を、同じ期間・同じ税引後の条件で比較してください。
そのうえで、相続空き家の特別控除を使える可能性があるか、家族が将来使う時期に合った賃貸借契約を結べるかを確認しましょう。
特に、相続後に貸した事実は、後から空室に戻しても消えません。売却を選ぶ可能性があるなら、賃貸募集の前に税制を確認しておきたいところです。
売るか貸すか迷っている段階で、先に入居募集や大規模リフォームを始めず、売却査定・賃料査定・必要な修繕費をそろえてから判断しましょう。
コメント