「空き家を持っていると、固定資産税が6倍になるって本当?」
「相続した実家を解体したら、いつから税金が変わる?」
「古い建物を残した方が、固定資産税は安く済むの?」
空き家の固定資産税を調べると、「6倍」という数字を見かけます。しかし、親が亡くなって誰も住まなくなっただけで、固定資産税が自動的に6倍になるわけではありません。
「6倍」という話は、住宅の敷地に適用される住宅用地特例と関係しています。
建物を解体した場合や、管理状態の悪い空き家について自治体から勧告を受けた場合などは、この特例が外れて土地の税負担が増える可能性があります。
ただし、実際の納税額は土地の評価や負担調整措置、建物分の税額などによって変わります。
相続した実家を解体するか迷っている人に向けて、空き家の固定資産税の仕組みと「6倍」と言われる理由、解体や行政からの勧告によって税金がどう変わるのかを整理します。
結論|空き家になっただけでは固定資産税は6倍にならない
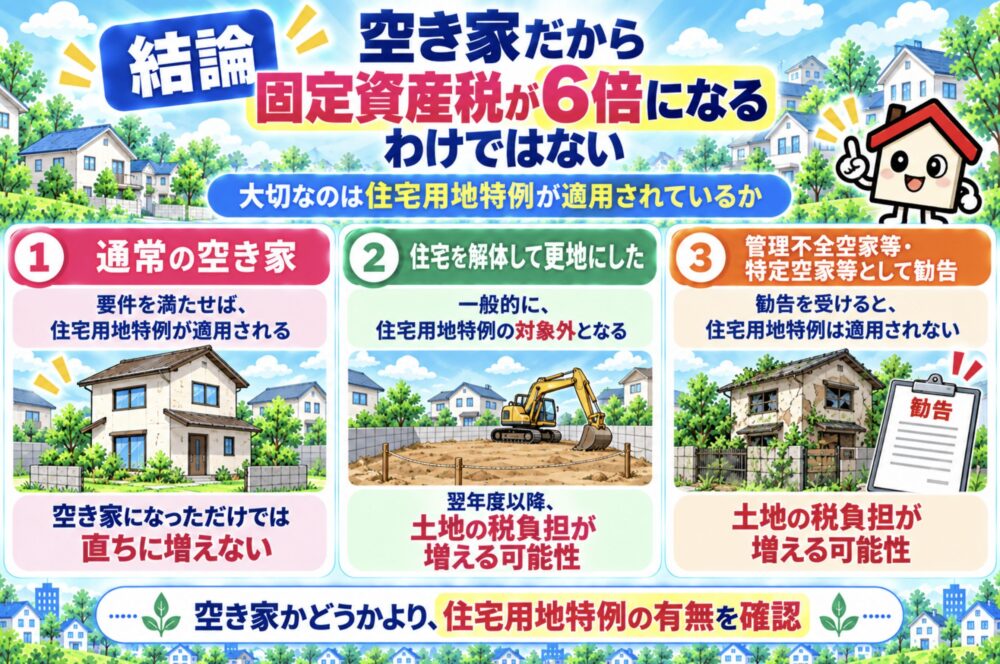
まず、建物や土地の状態と住宅用地特例の関係を確認しましょう。
| 空き家・土地の状態 | 住宅用地特例 | 税負担への影響 |
|---|---|---|
| 誰も住んでいない通常の空き家 | 住宅用地の要件を満たせば適用 | 空き家になっただけでは直ちに増えない |
| 住宅を解体して更地にした | 原則として対象外 | 土地の税負担が増える場合がある |
| 管理不全空家等として勧告を受けた | 勧告に対する必要な措置が講じられない場合は対象外 | 土地の税負担が増える場合がある |
| 特定空家等として勧告を受けた | 勧告に対する必要な措置が講じられない場合は対象外 | 土地の税負担が増える場合がある |
ここで重要なのは、現在、その土地に住宅用地特例が適用されているかという点です。
親が亡くなって実家が空き家になっても、住宅としての状態が保たれ、住宅用地の要件を満たしていれば、空き家になったという理由だけで特例が外れるわけではありません。
一方、建物が残っていれば必ず特例が続くわけでもありません。
著しく老朽化し、客観的に住宅として認められない状態になっている場合などは、勧告の有無とは別に住宅用地として扱われない可能性があります。
自分の空き家の固定資産税はいくら?納税通知書の見方
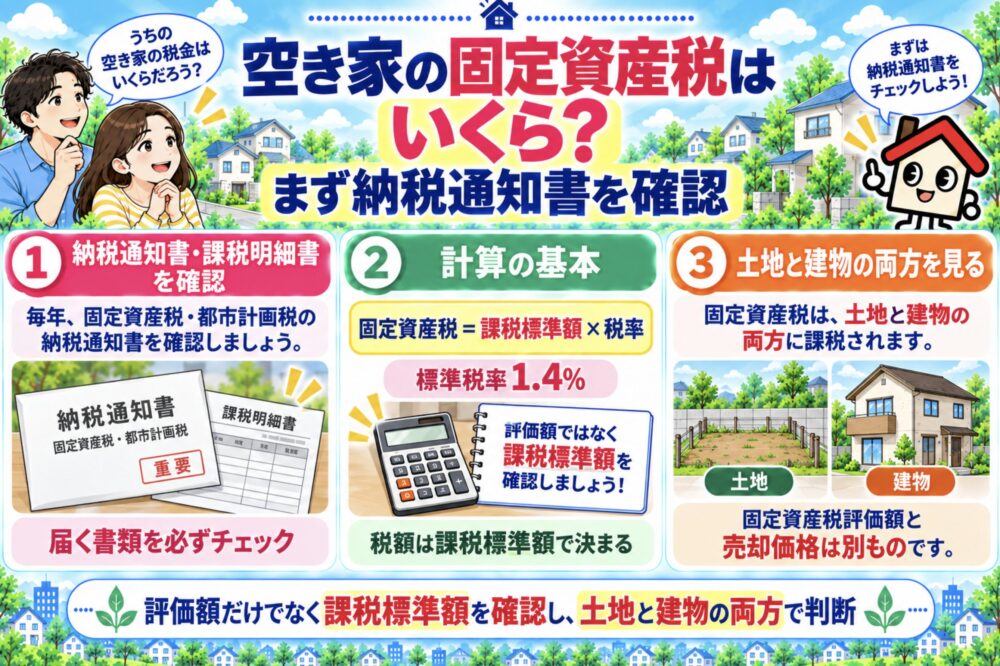
実家の固定資産税を知りたいなら、まず毎年届く固定資産税・都市計画税の納税通知書と課税明細書を探してください。
固定資産税の基本的な計算式は、次のとおりです。
固定資産税=課税標準額×税率
標準税率は1.4%ですが、自治体によって異なる税率を定めている場合があります。
ここで混同しやすいのが、次の3つの金額です。
| 金額 | 意味 |
|---|---|
| 固定資産税評価額 | 固定資産を課税上評価した価格 |
| 課税標準額 | 住宅用地特例や負担調整措置などを反映し、税額計算の基礎となる金額 |
| 税額 | 課税標準額に税率を掛けるなどして算出される納税額 |
土地の固定資産税評価額に1.4%を掛けても、実際の固定資産税額になるとは限りません。
住宅用地特例が適用されていれば、土地の課税標準額は評価額より小さくなります。また、土地には負担調整措置もあります。
解体した後の税額を知りたい場合は、現在の納税額だけでなく、土地の評価額と課税標準額も確認しておきましょう。
土地と建物の税額は分けて確認する
一戸建てでは、通常、土地と建物の両方に固定資産税がかかります。
建物を解体すると、それぞれの税額の動きが異なります。
- 土地:住宅用地特例が外れ、負担が増える場合がある
- 建物:解体後、翌年度から建物分の税金がかからなくなる
例えば、建物を解体して土地の固定資産税が増えても、建物分の税金はなくなります。
そのため、土地の税額だけを見て「解体したら税金が増える」とも、建物分だけを見て「解体したら税金が安くなる」とも決められません。
土地と建物の合計額がどう変わるかを確認する必要があります。
都市計画税が課されている地域なら、そちらも合わせて比較しましょう。
相続登記前の実家は誰が固定資産税を払う?
固定資産税は、原則として毎年1月1日時点の所有者に課税されます。
登記上の所有者が亡くなっている場合は、相続人など、その不動産を現に所有する人が納税することになります。
相続人が複数いれば、連帯して納税義務を負う場合があります。
例えば、兄弟3人で実家を相続する予定でも、相続登記や遺産分割が終わっていないからといって、固定資産税の支払いを先延ばしにできるわけではありません。
相続登記とは別に、自治体へ現所有者の申告が必要になる場合もあります。
親が亡くなった後は、納税通知書の宛先や届出状況も確認してください。
相続人が複数いる場合は、誰が固定資産税を立て替えるのか、後からどのように精算するのかも話し合っておきたいところです。
「固定資産税が6倍」と言われる理由は住宅用地特例にある
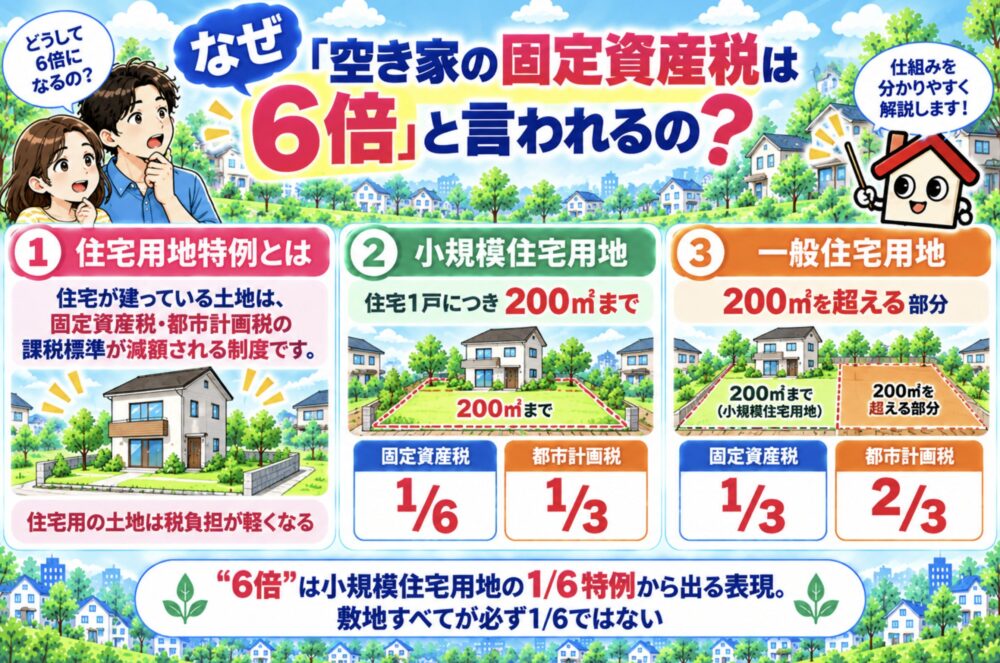
住宅用地特例は、住宅の敷地として利用されている土地について、固定資産税や都市計画税の課税標準を軽減する制度です。
軽減割合は、住宅用地の面積によって異なります。
| 住宅用地の区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地 住宅1戸につき200㎡までの部分 |
評価額の1/6 | 評価額の1/3 |
| 一般住宅用地 小規模住宅用地以外の部分 |
評価額の1/3 | 評価額の2/3 |
「固定資産税が6分の1になる」と言われますが、正確には、小規模住宅用地について固定資産税の課税標準が評価額の1/6になるという仕組みです。
住宅1戸につき200㎡を超える部分まで、すべて1/6になるわけではありません。
また、住宅の敷地なら面積に制限なく特例が適用されるわけでもなく、住宅の床面積との関係などによって対象範囲が決まります。
つまり、敷地面積が広い実家では、土地全体に同じ軽減割合が適用されているとは限りません。
都市計画税にも住宅用地特例がある
都市計画税が課される地域では、固定資産税とあわせて確認します。
都市計画税の制限税率は0.3%で、実際の税率は自治体によって異なります。
小規模住宅用地では課税標準が1/3、一般住宅用地では2/3になる特例があります。
住宅を解体して特例が外れると、固定資産税だけでなく、都市計画税の負担も変わる場合があります。
一方、都市計画税が課されていない地域もあります。
親が住んでいた実家の税金を調べる際は、納税通知書に都市計画税の記載があるかも確認しておきましょう。
土地の評価額1,200万円で計算|本当に税額が6倍になる?
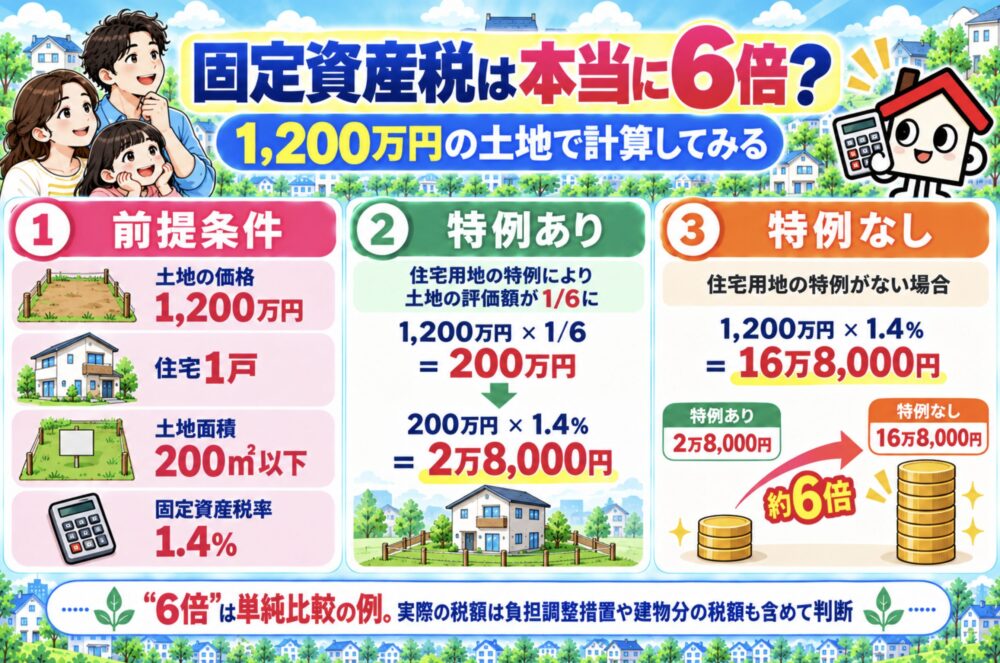
住宅用地特例の「1/6」を、具体的な数字で確認してみましょう。
次の条件を仮定します。
- 土地の固定資産税評価額:1,200万円
- 土地面積:200㎡以下
- 住宅:1戸
- 固定資産税率:1.4%
※実際の売却価格ではなく、固定資産税評価額を1,200万円とする仮定例です。
住宅用地特例が適用される場合
土地全体が小規模住宅用地に該当し、課税標準を評価額の1/6として計算します。
1,200万円×1/6=200万円
固定資産税を単純計算すると、
200万円×1.4%=2万8,000円
となります。
住宅用地特例が適用されない場合
比較のため、特例も負担調整措置も考慮せず、評価額1,200万円をそのまま課税標準と仮定します。
1,200万円×1.4%=16万8,000円
2万8,000円の6倍は16万8,000円です。
「6倍」という数字は、住宅用地特例の軽減割合を使った単純計算から出ています。
| 比較 | 計算上の土地の固定資産税 |
|---|---|
| 小規模住宅用地の特例あり | 2万8,000円 |
| 特例なし・負担調整措置も考慮しない | 16万8,000円 |
ただし、この表は「解体後の税額予測」ではありません。
実際の土地には負担調整措置などがあるため、特例が外れたからといって課税標準が必ず評価額そのものになるわけではありません。
さらに、建物を解体すれば、翌年度から建物分の固定資産税もなくなります。
例えば、現在の納税通知書に土地と建物を合わせて「固定資産税10万円」と書かれていても、それを単純に6倍して「解体後は60万円」と計算しないでください。
自分の実家でいくら変わるのか知りたい場合は、土地と建物の課税明細書を確認したうえで、物件所在地の自治体へ相談しましょう。
空き家を解体すると固定資産税はいつから変わる?
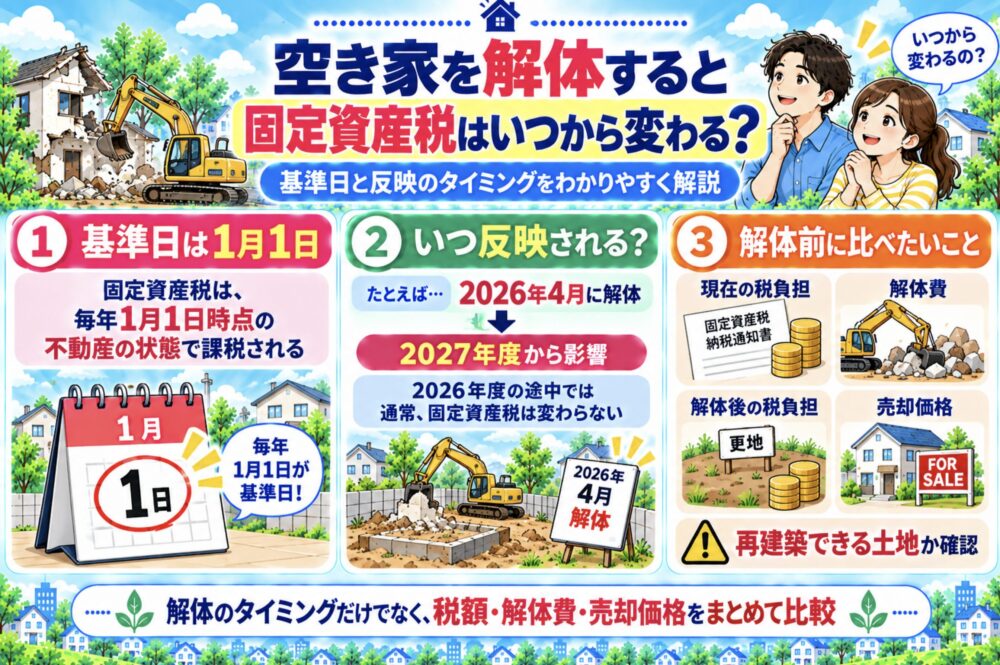
固定資産税は、毎年1月1日の状態を基準として課税されます。
例えば、ある年の4月に住宅を解体した場合、その年の1月1日には建物が存在しています。
そのため、通常は解体した月からその年度の固定資産税が減額・増額されるのではなく、解体の影響が表れるのは翌年度分からです。
| 1月1日時点の状態 | その年度の基本的な扱い |
|---|---|
| 住宅が残っている | 住宅用地の要件を満たせば土地の特例を適用。建物も課税対象 |
| 前年中に住宅を解体し、更地になっている | 土地は原則として住宅用地特例の対象外。解体済みの建物は課税対象外 |
年の途中で建物を解体しても、その年度の建物分の固定資産税が月割りで返金されるわけではありません。
例えば、4月に解体した場合と12月に解体した場合では、どちらも翌年1月1日に更地であれば、原則として翌年度の土地の課税に解体の影響が表れます。
ただし、建物を解体してから売却するまでに年をまたぐかどうかで、売主が負担する税金は変わる可能性があります。
更地にしてから買主を探す予定なら、売却までどの程度の期間がかかりそうかも確認しておきましょう。
建て替え中の土地には例外がある
「1月1日に建物がなければ、必ず住宅用地特例が外れる」とも言い切れません。
既存住宅を取り壊して建て替える場合、一定の要件を満たし、必要な申告を行うことで、建て替え中も住宅用地特例が継続される場合があります。
ただし、単に「将来、新築するつもり」というだけでは対象になりません。
着工状況、建築確認の手続き、完成予定時期などが関係します。
年末年始をまたぐ解体・建て替えを計画しているなら、工事日程を決める前に物件所在地の税務担当へ確認してください。
また、建物を取り壊した場合、自治体へ家屋滅失の届出や住宅用地に関する申告が必要な場合があります。
登記されている建物の滅失登記とは別に、自治体側の手続きも確認しておきましょう。
管理不全空家等・特定空家等は「勧告」で住宅用地特例の対象外になる
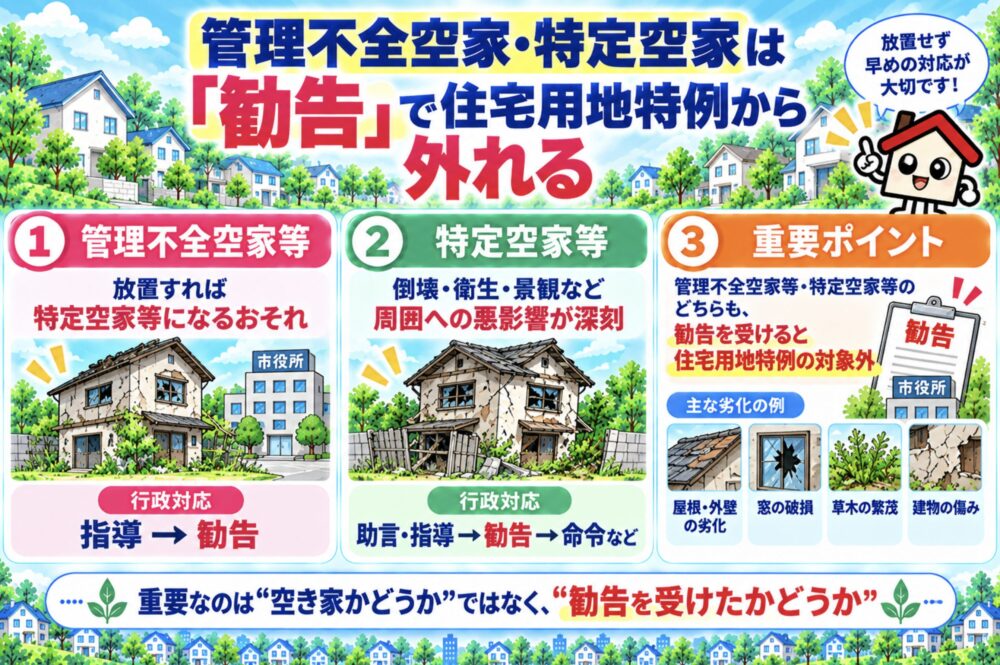
空き家の固定資産税を考えるときは、建物の有無だけでなく、自治体からの通知も確認してください。
改正空家法では、周囲への著しい悪影響がある「特定空家等」に加え、そのまま放置すると特定空家等になるおそれのある「管理不全空家等」に対しても、指導・勧告ができるようになりました。
住宅用地特例との関係で重要なのは、市区町村から法に基づく勧告を受けたかどうかです。
| 自治体からの対応 | 住宅用地特例との関係 |
|---|---|
| 管理についての相談・一般的な注意喚起 | それだけで特例が外れるとは限らない |
| 管理不全空家等への指導 | 指導を受けただけで一律に外れるわけではない |
| 管理不全空家等への勧告 | 勧告に対する必要な措置が講じられない場合は対象外 |
| 特定空家等への勧告 | 勧告に対する必要な措置が講じられない場合は対象外 |
勧告を受け、1月1日の賦課期日までに必要な措置が講じられていない場合は、その土地が住宅用地特例の対象から外れます。
ただし、特例が外れても、今の固定資産税額がそのまま6倍になるわけではありません。
また、勧告を受けてから慌てて解体する前に、自治体が何の改善を求めているのか確認する必要があります。
補修・剪定・除却など、必要な対応は物件の状態によって異なります。
例えば、庭木の越境や建物の一部の破損について改善を求められている場合、所有者がすぐに建物全体の解体を決める必要があるとは限りません。
自治体から通知が届いたら、まず担当窓口へ連絡し、どの状態をいつまでに改善する必要があるのか確認してください。
勧告・命令の違いや、通知が届いた場合の具体的な対応は、次の記事で確認できます。
FP視点|固定資産税だけでなく、空き家を持ち続ける費用を計算する
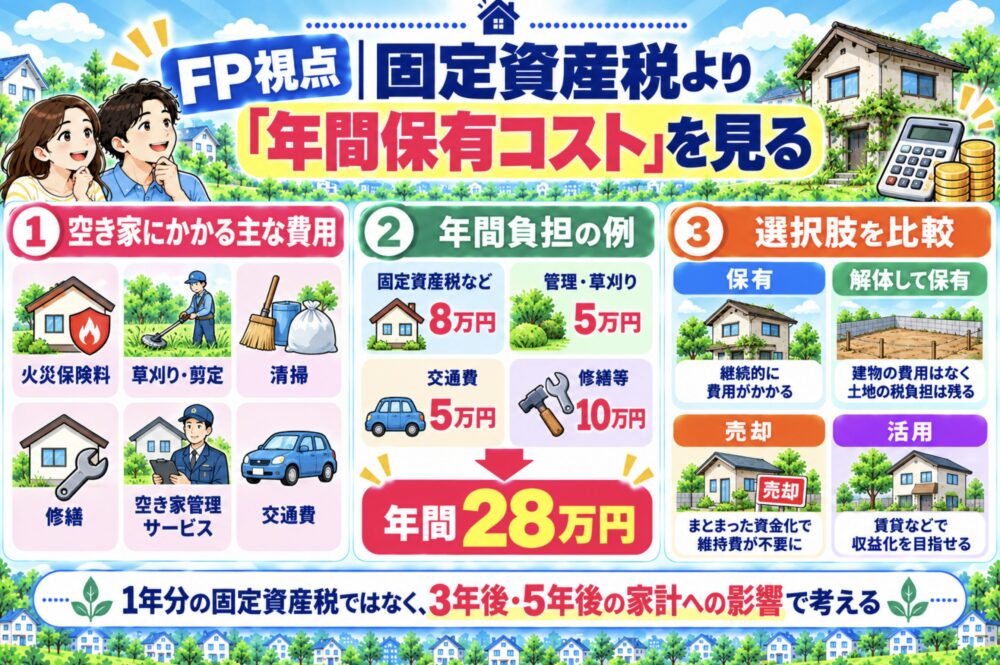
固定資産税が安いからといって、空き家を持ち続ける費用まで安いとは限りません。
例えば、相続した実家で、ある年に次の費用がかかったとします。
| 費用 | 年間の仮定額 |
|---|---|
| 固定資産税など | 8万円 |
| 管理・草刈り | 5万円 |
| 実家への交通費 | 5万円 |
| 修繕費 | 10万円 |
| 合計 | 28万円 |
※比較用の仮定例です。実際の費用は物件の状態や管理方法で異なり、修繕費が毎年同額発生するとは限りません。
固定資産税などが8万円でも、その年に家計から出ていったお金は28万円です。
一方、解体すれば建物の修繕費や一部の管理費を減らせる場合がありますが、解体費の支払いが必要になり、土地の税負担が変わることもあります。
「税金が上がるから建物を残す」という判断と、「建物を残した方が経済的に有利」という判断は同じではありません。
例えば、今後誰も実家を使う予定がなく、毎年修繕費がかかるなら、固定資産税だけを理由に建物を残すことが適切とは限りません。
反対に、まだ使える建物を解体すると、売却価格や利用方法に影響する場合もあります。
建物付きで売る場合と更地にして売る場合の価格、解体費、再建築の可否は、次の記事で比較しています。
解体する方針が決まっている場合は、実際の工事費を確認してから収支を計算しましょう。
解体費用は建物の構造や広さだけでなく、道路の幅、重機の搬入条件、塀や庭木の撤去などによっても変わります。
解体無料見積ガイドで複数の解体業者を比較する方法もあります。
なお、自治体によっては解体補助金や、解体後の土地に関する独自の税負担軽減制度を設けている場合があります。
全国共通ではないため、補助金を利用したい場合は、工事契約前に物件所在地の自治体へ確認してください。
税金を抑えるためだけに、危険な建物を放置しない
老朽化した建物を残せば、いつまでも住宅用地特例が続くとは限りません。
雨漏りや外壁の破損、庭木の越境などがある場合は、税額だけでなく近隣への影響や必要な補修も考えましょう。
特に、外壁の落下や建物の倒壊のおそれがある場合は、固定資産税を抑えるために解体を先延ばしにするのではなく、安全確保を優先する必要があります。
将来使う予定があるなら、どのような管理や修繕が必要で、年間いくらかかるのかを確認してください。
遠方で管理が難しい場合は、管理サービスの作業範囲と料金を比較する方法もあります。
一方、今後誰も使う予定がなく、売却・賃貸・解体の方向性も決まっていないなら、まず現在の売却価格や活用の可能性を調べてみましょう。
建物を残して売れるのか、改修して貸せるのか、更地にする必要があるのかによって、今後の保有費用も変わります。
タウンライフ 空き家解決では、売却・活用・解体など複数の解決方法を比較できます。提案の有無や内容は、地域・物件条件によって異なります。
まとめ|固定資産税は「6倍」の数字ではなく、自分の物件で確認する
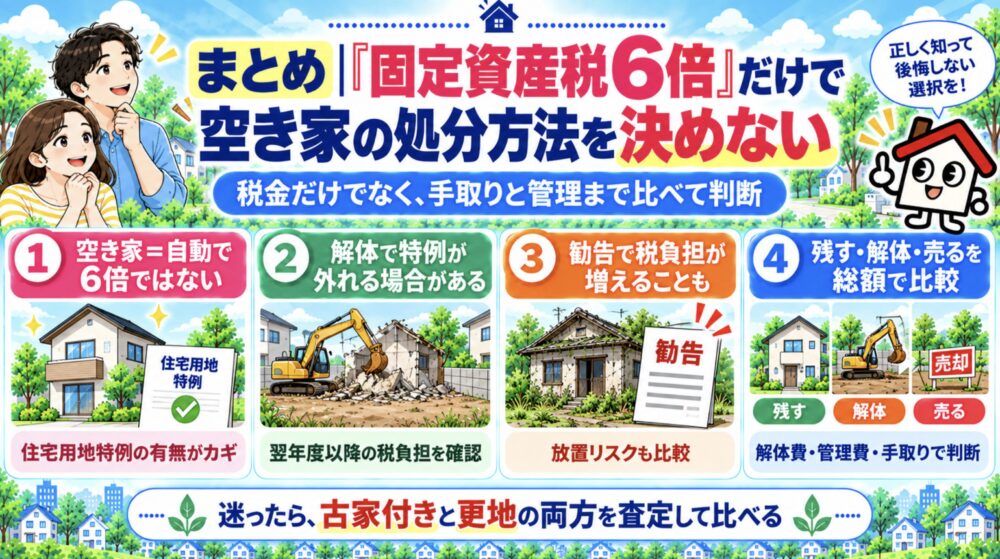
空き家になっただけで、固定資産税が自動的に6倍になるわけではありません。
住宅用地特例が外れれば土地の税負担は増える場合がありますが、実際の税額は土地の課税標準や負担調整措置、建物分の税額などによって異なります。
まず納税通知書と課税明細書で、土地・建物それぞれの税額と住宅用地特例の適用状況を確認してください。
解体する予定があるなら、物件所在地の固定資産税担当へ翌年度の税額の見込みを確認し、解体費や売却価格と合わせて判断しましょう。
また、建物を残す場合も、固定資産税だけでなく管理費や修繕費、近隣への影響を考える必要があります。
「税金が上がるから解体しない」「古いからすぐ解体する」と決めず、自分の空き家で実際にいくらかかり、今後どう使うのかを確認してから判断しましょう。
コメント