「マイホームは何歳で買うのがベスト?」
20代では早すぎる気がする一方、40代・50代になると「住宅ローンを組むには遅いのでは?」と不安になる方もいるでしょう。
結論からいうと、家を買うのに全員共通のベストな年齢はありません。
若いうちは住宅ローンの返済期間を長く取りやすい反面、家族構成や働き方が変わる可能性があります。年齢を重ねれば収入や貯蓄が増えている人もいますが、今度は住宅ローンの完済年齢や老後資金が問題になります。
大切なのは「30代だから買う」「40代だからもう遅い」と年齢だけで判断せず、家族・仕事・住宅予算・完済年齢の4つを見て判断することです。
この記事では、20代・30代・40代・50代で家を買うメリットと注意点に加え、住宅ローンを無理なく返せるタイミングの考え方を解説します。
- マイホームは何歳で買う人が多い?
- 結論|マイホームの買い時は「年齢」より4つの条件で決める
- 住宅ローンは年齢で何が変わる?35年ローンと完済年齢
- 20代でマイホームを購入するメリット・デメリット
- 30代でマイホームを購入するメリット・デメリット
- 40代でマイホームを購入するメリット・デメリット
- 50代でマイホームを購入するメリット・デメリット
- FP視点|年齢より「借りられる額」と「返せる額」の違いが重要
- 頭金を貯めてから買う?頭金なしで早く買う?
- 子どもが生まれる前と生まれた後、どちらで家を買う?
- 宅建士視点|若く家を買うほど「売る可能性」も考えておく
- 「家賃がもったいないから早く買う」は正解?
- 今はマイホームを買わないほうがいい人
- マイホームの買い時の人
- マイホーム購入の年齢・タイミングでよくある質問
- マイホーム購入前に「家の価格」と「返済計画」を具体化しよう
- まとめ|マイホーム購入のベストタイミングは年齢だけでは決まらない
マイホームは何歳で買う人が多い?
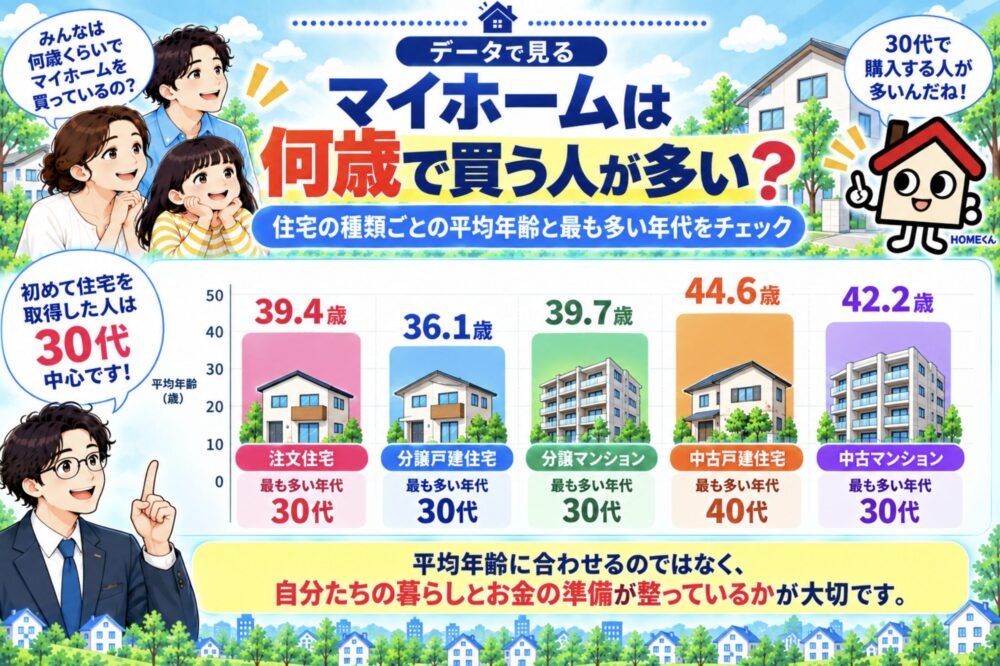
国土交通省の直近の住宅市場動向調査を見ると、初めて住宅を取得した人は30代が中心となる住宅が多くなっています。
| 住宅の種類 | 初めて取得した人の平均年齢 | 最も多い年代 |
|---|---|---|
| 注文住宅 | 39.4歳 | 30代 |
| 分譲戸建住宅 | 36.1歳 | 30代 |
| 分譲マンション | 39.7歳 | 30代 |
| 中古戸建住宅 | 44.6歳 | 40代 |
| 中古マンション | 42.2歳 | 30代 |
注文住宅では、初めて取得した世帯主の48.1%が30代です。
ただし、この数字を見て「30代が家を買う正解の年齢」と考える必要はありません。住宅の種類によって平均年齢は違いますし、40代以降で初めて購入する人も珍しくありません。
また、調査対象となる地域などが住宅の種類によって異なるため、数字を単純比較するのではなく、購入時期を考える目安として見るのがよいでしょう。
平均年齢に自分を合わせるのではなく、自分たちの暮らしとお金の準備が整っているかを見るほうが重要です。
結論|マイホームの買い時は「年齢」より4つの条件で決める
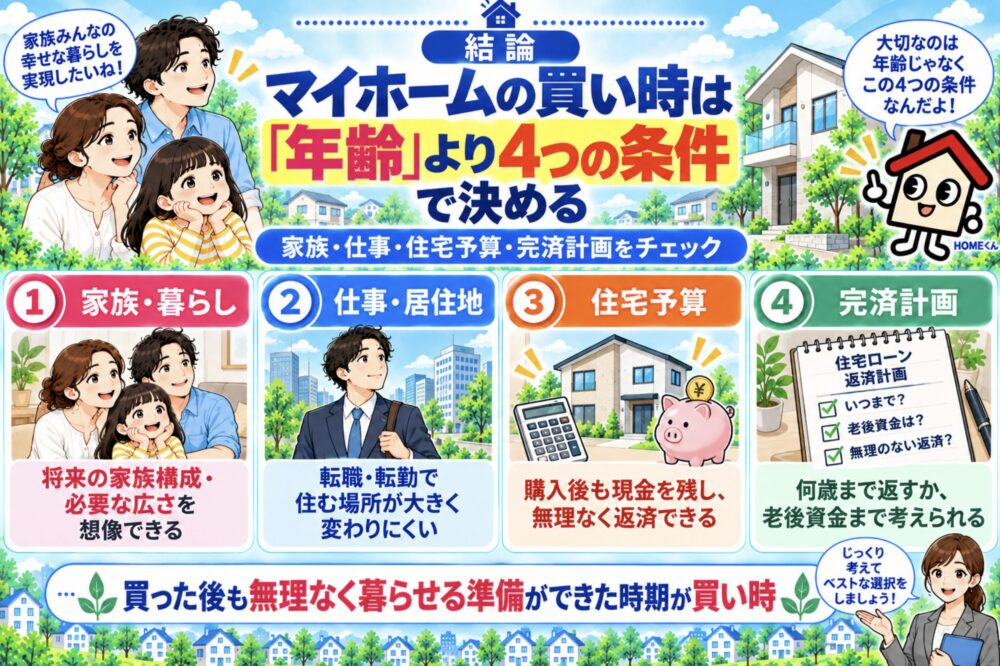
マイホーム購入を検討するなら、年齢より先に次の4つを確認してみましょう。
| 確認すること | 判断の目安 |
|---|---|
| 家族・暮らし | 数年先の家族構成や必要な間取りをある程度イメージできる |
| 仕事・居住地 | 転職・転勤などで近いうちに住む場所が大きく変わる可能性が低い |
| 住宅予算 | 購入後も生活防衛資金を残し、無理なく住宅ローンを返せる |
| 完済計画 | 教育費や老後資金も含め、何歳まで返すのか説明できる |
この4つがある程度そろっていれば、20代でも購入を検討できます。
反対に、40代でも家族や家計の見通しが立っていなければ、急いで買う必要はありません。
「家が欲しくなった年齢」ではなく、「買った後も無理なく暮らせる準備ができた時期」が、その人にとっての買い時と考えると分かりやすいでしょう。
住宅ローンは年齢で何が変わる?35年ローンと完済年齢
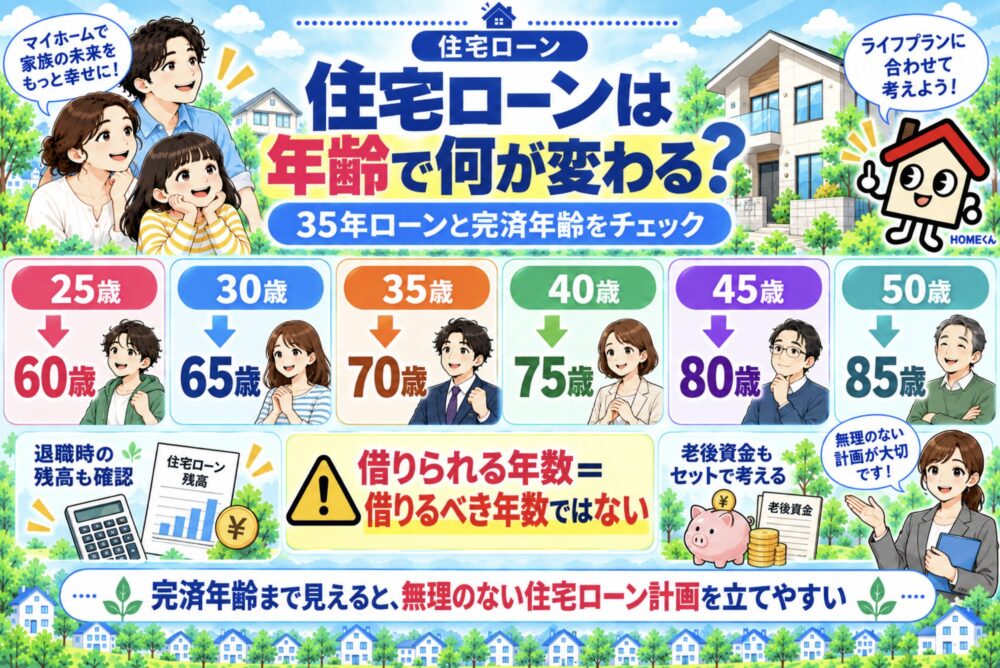
年齢によって最も大きく変わるのが住宅ローンの返済計画です。
住宅ローンには金融機関ごとに、
- 申込時の年齢
- 完済時の年齢
- 借入期間
などの条件があります。
たとえば35年間返済すると、年齢だけを単純計算した場合は次のようになります。
※下表は現在の年齢に35年を足しただけの例です。実際に35年間借りられるかどうかは、各住宅ローンの年齢条件によって異なります。
| 借入開始年齢 | 35年後の年齢 |
|---|---|
| 25歳 | 60歳 |
| 30歳 | 65歳 |
| 35歳 | 70歳 |
| 40歳 | 75歳 |
| 45歳 | 80歳 |
| 50歳 | 85歳 |
たとえばフラット35では、原則として申込時70歳未満で、借入期間は「80歳-申込時年齢」と35年などのうち短い期間が上限になります。
銀行の住宅ローンもそれぞれ申込時・完済時年齢が定められているため、利用する商品で確認してください。
ここで大切なのは、「住宅ローンを借りられる年数」と「自分が借りるべき年数」は同じではないことです。
75歳や80歳まで返済できる商品であっても、退職後の収入で同じ返済額を負担できるとは限りません。
40代・50代で家を買う場合ほど、借入可能額だけではなく「退職時にローンがいくら残っているか」まで確認しておきましょう。
20代でマイホームを購入するメリット・デメリット
20代で家を買うメリット
- 住宅ローンの返済期間を長く取りやすい
- 定年前に完済できる計画を立てやすい
- 長く住めば住宅を利用できる期間も長い
20代で購入する大きなメリットは、住宅ローンの返済期間を取りやすいことです。
25歳で35年返済を始めれば、単純計算では60歳で完済します。毎月の返済額を抑えながら、現役期間中の完済を目指しやすくなります。
早い時期から住宅費の見通しを立てられるのもメリットです。
20代で家を買うデメリット
- 将来の家族構成がまだ変わりやすい
- 転職・転勤などで住む場所が変わる可能性がある
- 収入が今後変化する可能性が大きい
- 長期間住むため将来の修繕も考える必要がある
20代では結婚、出産、転職、転勤など、その後の生活が大きく変わる可能性があります。
購入時には十分だと思った家でも、家族が増えて手狭になったり、勤務先が変わって通勤が難しくなったりするかもしれません。
また、若く買えばその住宅に50年、60年と住む可能性があります。住宅は購入して終わりではなく、屋根・外壁・設備などの修繕や交換が必要です。
20代は「住宅ローンを長く組めるから買う」のではなく、将来生活が変わっても対応しやすい家・立地を選ぶことが重要です。
30代でマイホームを購入するメリット・デメリット
30代で家を買うメリット
- 家族構成や必要な間取りが見えてくる人が多い
- 収入や働き方をある程度把握しやすい
- 長期の住宅ローンも検討しやすい
- 子育て期間をマイホームで過ごしやすい
30代は、結婚・出産などを経て家族の暮らし方が見えてくる人も多く、住宅購入を具体的に考えやすい年代です。
住宅ローンについても、30歳なら35年後が65歳、35歳なら70歳なので、長期返済を使いながら完済計画を調整できます。
実際に初めて住宅を取得する人は30代が多いものの、それは「30代なら買ったほうが得」という意味ではありません。
30代で家を買うデメリット
- 住宅ローンと教育費が重なりやすい
- 子ども中心の間取りになりやすい
- 将来の老後生活までは想像しにくい
30代で特に注意したいのが教育費です。
購入時に小さかった子どもも、住宅ローン返済中に中学・高校・大学へ進学します。
今の収入で住宅ローンを払えるかだけでなく、10年後、15年後に教育費が増えた状態でも返済を続けられるかまで考えておきましょう。
間取りについても、幼児期だけに合わせすぎないことが大切です。子ども部屋の使い方や独立後の暮らしまで考えておくと、長く使いやすい家になります。
40代でマイホームを購入するメリット・デメリット
40代で家を買うメリット
- 家族構成や今後の暮らしを判断しやすい
- 貯蓄を住宅購入に使える人もいる
- 子どもの進学や独立時期を見通しやすい
- 老後も意識した間取りを考えやすい
40代は、今後必要になる部屋数や住みたい地域などを20代・30代より具体的に考えやすい年代です。
貯蓄がある場合は借入額を抑えることもできます。
ただし「40代なら頭金を多く入れるべき」とは限りません。住宅購入後に現金がほとんど残らないほど頭金へ回すと、教育費や急な支出へ対応できなくなるからです。
40代で家を買うデメリット
- 35年返済では完済年齢が高くなる
- 教育費と住宅費のピークが重なる場合がある
- 老後資金を同時に準備する必要がある
40歳で35年返済なら完済は75歳、45歳なら80歳です。
住宅ローン商品として利用可能であっても、定年後まで同じペースで返済する計画が適切とは限りません。
だからといって「40代なら20年ローンが正解」というわけでもありません。返済期間を短くすれば毎月の返済額が増え、現在の家計を圧迫することがあります。
重要なのは、
- 退職時点の住宅ローン残高
- 教育費が必要な期間
- 老後資金として残したい金額
- 繰上返済をする場合の原資
をセットで考えることです。
50代でマイホームを購入するメリット・デメリット
50代で家を買うメリット
- 子どもの独立後に必要な家の大きさを判断しやすい
- 老後の生活動線を現実的に考えられる
- 貯蓄を使って借入額を抑えられる人もいる
- 終の住まいとして立地を選びやすい
50代では、子どもの独立や退職後の生活が20代・30代より具体的に見えてきます。
大きな家を無理に建てず、夫婦2人で暮らしやすい平屋やコンパクトな住宅を選ぶのも一つの方法です。
老後を考えるなら、家の中だけでなく立地も重要です。
- 駅やバス停まで歩けるか
- スーパーや病院へ行きやすいか
- 車を運転しなくなっても生活できるか
- 階段の少ない間取りにできるか
なども確認しておきましょう。
50代で家を買うデメリット
- 借入期間が短くなる住宅ローンもある
- 毎月の返済額が大きくなりやすい
- 老後資金と住宅購入資金が競合する
- 健康状態によって住宅ローンの選択肢が変わる場合がある
50代では、住宅ローンの完済年齢を特に慎重に考える必要があります。
また、団体信用生命保険への加入を利用条件としている住宅ローンでは、健康状態によって加入できる商品が限られることがあります。
一方で、「住宅ローンを組めない年齢」と決めつける必要もありません。商品によって年齢条件は異なりますし、自己資金や借入額によって選択肢も変わります。
注意したいのは、住宅購入のために貯蓄を使い切ることです。50代では老後資金を準備する時間が限られるため、住宅に使うお金と老後に残すお金を分けて考えることが重要です。
FP視点|年齢より「借りられる額」と「返せる額」の違いが重要
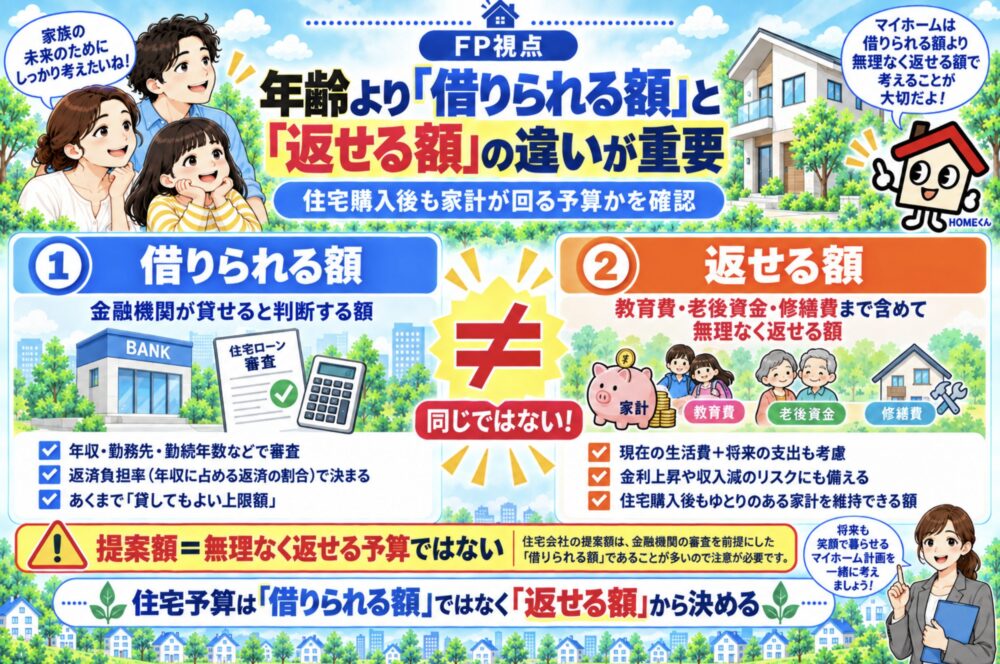
住宅購入では、金融機関が貸してくれる金額をそのまま住宅予算にしないことが大切です。
「住宅ローンで借りられる額」と「家計に無理なく返せる額」は別物だからです。
返済計画では住宅ローンだけでなく、
- 固定資産税
- 火災・地震保険
- 住宅の修繕費
- マンションなら管理費・修繕積立金
- 教育費
- 車の買い替え
- 老後資金
なども考える必要があります。
特に「今の家賃と住宅ローン返済額が同じだから大丈夫」という判断には注意してください。
持ち家では住宅ローン以外にも維持費がかかります。
FPの立場から見ると、無理のない住宅予算とは、単に毎月返済できる金額ではなく、住宅を買ったあとも貯蓄を続けられる金額です。
頭金を貯めてから買う?頭金なしで早く買う?
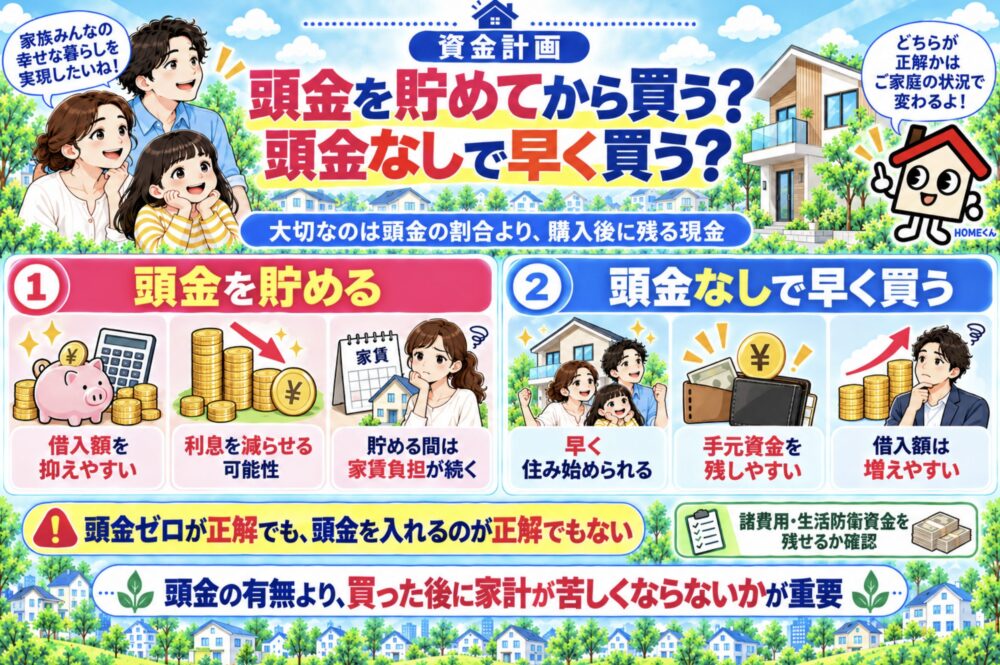
「頭金を2割貯めてから家を買うべき」という話を聞いたことがある方もいるでしょう。
頭金を増やせば住宅ローンの借入額を減らせるため、支払う利息を抑える効果があります。
ただし、頭金を増やすことだけを目的に何年も購入を待つのが正解とは限りません。
また、頭金に貯蓄を使いすぎて手元のお金がほとんどなくなるのも避けたいところです。
住宅を購入すると、引っ越しや家具・家電、税金、諸費用など住宅価格以外にもお金が必要になります。
そのため、頭金を考える前に、
- 購入時の諸費用
- 引っ越し後に必要なお金
- 病気・失業などに備える生活防衛資金
- 数年以内に使う教育費など
を手元に残せるか確認しましょう。
「頭金を何%入れるか」より、「家を買ったあと現金をいくら残すか」から考えるほうが、家計の安全性を保ちやすくなります。
子どもが生まれる前と生まれた後、どちらで家を買う?
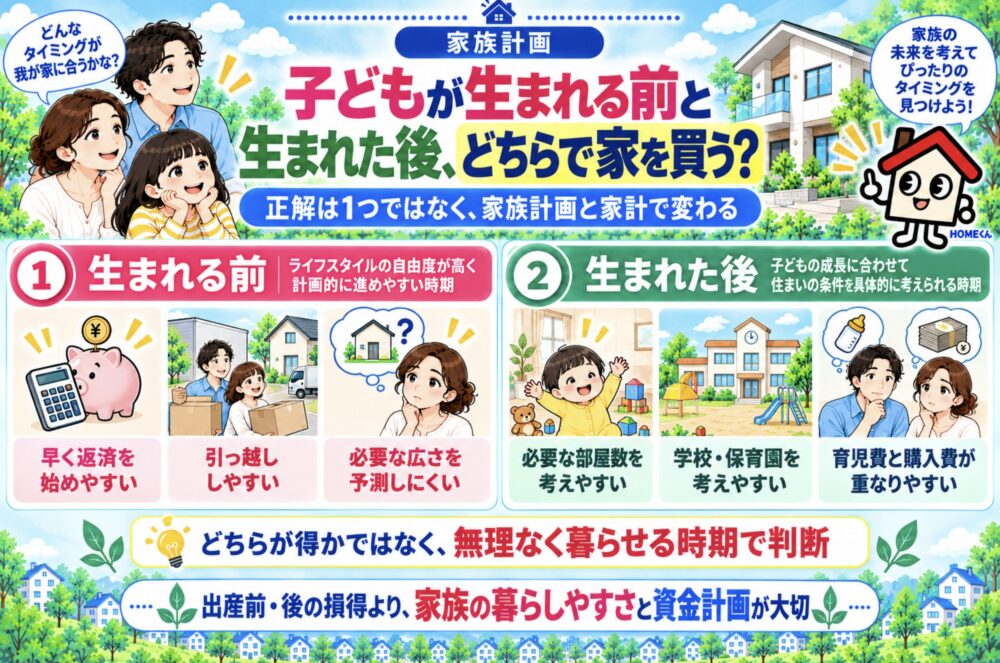
マイホームの購入タイミングで悩みやすいのが、子どもが生まれる前か後かです。
| メリット | 注意点 | |
|---|---|---|
| 子どもが生まれる前 | 早く住宅ローンを始めやすく、引っ越しも比較的しやすい | 子どもの人数や必要な間取りを予測しにくい |
| 子どもが生まれた後 | 必要な部屋数や生活動線をイメージしやすい | 育児・教育費と住宅購入費が同時にかかりやすい |
どちらにもメリット・デメリットがあるので、一律に「出産前が得」「出産後が正解」とは言えません。
子どもが生まれる前に購入するなら、将来間取りを変更しやすい家にしておく方法があります。
生まれた後なら、保育園・学校・通勤など実際の生活を考えながら土地を選べるメリットがあります。
宅建士視点|若く家を買うほど「売る可能性」も考えておく
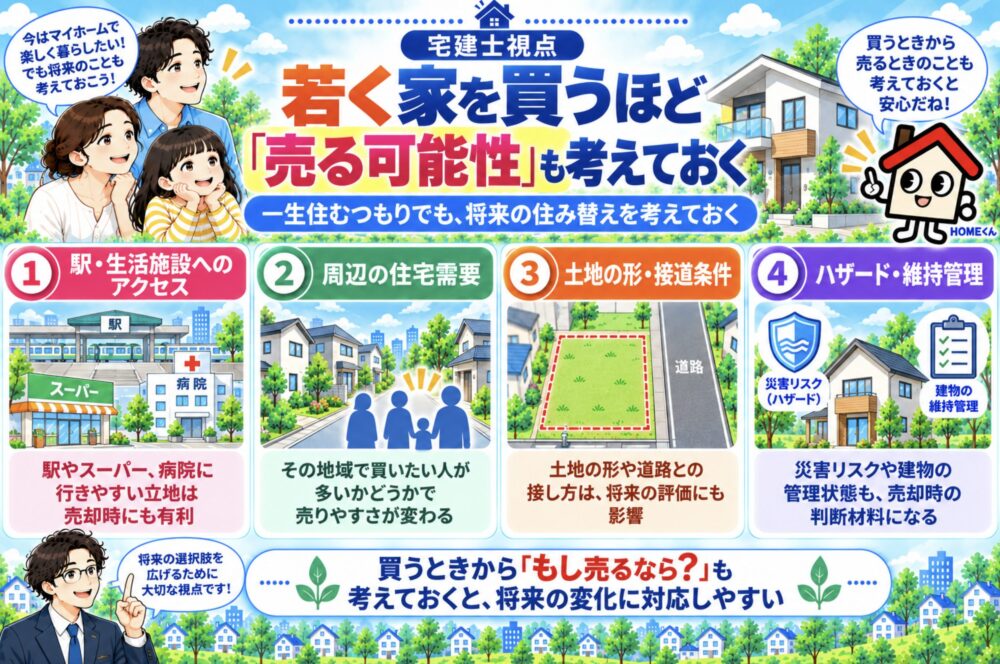
マイホームを買うときは「一生ここに住む」と考える方が多いでしょう。
しかし、20年、30年の間には、転勤・転職、家族構成の変化、親との同居などによって住み替えが必要になることがあります。
特に20代・30代で購入する場合は、その後の人生が長い分、生活が変わる可能性もあります。
宅建士としては、購入するときから「もし売ることになったらどうか」という視点も持っておくことをおすすめします。
たとえば、
- 駅や生活施設へのアクセス
- 周辺の住宅需要
- 土地の形や接道条件
- ハザードリスク
- 建物の維持管理状況
などは、将来売却するときにも関係します。
また、マイホームは所有していれば購入価格に近い価値がそのまま残るとは限りません。将来の売りやすさや価格は、立地・土地条件・築年数・建物の状態・周辺の需要などによって変わります。
一生住むつもりでも、売却・住み替えという選択肢を残せる家を選んでおけば、将来の変化にも対応しやすくなります。
「家賃がもったいないから早く買う」は正解?
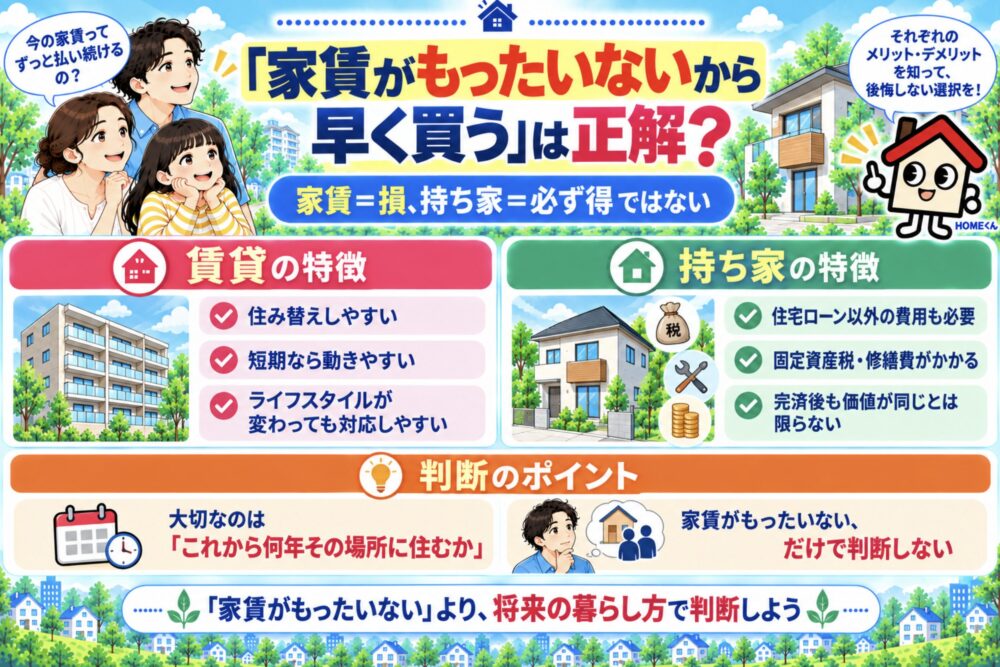
「賃貸の家賃を払い続けるくらいなら、早く住宅ローンを払ったほうが得」と考える方もいます。
確かに住宅を購入すれば、住宅ローン完済後には自宅を所有できます。
ただし、完済後に家が残ることと、購入時と同じ資産価値が残ることは別です。建物は年数とともに劣化しますし、土地や住宅の価値も立地や市場環境によって変わります。
そのため、家賃=すべて損、持ち家=必ず得という単純な比較はできません。
持ち家には、住宅ローンの利息だけでなく、購入時の諸費用、固定資産税、修繕費などもかかります。
また、数年以内に転勤などで住み替える可能性が高いなら、売買時の諸費用まで考えると賃貸のほうが動きやすい場合もあります。
「今まで家賃を払ったから損をした」と考えるより、これから何年その場所に住む可能性が高いかで判断しましょう。
今はマイホームを買わないほうがいい人
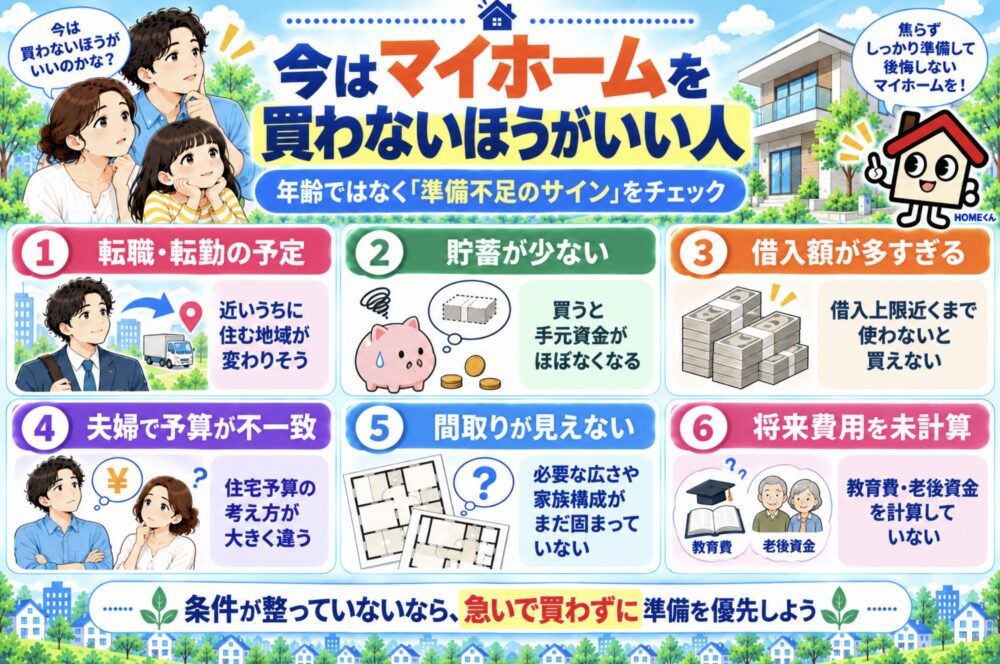
年齢に関係なく、次のような場合は一度購入時期を見直してもいいでしょう。
- 転職・転勤などで住む地域が近いうちに変わりそう
- 購入すると貯蓄がほぼゼロになる
- 住宅ローンを借入上限近くまで使わないと買えない
- 夫婦で住宅予算の考え方が大きく違う
- 必要な間取りや家族構成がまだまったく見えていない
- 住宅購入後の教育費・老後資金を計算していない
家は「早く買った人が勝ち」というものではありません。
条件が整っていない状態で急いで購入するより、予算や暮らし方を整理してから探したほうが失敗を防ぎやすくなります。
マイホームの買い時の人
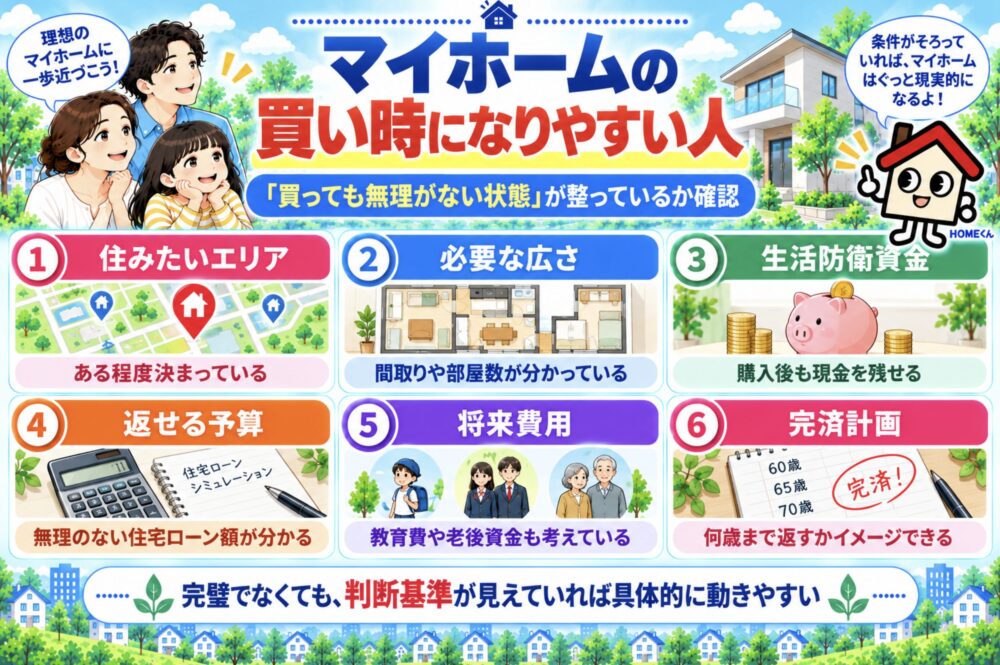
反対に、次のような状態なら住宅購入を具体的に進めるタイミングです。
- 今後住みたいエリアがある程度決まっている
- 家族に必要な広さや間取りが分かっている
- 購入後も生活防衛資金を残せる
- 住宅ローンを無理なく返せる予算が分かっている
- 教育費や老後資金も含めた家計を考えている
- 何歳までに住宅ローンを返すかイメージできている
すべて完璧である必要はありませんが、「いくらの家なら買えるのか分からない」という状態のまま物件を見るより、まず住宅予算を整理したほうが選びやすくなります。
マイホーム購入の年齢・タイミングでよくある質問
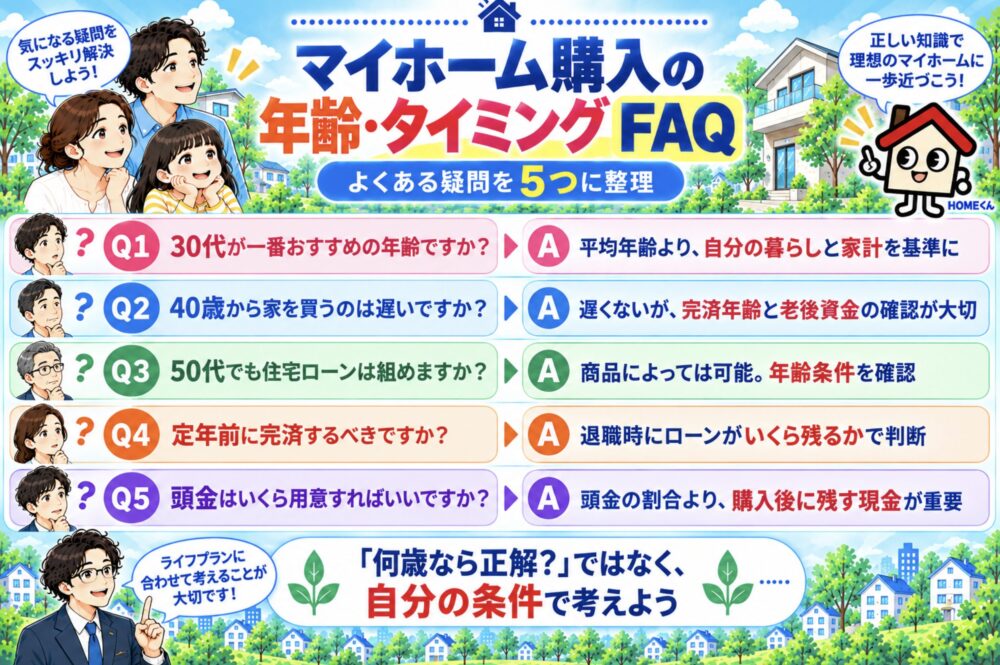
30代が一番おすすめの年齢ですか?
30代で初めて住宅を購入する人は多いですが、30代だから購入したほうがよいわけではありません。
20代でも暮らしや予算が固まっていれば購入を検討できますし、40代・50代でも完済計画と老後資金を考えたうえで購入できます。
平均年齢ではなく、自分の生活と家計を基準にしましょう。
40歳から家を買うのは遅いですか?
40歳だから遅いとはいえません。
ただし35年返済なら単純計算で75歳完済になるため、退職時の住宅ローン残高や老後資金まで考えることが重要です。
借入額を調整したり、返済期間を見直したりすることで無理のない計画を作れる場合があります。
50代でも住宅ローンは組めますか?
50代でも利用できる住宅ローンはあります。
ただし申込時・完済時年齢の条件によって借入期間が短くなる場合があり、毎月の返済額が高くなりやすいため注意が必要です。
住宅ローンの条件だけでなく、退職後の収入と老後資金も含めて検討しましょう。
住宅ローンは定年前に完済するべきですか?
必ず定年前に完済しなければならないわけではありません。
ただし、退職後に収入が下がる予定なら、現役時代と同じ住宅ローン返済額を負担できるか確認する必要があります。
「定年前に完済するか」だけではなく、退職時点でいくら残る予定かを確認すると判断しやすくなります。
頭金はいくら用意すればいいですか?
すべての人に共通する正解はありません。
頭金を増やせば借入額は減りますが、貯蓄を使いすぎると購入後の家計が不安定になります。
まず諸費用や生活防衛資金を残し、そのうえでいくら頭金に回せるか考えましょう。
マイホーム購入前に「家の価格」と「返済計画」を具体化しよう
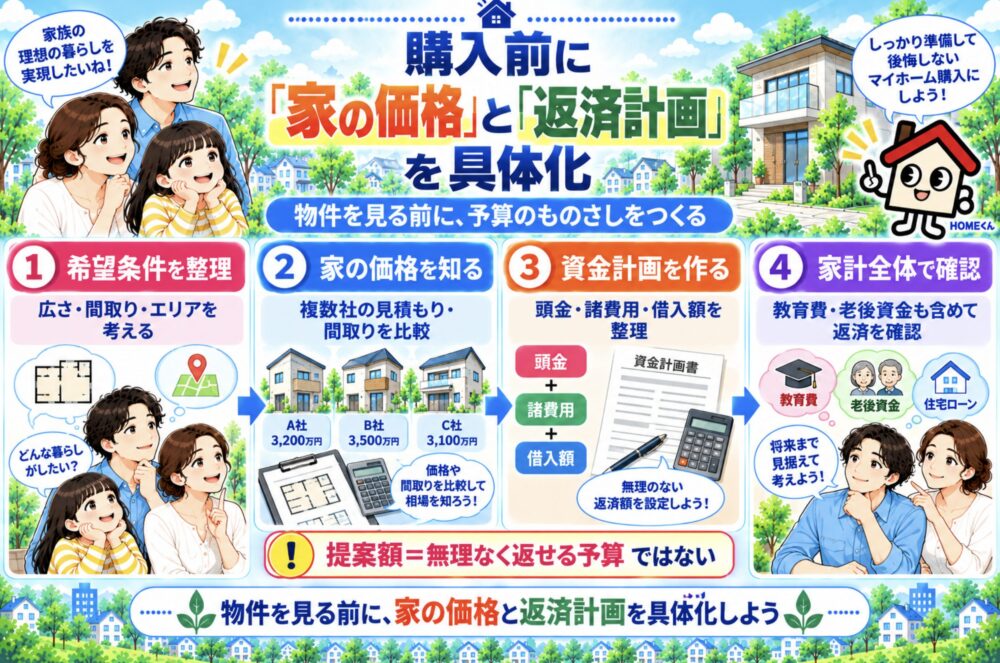
マイホーム購入のタイミングを考えるとき、「自分はまだ早いのか」「もう遅いのか」と年齢ばかり気にする必要はありません。
むしろ先に知りたいのは、自分たちが希望する家はいくらなのか、その金額を無理なく返せるのかです。
注文住宅の場合は、同じ予算でも住宅会社によって間取りや仕様、見積もりが変わります。
タウンライフ家づくりでは、希望条件を入力して、対応する住宅会社へ間取りプランや資金計画、土地探しについて一括で依頼できます。
「そもそも希望する家はいくらくらいになるのか」「今の予算でどんな間取りができるのか」を複数社で比較したい方には、選択肢のひとつです。
ただし、提案された金額がそのまま無理なく返せる住宅予算とは限りません。住宅会社の資金計画に加えて、自分たちの教育費や老後資金まで考えて最終予算を決めましょう。
まとめ|マイホーム購入のベストタイミングは年齢だけでは決まらない
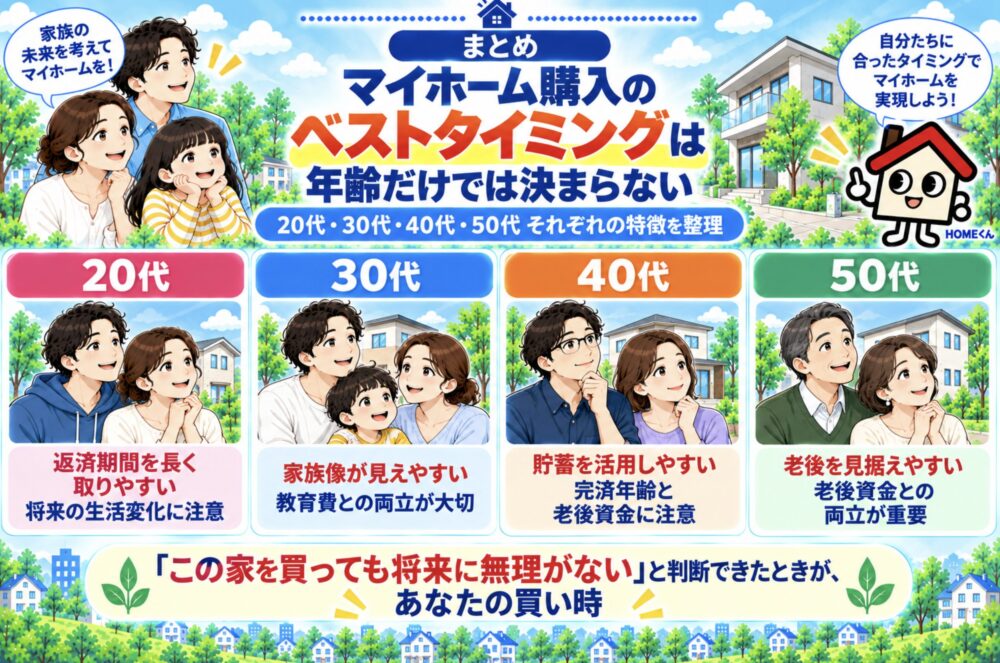
マイホーム購入には、全員に共通する「○歳がベスト」という答えはありません。
20代なら返済期間を長く取りやすい一方、将来の生活が変わる可能性があります。30代は家族や仕事の見通しを立てやすい人が多いものの、教育費との両立が必要です。
40代では完済年齢と老後資金、50代ではさらに退職後の収入や住宅ローンの年齢条件を慎重に見る必要があります。
大切なのは、
- 家族や働き方の見通しが立っているか
- 購入後も十分な貯蓄を残せるか
- 借りられる額ではなく返せる額で計画しているか
- 何歳まで住宅ローンを返すのか分かっているか
を確認することです。
「何歳になったから家を買う」ではなく、「この家を買っても将来の暮らしに無理がない」と判断できたときが、その人にとってのマイホームの買い時です。
コメント