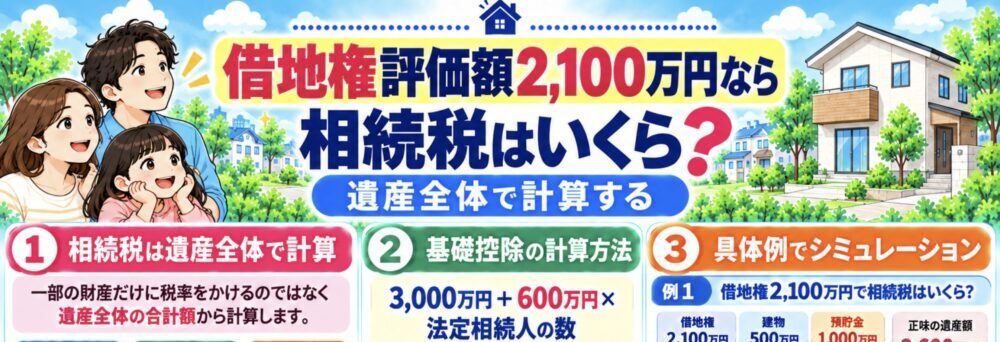
親から借地権付きの家を相続して、「土地は借りているのに相続税がかかるの?」「借地権割合が70%と書いてあるけれど、税金はいくら?」と戸惑う方もいるでしょう。
借地権は相続税の評価対象ですが、借地権の評価額をそのまま税金として納めるわけではありません。借地権と建物をそれぞれ評価し、預貯金なども含めた遺産全体から相続税を考えます。
借地権割合の調べ方から、具体的な計算例、相続税を減らせる特例、申告期限まで、順番に確認していきましょう。
相続が発生したばかりで、地主への連絡や地代の支払い、建物の名義変更がまだ済んでいない方は、先にこちらで相続直後の手続きを確認できます。
借地権の相続税評価額は「自用地評価額×借地権割合」が基本
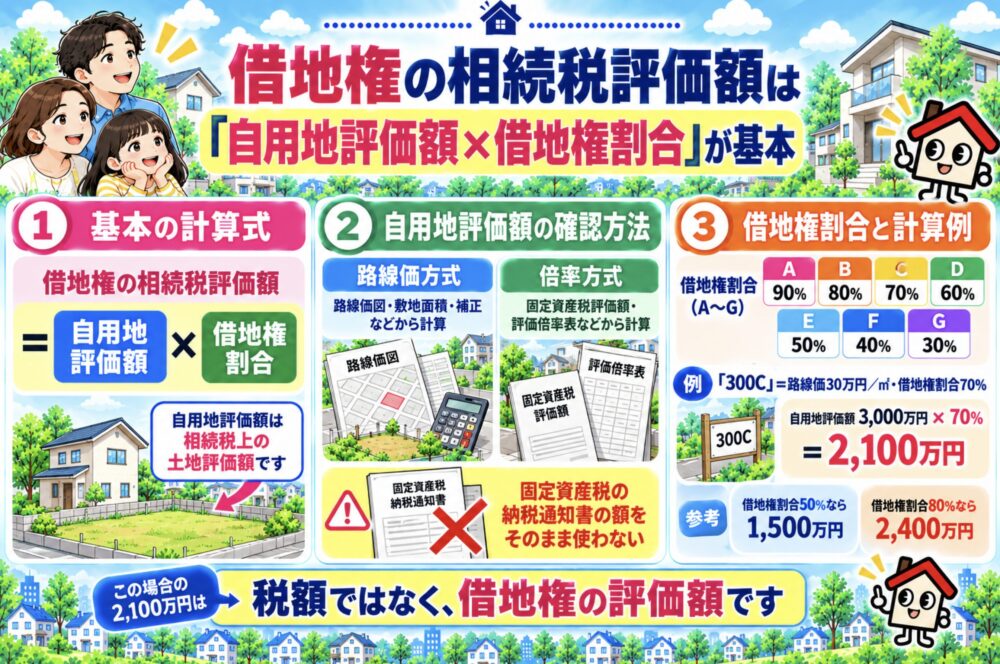
旧借地法や借地借家法に基づく普通借地権など、一般的な借地権の相続税評価額は、次の式で求めます。
借地権の相続税評価額=借りている宅地の自用地としての価額×借地権割合
「自用地としての価額」とは、借地権などの負担がない土地として計算した相続税上の土地評価額です。近所の土地の売出価格や、実際に売れそうな更地価格を、そのまま掛け算に使うわけではありません。
自用地評価額は路線価方式か倍率方式で確認する
| 方式 | 確認する資料・注意点 |
|---|---|
| 路線価方式 | 相続開始年の路線価図、敷地面積、奥行き・間口・形状等の補正。単純な路線価×面積で終わらない場合がある |
| 倍率方式 | 固定資産税評価額と、相続開始年の評価倍率表に掲載された倍率。借地権割合も対象地域の資料で確認する |
国税庁の路線価図・評価倍率表を調べる際は、土地の所在地・地番と親が亡くなった年を確認しましょう。固定資産税の納税通知書に書かれた額が、そのまま借地権の評価額になるわけではありません。
借地権割合はA~G。地域名だけで70%と決めない
| 記号 | 割合 | 記号 | 割合 |
|---|---|---|---|
| A | 90% | E | 50% |
| B | 80% | F | 40% |
| C | 70% | G | 30% |
| D | 60% | ― | ― |
例えば路線価図に「300C」とあれば、路線価は1㎡当たり30万円、借地権割合は70%です。ただし、30万円は敷地の形などを補正する前の数字。対象となる土地の自用地評価額は、別に計算する必要があります。
例えば、補正後の自用地評価額が3,000万円、借地権割合が70%なら、借地権の評価額は2,100万円です。割合が50%なら1,500万円、80%なら2,400万円になります。ここで計算したのは相続税の評価額であり、納める税額や実際の売却価格ではありません。
借地権が2,100万円と評価されたら、それだけ税金がかかるのかと思いました。
2,100万円は、税金ではなく相続財産として数える金額なんです。家そのものや預貯金なども合わせ、基礎控除などを確認してから相続税を計算しますよ。
借地権評価額2,100万円なら相続税はいくら?遺産全体で計算する
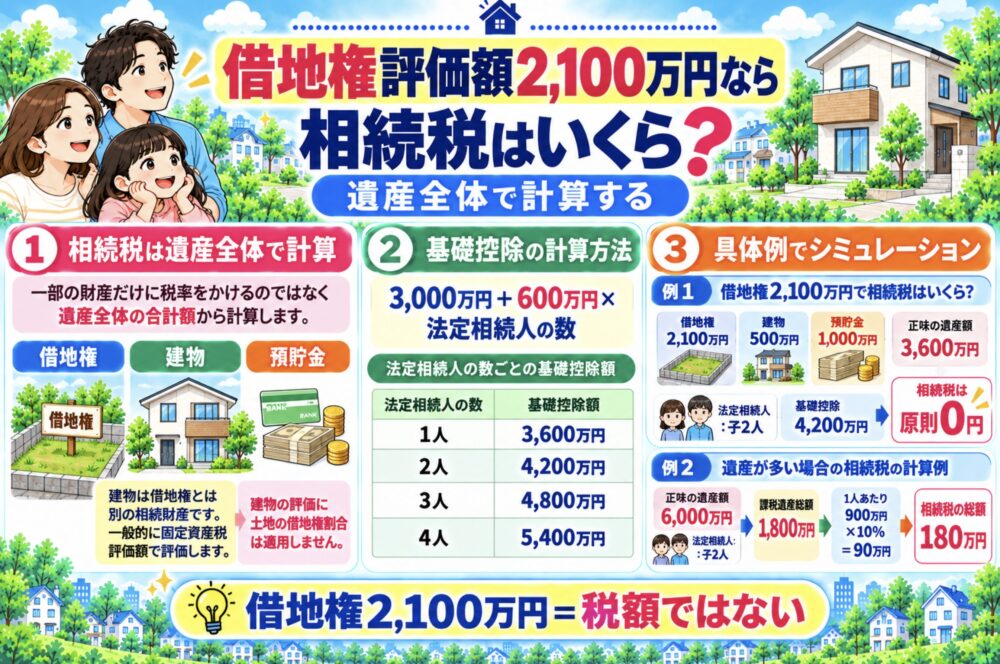
相続税は、借地権の評価額だけに税率を掛けて計算するものではありません。借地上の建物や預貯金、有価証券などを確認し、債務・葬式費用や、計算に加える贈与財産も含めて考えます。
親が所有していた家そのものは、借地権とは別の相続財産です。一般的な自用家屋の評価には固定資産税評価額を使うため、建物の金額にまで土地の借地権割合を掛けないようにしましょう。
基礎控除は「3,000万円+600万円×法定相続人の数」
| 法定相続人 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
法定相続人の数え方や死亡保険金の非課税枠には個別の条件がありますが、まずは借地権を含む財産を合計し、基礎控除を超えるか見てみましょう。
仮定例①:借地権2,100万円でも納税額が0円になる場合
- 借地権:2,100万円
- 建物:500万円
- 預貯金:1,000万円
- 正味の遺産額:計3,600万円
- 法定相続人:子2人
子2人なら基礎控除は4,200万円です。この例では遺産3,600万円<基礎控除4,200万円となるため、ほかに加算する贈与財産や課税対象の財産がなければ、原則として相続税の申告・納税は不要です。
借地権の評価額だけを見て、税金がかかると決めつけなくてよいことが分かります。ただし、小規模宅地等の特例を使って初めて基礎控除以下になる場合は、納税額が0円でも申告が必要です。
仮定例②:正味の遺産額6,000万円・子2人なら相続税の総額180万円
次は遺産が基礎控除を超える場合です。配偶者はおらず、子2人が相続するものとし、加算対象の贈与財産や税額控除などは考えない仮定例です。
- 課税遺産総額:6,000万円-4,200万円=1,800万円
- 法定相続分で2分の1ずつ:1人900万円
- 各人の仮の税額:900万円×10%=90万円
- 相続税の総額:90万円+90万円=180万円
計算した180万円は子2人を合わせた相続税の総額で、1人ずつ180万円を払うという意味ではありません。実際の納付額は、各人が取得した財産に応じて税額を分け、税額控除なども反映して求めます。
参考:国税庁「相続税の計算」
定期借地権等は借地権割合だけで評価しない
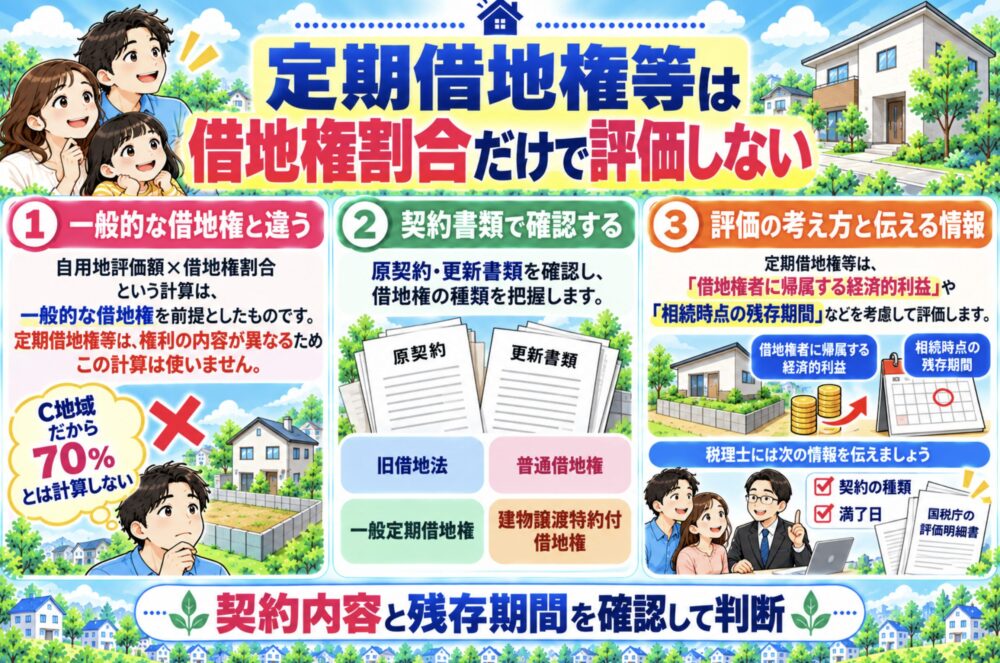
先ほどの「自用地評価額×借地権割合」という式は、一般的な借地権に使うものです。定期借地権等は、借地権者に帰属する経済的利益や、相続時点で残っている契約期間などを基に評価するため、路線価図に「C」とあっても単純に70%を掛けるわけではありません。
親が交わした契約書や更新書類で、旧借地法・普通借地権・一般定期借地権・建物譲渡特約付借地権など、どれに当たるか調べましょう。定期借地権等なら、親が亡くなった年と契約の満了日も税理士に伝えます。国税庁には定期借地権等の評価明細書も用意されています。
借地権でも小規模宅地等の特例を使える?330㎡・80%減額の条件
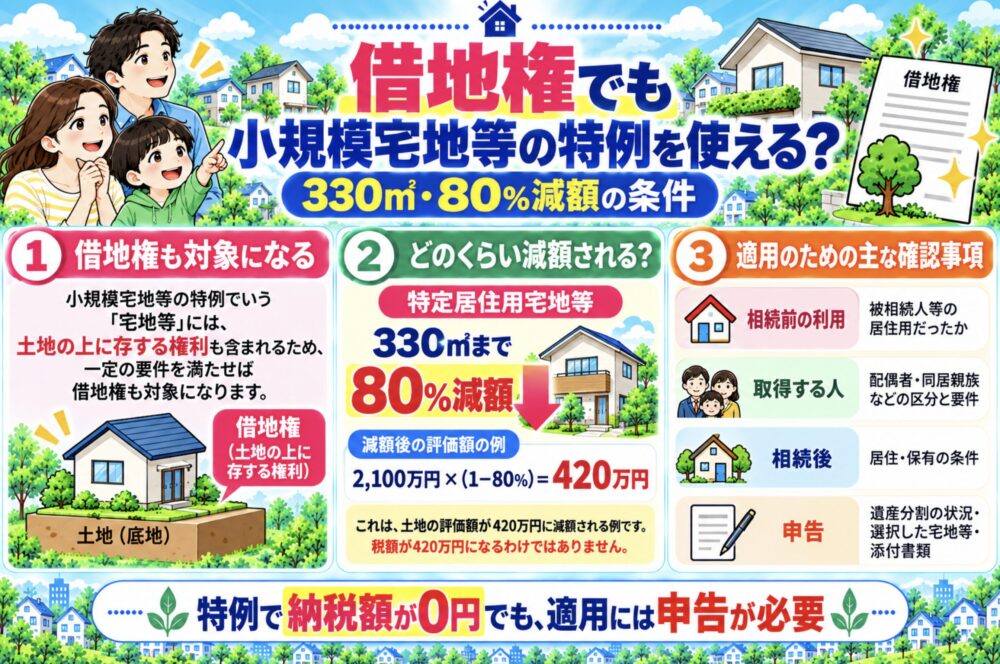
小規模宅地等の特例の対象となる「宅地等」には、土地の上に存する権利も含まれます。「土地を所有していないから特例は使えない」と決めつける必要はありません。親が住んでいた借地上の自宅でも、引き継ぐ人や利用状況などの条件が合えば、借地権について特例を検討できます。
特定居住用宅地等に該当すれば、一定の要件のもとで330㎡まで評価額を80%減額できます。例えば、評価額2,100万円の借地権がすべて対象面積内にあり、取得した人などの要件も満たすなら、
2,100万円×(1-80%)=420万円
となります。420万円は特例を適用した後の借地権の評価額で、納める相続税ではありません。建物や預貯金まで80%減額されるわけでもないので、遺産全体で計算し直します。
| 特例を検討するとき | 確認すること |
|---|---|
| 相続前の利用 | 被相続人等の居住用だったか |
| 取得する人 | 配偶者、同居親族などの区分と適用要件 |
| 相続後 | 取得者の居住・保有の条件、相続税申告期限までの状態 |
| 申告 | 遺産分割の状況、選択した宅地等、添付書類 |
親が住んでいた家だからといって、誰が相続しても使える特例ではありません。また、特例の結果、納税額が0円になっても、適用を受けるには申告と所定の書類が必要です。遺産分割が期限までにまとまらない場合も、早めに税理士へ相談しましょう。
相続税の申告は原則10か月以内。借地権を売って納税するなら別の税金も確認
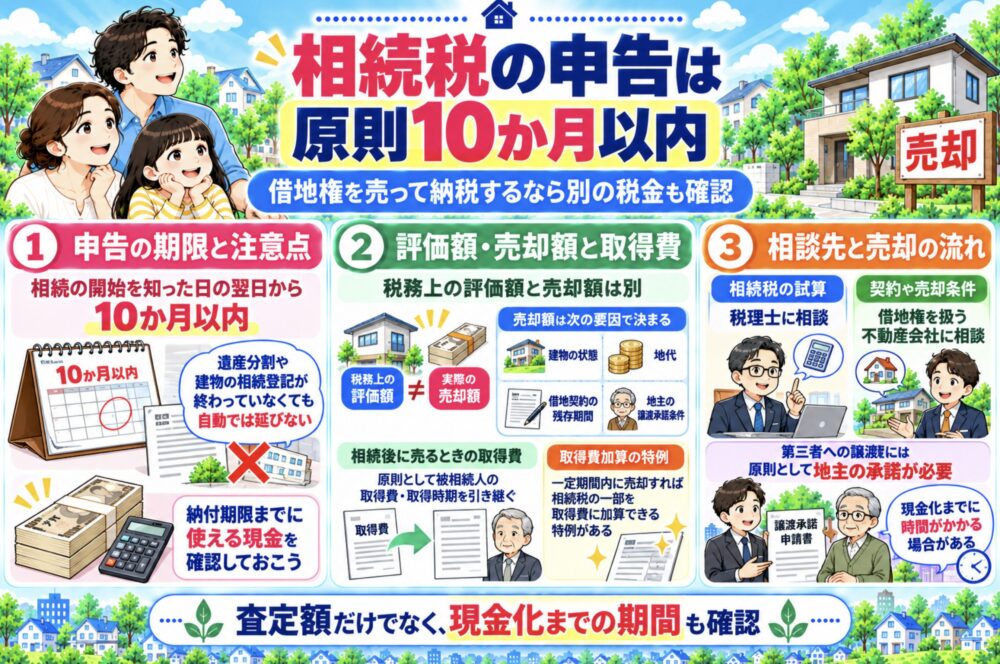
相続税の申告・納付期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。家族で遺産の分け方を話し合っている途中でも、建物の相続登記が終わっていなくても、期限が自動的に延びることはありません。
借地権付きの実家が遺産の大半で、預貯金はあまり残っていない。そんな場合は、税額の試算だけでなく、納付期限までに使える現金がいくらあるかも確かめましょう。延納・物納には条件があるため、最初から利用できるものとして資金計画を立てないようにします。
税務上の評価額は、売却額・取得費と別の数字
相続税の計算で借地権が2,100万円と評価されても、実際に2,100万円で売れるとは限りません。建物の状態や地代、借地期間、地主の譲渡承諾条件などが売却価格に関わります。税務上の評価額と売却相場の違いを知りたい方は、こちらで査定額の見方も確認できます。
もう一つ、売却するなら知っておきたいのが「取得費」です。相続後に売ったときの譲渡所得税は、相続税の評価額をそのまま取得費にして計算しません。原則として親などの取得費・取得時期を引き継ぐため、昔の売買契約書や借地契約書、建築請負契約書、領収書を探しておきましょう。
相続税が課税された人が相続した財産を一定期間内に売る場合は、相続税の一部を譲渡所得の取得費に加算できる特例もあります。適用には、相続開始日の翌日から、相続税申告期限の翌日以後3年を経過する日までに譲渡することなどの要件があります。売って納税する予定なら、税理士と借地権を扱う不動産会社の両方に早めに相談したいところです。
参考:国税庁「相続税の申告と納税」/国税庁「相続した土地・建物の取得費と取得時期」/国税庁「相続財産を譲渡した場合の取得費の特例」
納税資金のために売却を検討するときの相談先
借地権の評価額や相続税の計算は税理士に、地主との契約や借地権付き住宅の売却方法は借地権を扱う不動産会社に相談しましょう。土地賃借権を第三者へ売るには原則として地主の承諾も必要です。申告期限が迫ってから売却を始めると、納付に間に合う時期に現金化できないことがあります。
仲介で買主を探す場合や地主に買い取ってもらう場合など、売り方ごとの条件と手取りを知りたい方はこちらです。
一般の買主を長く待てない場合は、専門会社への直接買取も選択肢です。査定額だけでなく、費用負担や契約条件を比べるときはこちらを参考にしてください。
相続放棄するか迷っている場合は、査定で価格を調べることと、実際に売却・無償返還することを分けて考えましょう。財産を処分する前に確認したい期限や注意点はこちらです。
相続税だけ見て、実家を残すかどうか決めなくていいんですね。
そうですね。住む予定がないなら、これからの地代や家の維持費と、今売った場合に残るお金を比べてみましょう。納税に使える現金も忘れずに考えたいですね。
売却代金を納税に充てるつもりなら、査定額だけでなく、地主の承諾にかかる時間や引渡し・代金受取りの日程まで確認しておきましょう。
「地主にはいつ話せばいい?」「今の契約で売れる?」という方は、借地権を扱う不動産会社に契約書と今の状況を伝えて相談する方法があります。借地権 無料相談ドットコムも相談先の一つです。対応地域や相談範囲、費用が発生する条件を確認しておきましょう。

納付期限までに売りたい場合は、専門買取会社が直接買い取る方法も比較できます。買取額とあわせて、地主との調整を誰が行うか、いつ代金を受け取れるかを確かめてみましょう。


まとめ|借地権の相続税は「評価額・税額・納付資金」を分ける
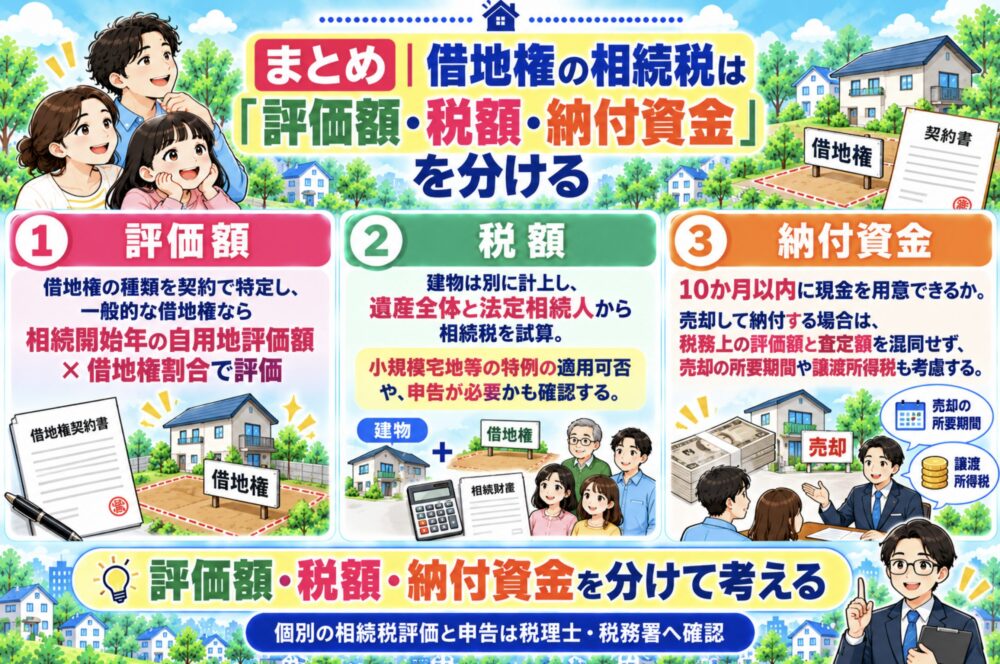
借地権の相続税を考えるときは、最初に契約書で借地権の種類を確認しましょう。一般的な借地権なら、親が亡くなった年の自用地評価額と借地権割合から評価額を計算します。建物は別に評価し、預貯金なども合わせて相続税を試算します。
小規模宅地等の特例が使えるか、申告が必要か、納付期限までに現金を用意できるかも確認したいところです。借地権付きの実家を売って納税するなら、評価額ではなく実際の売却見込み額と、売れるまでの時間、売却時の税金まで含めて考えましょう。
※本記事は一般的な税務情報です。対象となる借地権の種類、評価方式、相続人の状況や贈与歴によって結論が変わります。個別の相続税評価と申告は税理士・税務署へ確認してください。
コメント