「フラット35は一般的な住宅ローンより審査に通りやすいって本当?」
「自営業や転職したばかりでも申し込める?」
「事前審査には通ったけれど、本審査で落ちることはないの?」
住宅ローンの審査結果を待っている間は、どうしても不安になるものです。私自身もフラット35を利用した際、本審査の結果が出るまではかなり気になり、ネットで審査について何度も調べました。
フラット35は、一般的な民間住宅ローンとは申込要件や仕組みが異なります。そのため、自営業者や転職して間もない方など、民間住宅ローンでは選択肢が限られる人でも申し込める場合があります。
ただし、「フラット35=審査が甘い」「誰でも通る住宅ローン」という意味ではありません。
年収に対する返済額、他の借入、信用状況、購入する住宅などを含めて審査されます。
この記事では、フラット35の審査条件から審査の流れ、自営業・転職直後・他の借入がある場合の考え方、本審査に落ちる主な理由まで分かりやすく解説します。
最後に、住宅ローン審査を通過したあと、融資実行までに気をつけたいことも紹介します。
※この記事では、主にフラット35(買取型)について解説しています。取扱金融機関や商品によって条件・必要書類などが異なる場合があります。
フラット35とは?民間住宅ローンとの違い
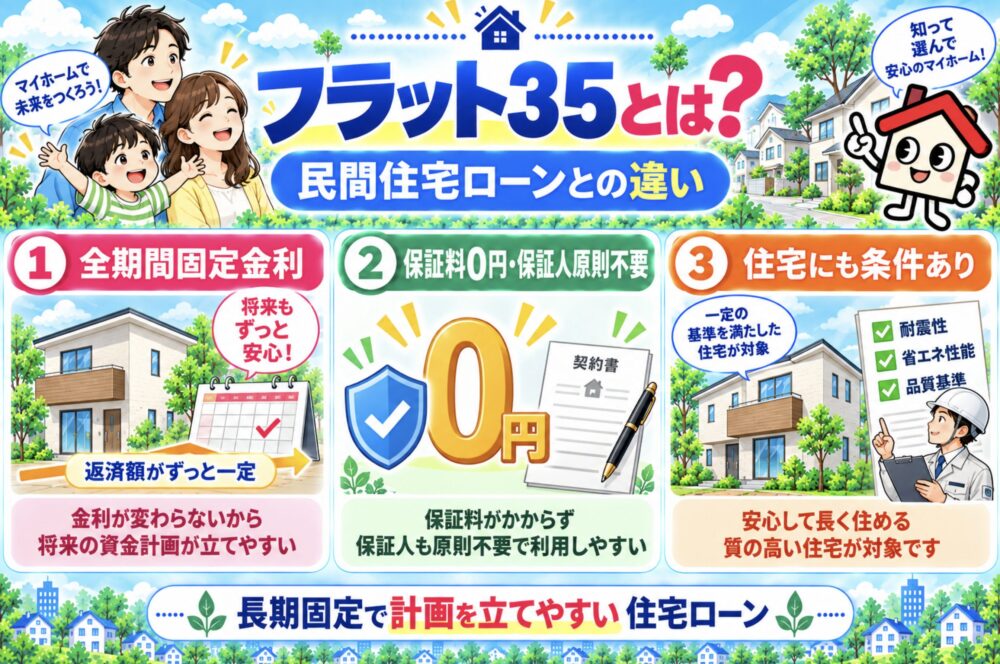
フラット35は、民間金融機関と住宅金融支援機構が提携して提供する全期間固定金利型の住宅ローンです。
借入時に返済終了までの金利が決まるため、市場金利が上昇しても返済途中で適用金利が上がることはありません。
| 主な項目 | フラット35 |
|---|---|
| 金利タイプ | 全期間固定金利 |
| 借入期間 | 最長35年 |
| 借入額 | 100万円以上1億2,000万円以下 |
| 保証人 | 原則不要 |
| 保証料 | 不要 |
| 繰上返済手数料 | 不要 |
| 収入合算 | 一定条件で可能 |
| 団体信用生命保険 | 健康上の理由などで加入しない場合でも利用可能 |
| 住宅の条件 | 住宅金融支援機構が定める技術基準への適合が必要 |
一般的な民間住宅ローンとの違いの一つが、申込者だけでなく購入・建築する住宅にも条件があることです。
また、申込要件として最低年収が設定されているわけではありません。
ただし、「年収が低くても希望額を自由に借りられる」という意味ではなく、次に説明する総返済負担率などの条件を満たす必要があります。
フラット35の主な審査条件
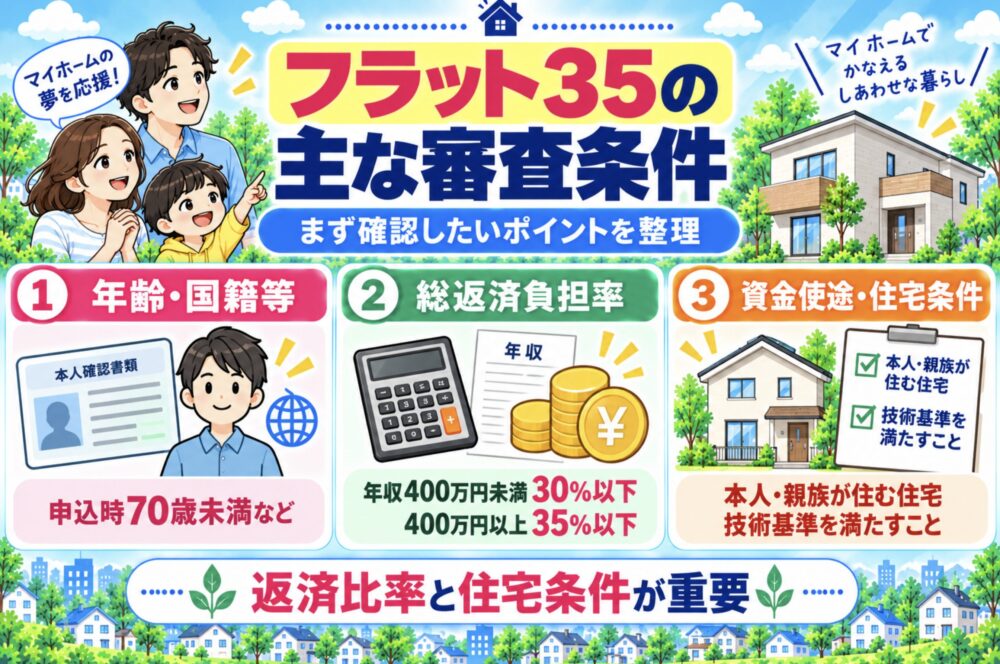
まず確認しておきたいのが、フラット35の基本的な申込条件です。
| 項目 | 主な条件 |
|---|---|
| 年齢 | 申込時70歳未満(親子リレー返済を利用する場合を除く) |
| 国籍等 | 日本国籍、永住許可を受けている方、特別永住者 |
| 総返済負担率 | 年収400万円未満:30%以下 年収400万円以上:35%以下 |
| 資金使途 | 本人または親族が住む住宅の建設・購入など |
| 住宅 | 住宅金融支援機構が定める技術基準を満たすこと |
この中で、借入可能額に大きく関係するのが総返済負担率です。
総返済負担率とは?
総返済負担率とは、年収に対して1年間のローン返済額が占める割合です。
フラット35では、次の基準が設けられています。
- 年収400万円未満:30%以下
- 年収400万円以上:35%以下
ここで計算するのは、フラット35だけの返済額ではありません。
例えば、次のような借入も含めて計算されます。
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードのキャッシング
- 商品の分割払い
- リボ払い
- その他の住宅ローン
住宅ローンの返済額だけなら基準内でも、自動車ローンやカードローンなどを加えると基準を超えることがあります。
年収別に見る年間返済額の上限
総返済負担率だけを基準に単純計算すると、年間返済額の上限は次のようになります。
| 年収 | 総返済負担率の基準 | 年間返済額の上限 |
|---|---|---|
| 300万円 | 30% | 90万円 |
| 400万円 | 35% | 140万円 |
| 500万円 | 35% | 175万円 |
| 600万円 | 35% | 210万円 |
ただし、この金額から「住宅ローンをいくら借りられるか」を単純に決めることはできません。
借入可能額は、借入期間や適用金利、他の借入状況などによって変わるからです。
そして、もう一つ忘れてはいけないのが、「審査上借りられる金額」と「家計として無理なく返せる金額」は同じではないということです。
住宅購入後には、住宅ローン以外にも固定資産税、住宅の修繕費、教育費、車の買い替え、老後資金などのお金が必要になります。
総返済負担率の基準いっぱいまで借りられるからといって、その金額まで借りる必要はありません。
自営業・フリーランスの「年収」は売上ではない
自営業やフリーランスの場合もフラット35へ申し込むことができます。
ただし、審査で見る年収は基本的に「売上」ではありません。
給与収入のみの人以外は、公的な所得証明書に記載される事業所得、不動産所得、給与所得などを合わせた所得金額が基準になります。
例えば、年間売上が1,000万円あっても、必要経費を差し引いた所得が400万円であれば、原則として400万円を基準に考えます。
開業したばかりの場合などは、申込時期や所得の確認方法が通常と異なることがあります。起業直後だから必ず利用できないわけではありませんが、取扱金融機関へ早めに確認しておきましょう。
フラット35はなぜ「審査に通りやすい」と言われる?
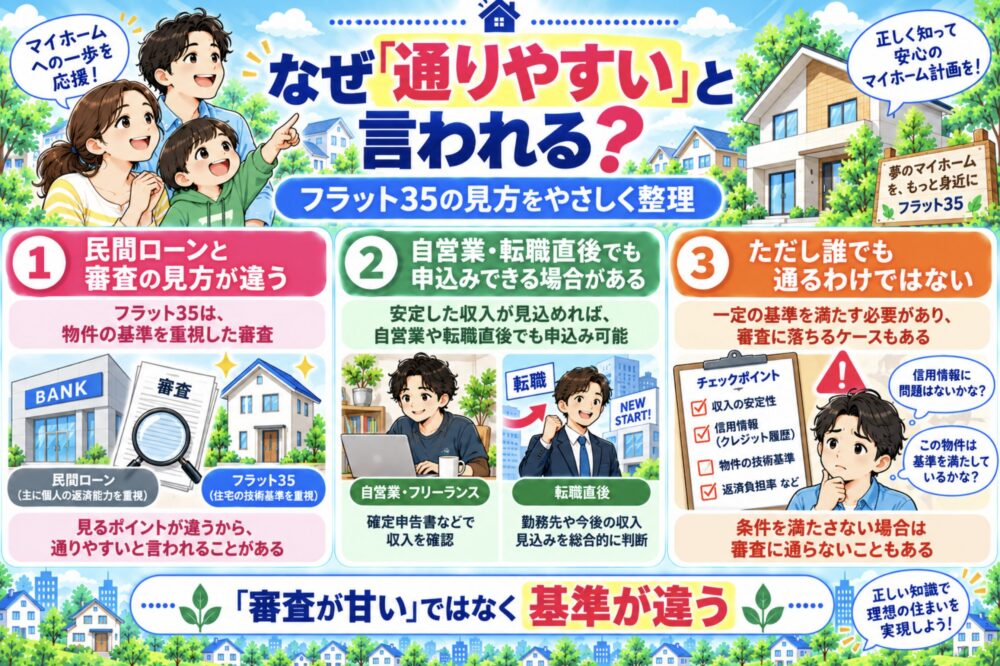
ネットでフラット35について調べると、「審査が甘い」「銀行の住宅ローンより通りやすい」という情報を見かけることがあります。
しかし、正確には「審査が甘い」というより、一般的な民間住宅ローンとは申込条件や審査の見方が異なると考えたほうがいいでしょう。
例えば、フラット35では職業や勤続年数だけを理由に、一律で申し込みできない仕組みにはなっていません。
そのため、
- 転職してからそれほど期間が経っていない
- 自営業・フリーランス
- 一般的な民間住宅ローンでは勤続年数がネックになった
といった人にとっても、検討する価値のある住宅ローンです。
一方で、フラット35にも当然審査があります。
返済負担率や他の借入状況、収入、信用状況、購入する住宅などを確認されるため、「属性に不安がある人でも必ず借りられる」ということではありません。
また、住宅価格に対するフラット35の借入割合である「融資率」が9割を超える場合は、返済の確実性などについて、より慎重に審査されます。
フラット35の審査の流れ|事前審査から融資実行まで
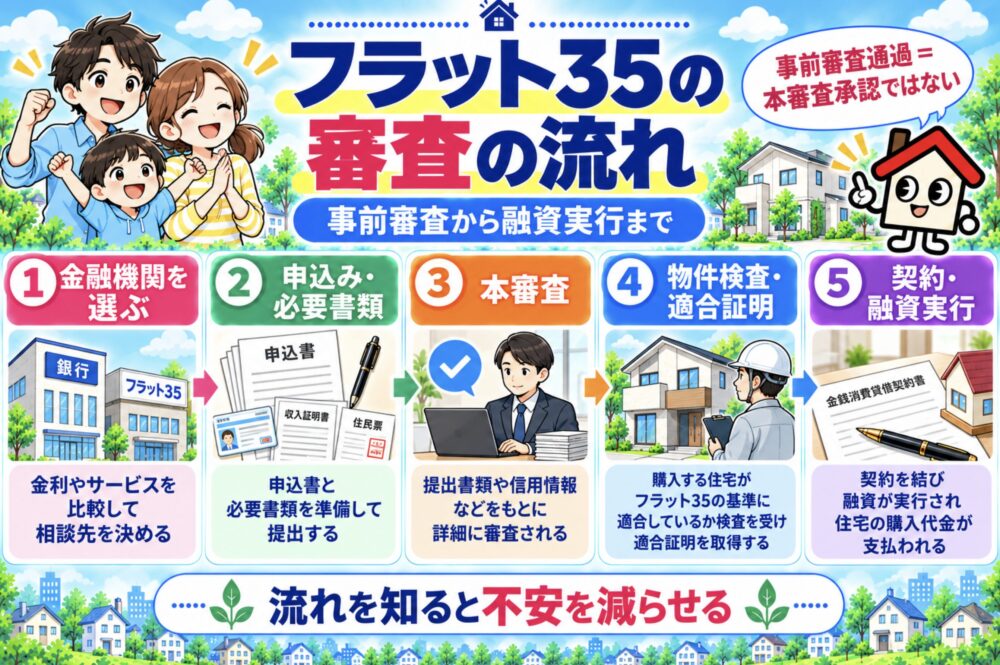
フラット35は、取扱金融機関を通じて申し込みます。
注文住宅、新築住宅、中古住宅などによって物件検査のタイミングや手続きは異なりますが、大まかな流れは次のとおりです。
- 取扱金融機関を選び、必要に応じて事前審査を受ける
- 正式な借入申込みをして必要書類を提出する
- 住宅ローンの本審査を受ける
- 住宅の物件検査・適合証明の手続きを行う
- 契約手続き後、融資が実行される
事前審査は「本審査に通った」という意味ではない
取扱金融機関によっては、正式申込みの前に事前審査を受けられます。
ただし、事前審査はあくまで仮審査です。
事前審査に通ったからといって、本審査の承認が保証されるわけではありません。
私自身も事前審査を通過したあと、本審査の結果が出るまでは「本当に大丈夫だろうか」と不安でした。
結果的には問題なく融資を受けられましたが、事前審査後も新しい借入を増やしたり、勤務状況などを大きく変えたりしないことが大切です。
正式申込みから審査結果までは1~2週間程度が目安
一般的な手続きでは、借入申込みから審査結果のお知らせまで1~2週間程度が目安です。
ただし、提出書類の不足や追加確認がある場合、申込内容が複雑な場合などは長くなる可能性があります。
売買契約や建築スケジュールが決まっている場合は、余裕を持って申し込みましょう。
フラット35の本審査で必要になる主な書類
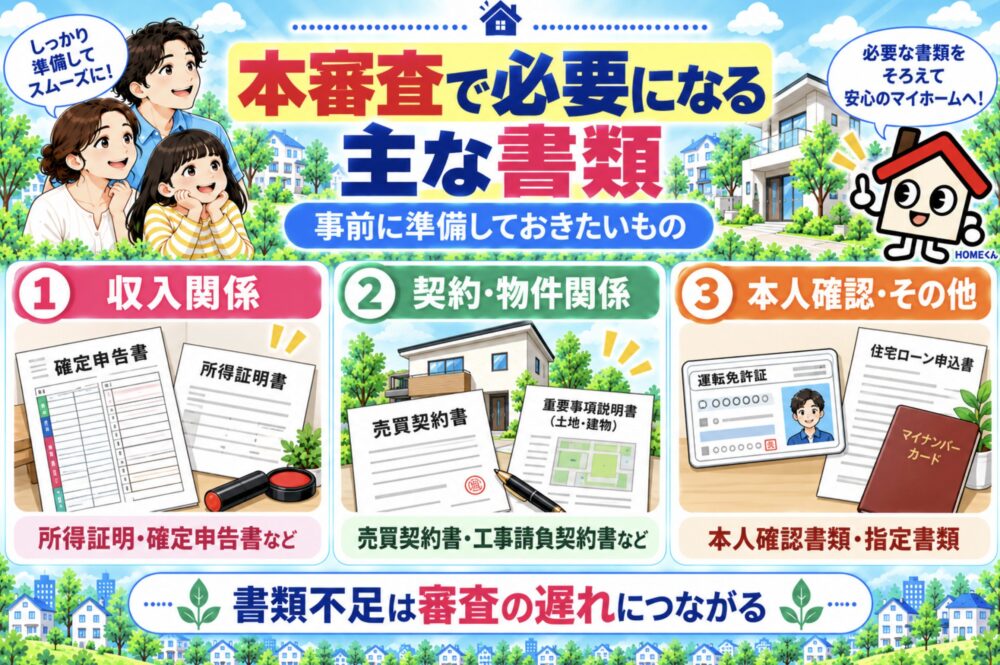
必要書類は、会社員・自営業・転職直後といった申込者の状況や、注文住宅・新築住宅・中古住宅など取得する住宅によって変わります。
一般的には、次のような書類を準備します。
- フラット35の借入申込書
- 今回の住宅取得以外の借入内容に関する書類
- 所得を証明する公的書類
- 確定申告書など(自営業・確定申告をしている場合)
- 工事請負契約書や売買契約書
- 住宅や土地に関する書類
- 本人確認書類
- その他、取扱金融機関が指定する書類
転職したばかりの人、自営業者、育児休業から復職した人などは、通常とは別の収入証明や在籍を確認する資料などを求められることがあります。
書類不足があると審査に時間がかかることもあるため、申込先が決まったら早めに必要書類を確認しておくと安心です。
フラット35は「人」だけでなく住宅にも条件がある
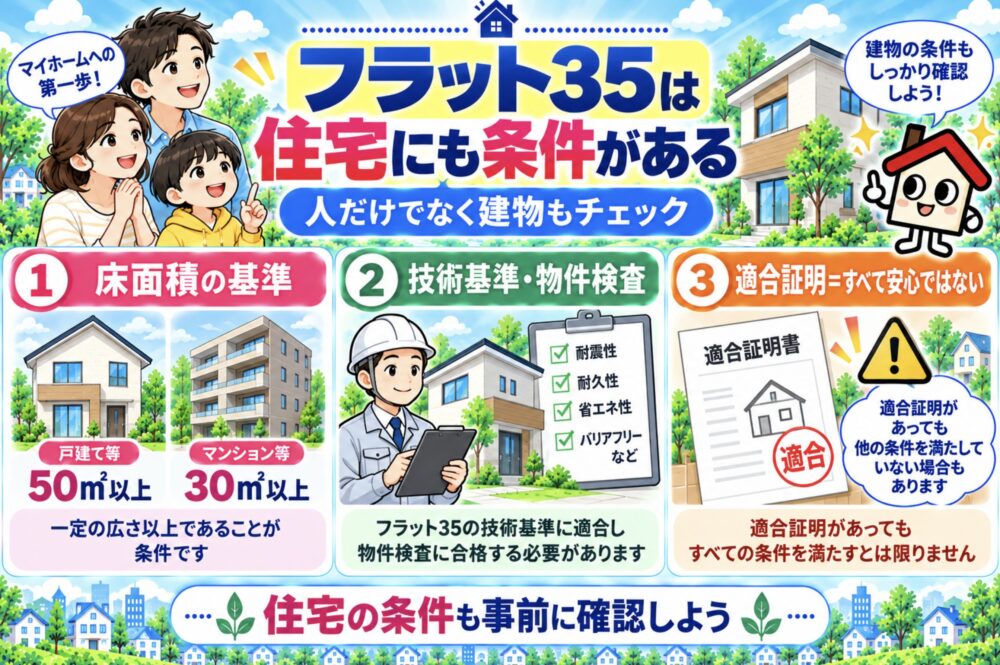
フラット35では、申込者の返済能力だけでなく、購入・建築する住宅も一定の技術基準を満たす必要があります。
主な床面積の基準は次のとおりです。
| 住宅の種類 | 必要な床面積 |
|---|---|
| 一戸建て・連続建て・重ね建て | 50㎡以上 |
| 共同建て(マンションなど) | 30㎡以上 |
床面積だけでなく、接道、住宅の構造、耐久性などについても基準があります。
原則として物件検査を行い、住宅金融支援機構が定める技術基準に適合していることを示す適合証明書を取得します。
適合証明があれば住宅に問題がないとは限らない
フラット35の適合証明は、あくまでフラット35の融資条件となる技術基準への適合を確認するものです。
適合証明書が交付されたからといって、施工上の不具合が一切ないことや、住宅の性能すべてが保証されるわけではありません。
不動産を購入するときは、フラット35の技術基準とは別に、
- 接道や法令上の制限
- ハザード情報
- 境界
- 越境
- 契約不適合責任
- 土地・建物の権利関係
なども確認する必要があります。
「フラット35が使える住宅=不動産取引上のリスクまで問題がない住宅」ではないことは覚えておきましょう。
自営業・転職直後・他に借入がある人でもフラット35は申し込める?
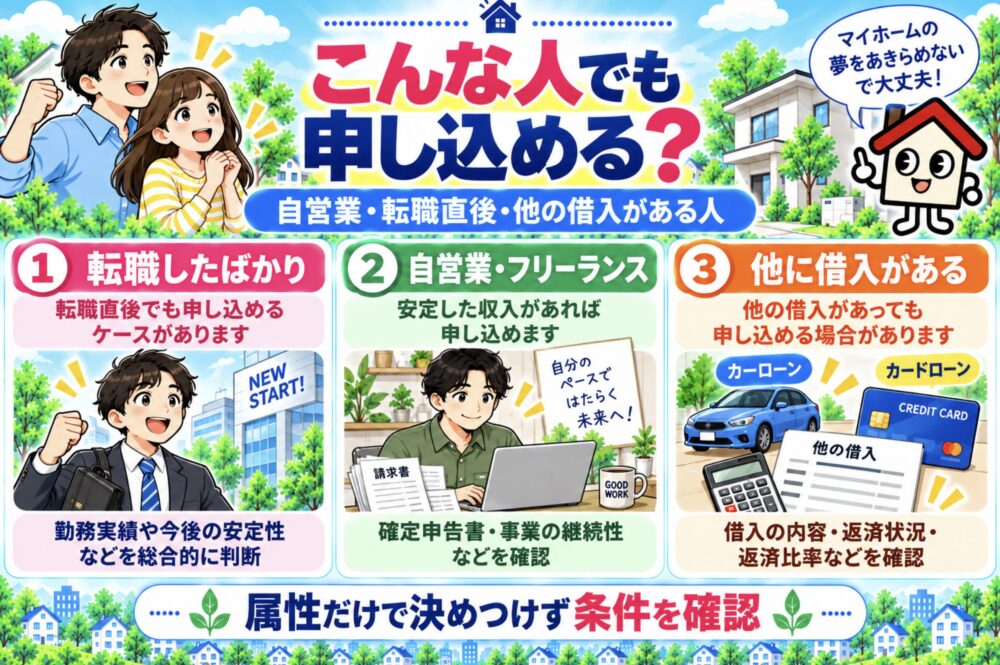
転職したばかりでも申し込みは可能
「転職して1年経っていないから住宅ローンは無理」と考えている人もいるかもしれません。
フラット35では、最近転職して給与を受け取っている人でも申し込みできる場合があります。
ただし、転職後の収入を確認するため、給与証明書や在籍確認など追加資料が必要になることがあります。
転職直後だから必ず通るわけではありませんが、勤続年数だけを理由に最初から諦める必要はありません。
自営業・フリーランスでも申し込みできる
会社員でなければフラット35を使えないということもありません。
自営業やフリーランスでも、所得や他の借入、返済負担率などの条件を満たせば申し込みできます。
ただし、自営業の場合は売上ではなく所得が重視されるため、節税によって所得を大きく抑えている人は住宅ローンの借入可能額が伸びにくいことがあります。
住宅購入を予定している場合は、確定申告と住宅ローンの関係も考えながら、早めに資金計画を立てておきましょう。
カードローンや自動車ローンがあっても即NGではない
他の借入があるからといって、必ずフラット35を利用できないわけではありません。
住宅ローンを含めた年間返済額が、総返済負担率の基準内に収まるかどうかが重要です。
ただし、カードローンやリボ払いなどの借入が多い場合は、借入可能額や審査結果に影響する可能性があります。
場合によっては、融資実行までに既存借入を完済することなどを条件とされることもあります。
ここで勘違いしやすいのが、住宅ローンの借入可能額から既存借入残高をそのまま引けばよいわけではないという点です。
例えば、「4,000万円借りられる人に400万円のカードローンがあるから3,600万円借りられる」といった単純計算はできません。
既存借入についても年間返済額などを含めて審査されます。
フラット35の審査に落ちる主な理由
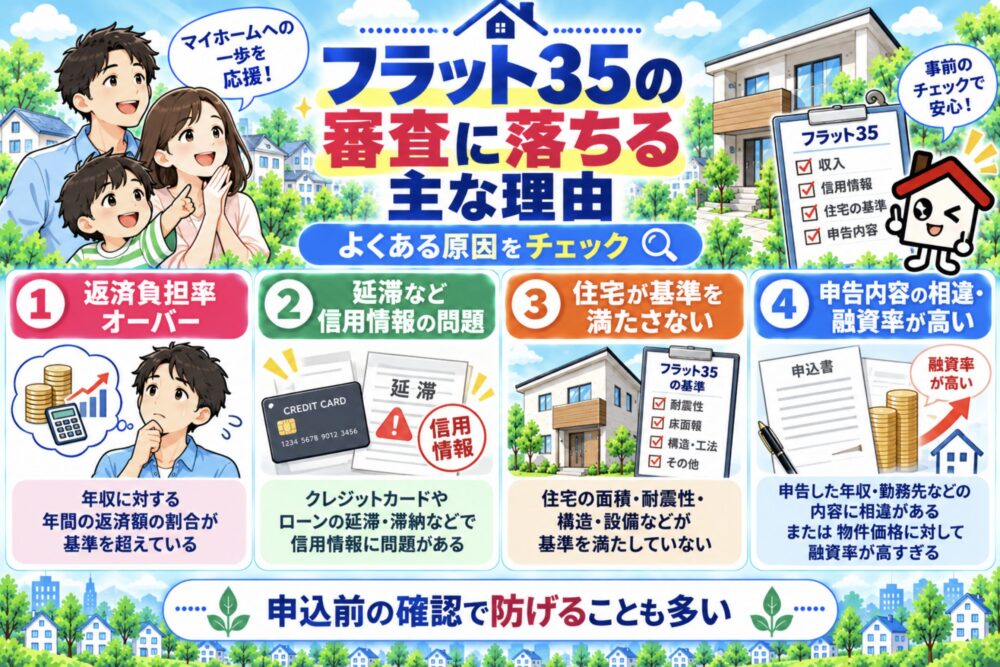
フラット35だからといって、必ず融資を受けられるわけではありません。
審査で影響しやすい代表的なポイントを見ていきましょう。
総返済負担率を超えている
住宅ローンとその他の借入を合わせた年間返済額が、総返済負担率の基準を超えているケースです。
自動車ローン、カードローン、リボ払いなどを利用している人は、住宅ローン以外の返済額も確認しておきましょう。
信用情報に延滞などの問題がある
住宅ローン審査では、これまでの借入や返済状況も確認されます。
クレジットカードやローンの長期延滞などがある場合は、審査に影響する可能性があります。
一般に「ブラックリスト」と呼ばれることがありますが、実際にその名前の名簿が存在するわけではありません。
信用情報機関に登録されている返済状況などをもとに金融機関が判断します。
申告内容と提出書類に食い違いがある
勤務先、年収、他の借入などについて申告内容と提出書類が一致しない場合、追加確認が必要になったり、審査結果に影響したりする可能性があります。
住宅ローン申込みでは、借入や収入を隠さず正確に申告することが大切です。
住宅がフラット35の基準を満たしていない
申込者に問題がなくても、購入する住宅がフラット35の技術基準を満たさなければ、そのままでは利用できません。
特に中古住宅や特殊な間取り・用途の住宅などを購入する場合は、契約前にフラット35を利用できるか確認しておくと安心です。
融資率が9割を超えている
フラット35の借入額が住宅の建設費・購入価格の9割を超える場合は、返済の確実性などについて、より慎重に審査されます。
「頭金なしでも借りられる可能性がある」と「頭金なしでも審査に影響しない」は別の話です。
住宅を契約する前に「住宅ローン特約」を確認
建売住宅や中古住宅、土地などを購入する場合、住宅ローンの正式審査より先に売買契約を結ぶケースがあります。
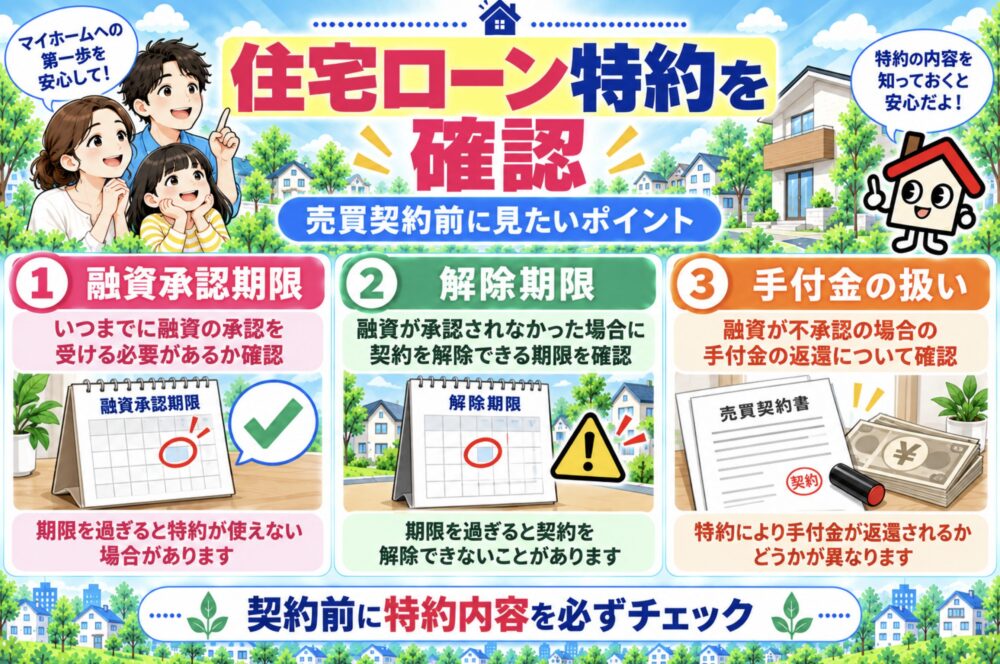
そこで必ず確認しておきたいのが住宅ローン特約(融資利用特約)です。
住宅ローン特約とは、予定していた住宅ローンの融資承認を得られなかった場合に、一定の条件のもとで売買契約を解除できるようにする特約です。
売買契約を結ぶ際には、少なくとも次の内容を確認してください。
- 申し込む予定の金融機関
- 借入予定額
- 融資承認を得る期限
- 住宅ローン特約による契約解除期限
- 融資が否決された場合の手付金の扱い
特に見落としたくないのが解除期限です。
住宅ローンの審査が長引いているからといって、住宅ローン特約の期限が自動的に延びるとは限りません。
期限を過ぎてから融資が否決されると、住宅ローン特約による白紙解除ができなくなる可能性があります。
審査が長引いている場合は、期限を迎える前に仲介会社や売主へ相談し、必要なら期限延長について書面で確認しておきましょう。
フラット35の審査通過後も融資実行までは注意
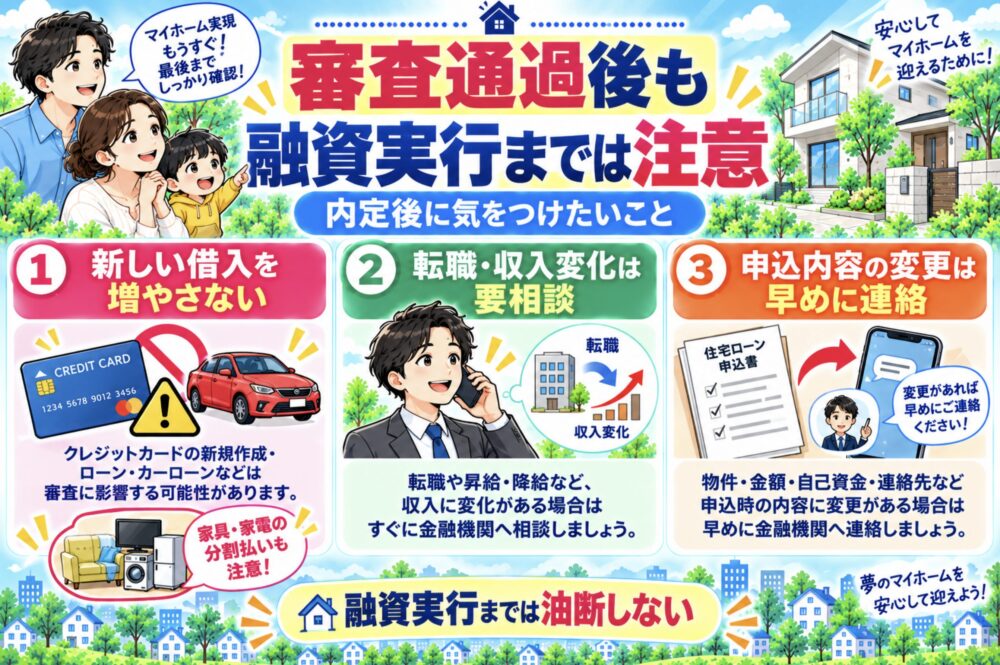
住宅ローンの本審査に通れば、ひとまず大きな山は越えます。
ただし、住宅ローンは実際に資金が支払われる「融資実行」まで時間が空くことがあります。
その間に申込時から状況が大きく変わると、金融機関への申告や再確認が必要になる場合があります。
例えば次のようなケースです。
- 転職・退職した
- 収入が大きく変わった
- 自動車ローンやカードローンなど新たな借入をした
- クレジットカードなどの支払いを延滞した
- 連帯債務者など申込者の構成が変わった
- 購入・建築する住宅の内容が大きく変わった
- 団信の告知内容に関係する健康状態の変化があった
特に避けたいのが、審査通過後に新しいローンを安易に組むことです。
新居への引っ越しを機に、
- 車を買い替える
- 家具・家電を分割払いで購入する
- カードローンを新たに利用する
といったことを考える人もいますが、できれば融資実行後まで待ったほうが安心です。
どうしても転職や新規借入などが必要になった場合は、自分で問題ないと判断せず、事前に取扱金融機関へ相談しましょう。
フラット35の審査についてよくある質問
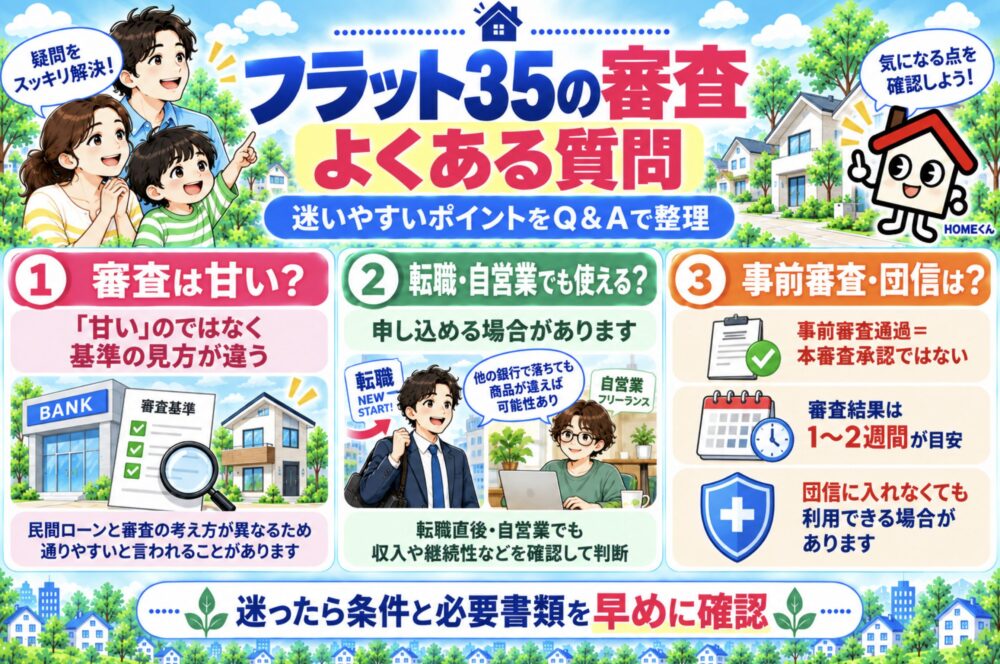
フラット35の審査は甘いですか?
「審査が甘い」と考えるのは適切ではありません。民間住宅ローンとは申込要件や審査の見方が異なるため、自営業者や転職直後の人などでも申し込める場合があります。
転職して1年未満でも申し込めますか?
申し込みできる場合があります。ただし、転職後の収入を確認するため、通常とは異なる書類を求められることがあります。
自営業でもフラット35を利用できますか?
利用できます。ただし、基本的には売上ではなく公的証明書に記載される所得金額などをもとに審査されます。
銀行の住宅ローンに落ちてもフラット35なら通りますか?
可能性はありますが、必ず通るとは限りません。住宅ローンごとに審査基準や商品条件が異なるため、一方で否決されても別の商品で承認されるケースはあります。
事前審査に通れば本審査も大丈夫ですか?
事前審査の通過は、本審査の承認を保証するものではありません。
フラット35の本審査にはどのくらいかかりますか?
正式な借入申込みから審査結果のお知らせまで1~2週間程度が一つの目安です。書類不足や追加確認などによって長くなる場合があります。
団信に入れないとフラット35は利用できませんか?
健康上の理由などで団体信用生命保険に加入しない場合でも利用できます。ただし、万一の場合に住宅ローンが残るリスクへの備えは必要です。
まとめ|フラット35は「審査が甘い」のではなく審査基準が違う
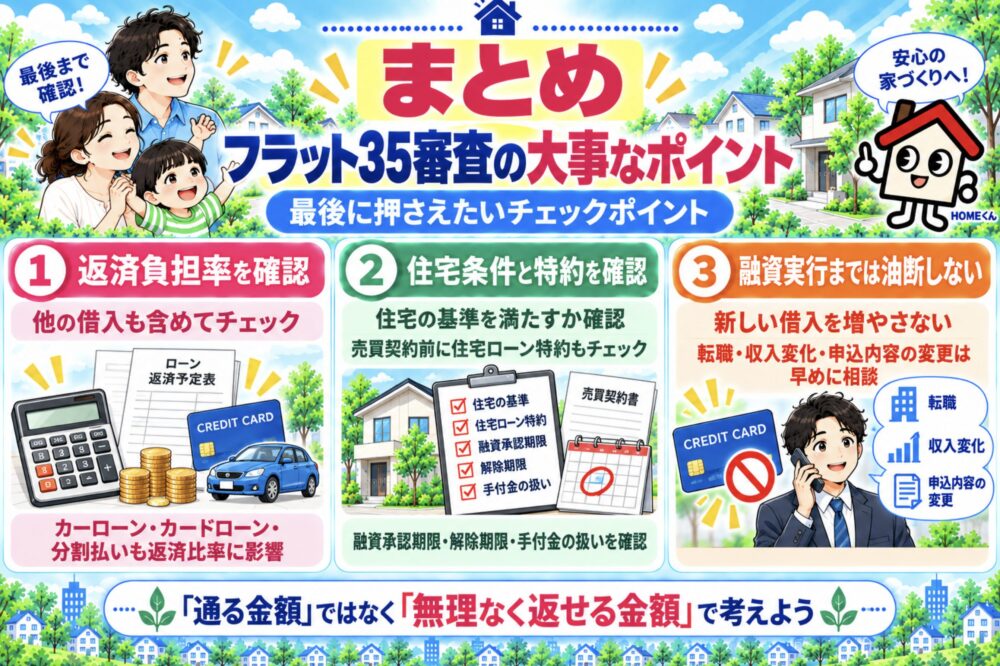
フラット35は、自営業者や転職して間もない人など、一般的な民間住宅ローンでは勤続年数や職業が気になる人にとっても検討しやすい住宅ローンです。
ただし、誰でも審査に通るわけではありません。
申し込む前には、
- 総返済負担率が基準内に収まっているか
- 自動車ローンやカードローンなど他の借入が多くないか
- 収入や借入を正確に申告しているか
- 購入する住宅がフラット35の技術基準を満たすか
- 売買契約の住宅ローン特約に問題がないか
を確認しておきましょう。
そして、住宅ローン審査を考えるうえで大切なのは、「審査に通る金額」と「無理なく返せる金額」を分けて考えることです。
住宅ローン審査を通過することをゴールにするのではなく、住宅取得後も教育費や老後資金、住宅の維持費を確保しながら生活できる返済額に抑えることが重要です。
私自身も審査結果を待っている間はかなり不安でした。分からないことをネット上の体験談だけで判断するより、申込条件や必要書類については取扱金融機関へ直接確認したほうが確実です。
フラット35は取扱金融機関によって融資手数料や手続き、サポート内容などが異なります。金利だけでなく諸費用まで比較したうえで、自分の家計や住宅購入計画に合う住宅ローンを選びましょう。
フラット35を取り扱う金融機関の候補として「ARUHI」などもあります。申込先を選ぶ際は、金利だけでなく融資手数料やサポート内容まで含めて比較してみてください。
コメント