「注文住宅は、本体価格以外にいくらかかる?」
「土地代を除いて総額3000万円なら、建物本体にはいくら使える?」
注文住宅を検討するとき、最初に目に入りやすいのは住宅会社の「建物本体価格」です。
しかし実際の家づくりでは、建物本体だけでなく、地盤改良や外構、給排水工事などの付帯工事費、さらに登記・住宅ローン・火災保険・引越しなどの諸費用も必要になります。
そのため「本体価格2000万円なら、2000万円で家が建つ」と考えてしまうと、後から予算オーバーする可能性があります。
この記事では、土地代を除く総予算3000万円を例に、注文住宅にかかる費用をシミュレーションします。
住宅会社によって「本体工事費に含めるもの」「付帯工事費として別にするもの」が違うため、ここで紹介する金額はあくまで資金計画を考えるためのモデルケースとしてご覧ください。
注文住宅3000万円の費用内訳をシミュレーション
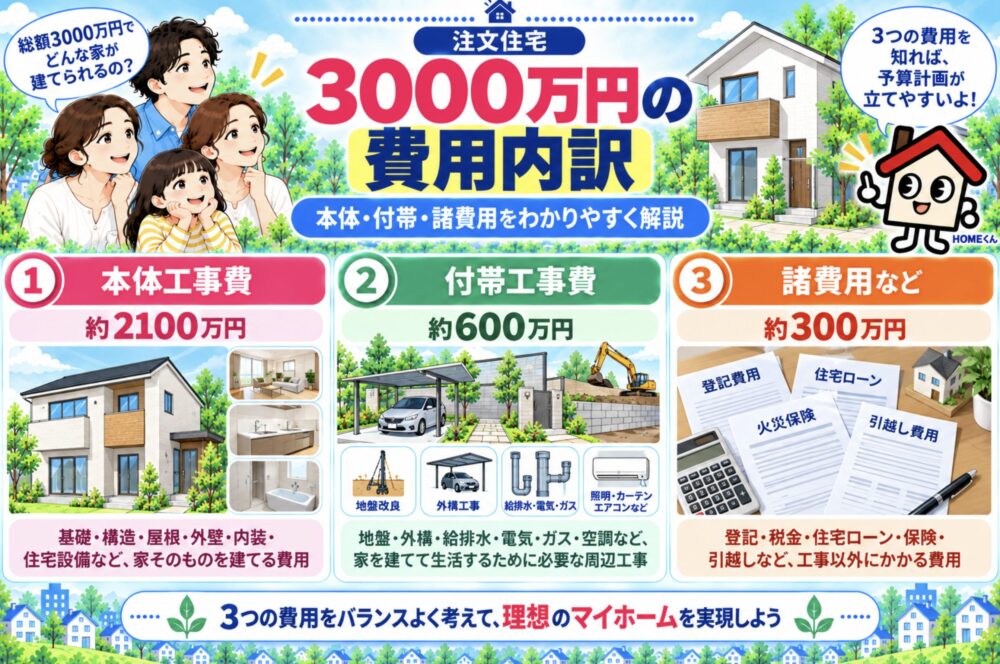
まず、総額3000万円を「本体工事費・付帯工事費・諸費用など」の3つに分けて考えてみましょう。
| 費用 | シミュレーション | 主な内容 |
|---|---|---|
| 本体工事費 | 約2100万円 | 基礎・構造・屋根・外壁・内装・住宅設備など |
| 付帯工事費 | 約600万円 | 地盤・外構・給排水・電気・ガス・空調など |
| 諸費用など | 約300万円 | 登記・税金・住宅ローン・保険・引越しなど |
| 合計 | 約3000万円 | ※土地代を除く |
このモデルケースでは、注文住宅の費用配分を考えるときの目安として使われることが多い「本体工事費7割前後・付帯工事費2割前後・諸費用1割前後」を土台にしています。
ただし、「2100万円・600万円・300万円」に決まっているわけではありません。土地の状態、建物の大きさ、住宅会社、設備、外構の内容などによって大きく変わります。

HOMEくん:総額3000万円なら、本体工事は2100万円までって決まっているの?

先生:決まっていないよ。これは費用配分をイメージするための一例。住宅会社によって本体価格に含まれる範囲も違うから、最後は「結局いくら払うのか」で比べよう。
広告や見積書に書かれた「本体価格」だけで予算を判断しないことがポイントです。
総予算3000万円なら、3000万円すべてを建物本体に使えるわけではありません。
注文住宅の費用は「本体工事費・付帯工事費・諸費用」の3つで考える
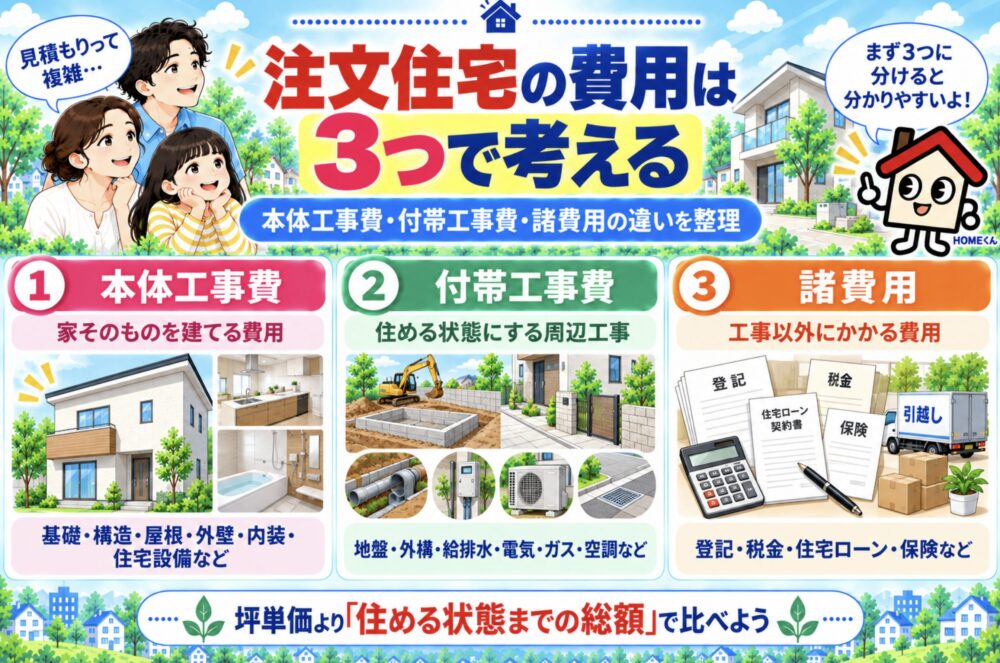
注文住宅の見積もりを見るときは、細かい費用を一つずつ覚えるより、まず次の3つに分けると分かりやすくなります。
- 本体工事費:家そのものを建てる費用
- 付帯工事費:家を建てたり生活したりするために必要な周辺工事
- 諸費用:登記・税金・住宅ローン・保険など工事以外の費用
注意したいのは、住宅会社によって費用の分類が違うことです。
たとえば照明や給排水工事、設計料などが本体価格に含まれている会社もあれば、別途工事費として見積もられる会社もあります。
住宅会社を比較するときは、坪単価や本体価格だけを並べるのではなく、「住める状態にするまで総額いくらか」を見てください。
本体工事費|約2100万円
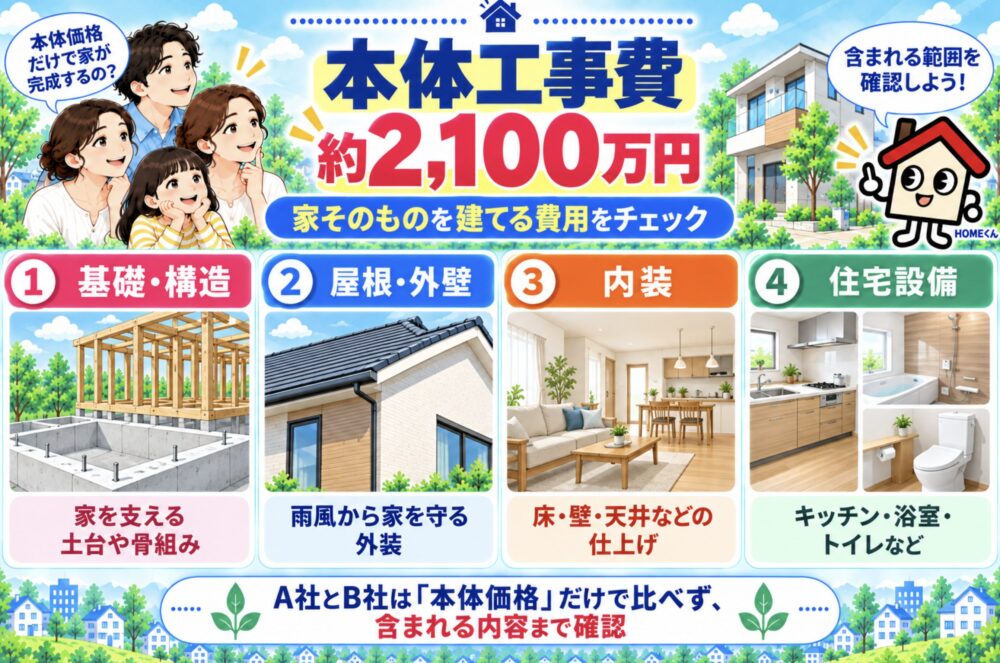
今回のシミュレーションでは、総予算3000万円のうち約2100万円を本体工事費として考えます。
本体工事費には一般的に、基礎や柱・梁などの構造部分、屋根、外壁、内装、キッチン、浴室、トイレといった建物本体をつくるための工事が含まれます。
ただし、どこまでを「本体価格」に含めるかは住宅会社によって異なります。
特に注意したいのが、広告で「建物本体価格2000万円」などと表示されているケースです。
その価格だけで入居できるとは限りません。
契約前には、次のようなものが見積もりに含まれているか確認しておきましょう。
- 設計費
- 照明
- カーテン
- エアコン
- 給排水工事
- ガス工事
- 外構工事
- 地盤改良工事
「A社は2000万円、B社は2200万円だからA社が安い」とは限りません。A社で別途になっている工事が、B社では最初から含まれている可能性があるためです。
付帯工事費|約600万円
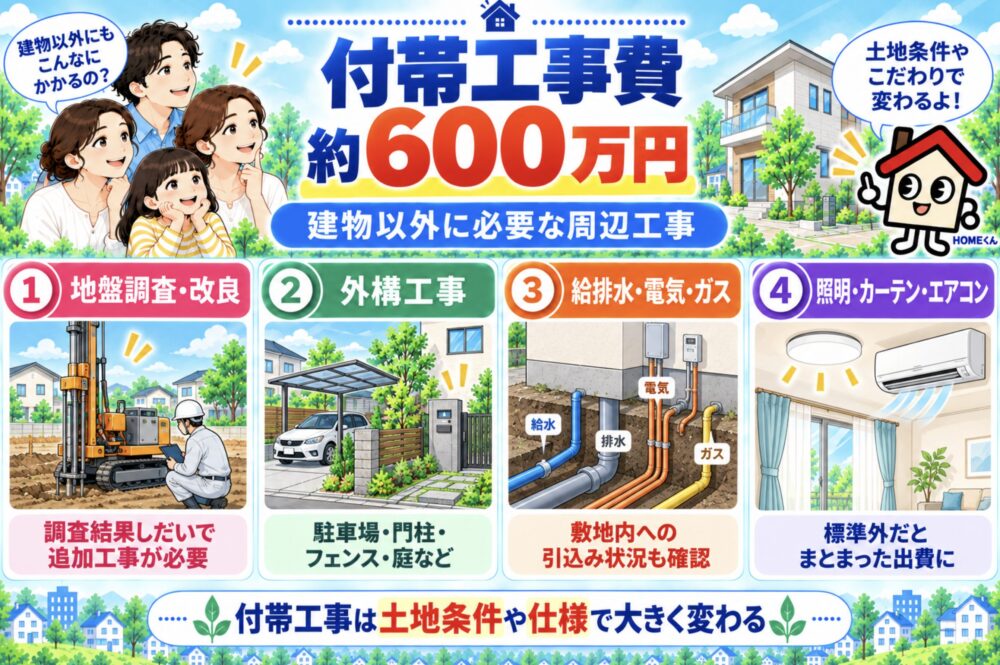
注文住宅で予算が膨らみやすいのが付帯工事です。
今回のシミュレーションでは約600万円を確保していますが、敷地条件や外構へのこだわりによって大きく変わります。
地盤調査・地盤改良工事

建物を建てる前には、建築予定地の地盤を調査します。
十分な強度が確認できれば大規模な地盤改良が不要なこともありますが、調査結果によって改良工事が必要になれば追加費用が発生します。
費用は地盤の状態や建物、採用する工法によって変わるため、「地盤改良は必ず○万円」と考えない方が安全です。
また、土地の重要事項説明を受けたからといって、将来必要になる地盤改良費まで確定するわけではありません。
土地を購入して注文住宅を建てる場合は、土地代とは別に地盤や造成に関する予備費も考えておきましょう。
外構工事

家づくりの終盤になって「思ったより高い」と感じやすいのが外構工事です。
主な工事には次のようなものがあります。
- 駐車場のコンクリート
- 門柱・門扉
- フェンス
- 玄関までのアプローチ
- 庭・人工芝・植栽
- カーポート・サイクルポート
敷地が広ければ外構面積も増えますし、道路との高低差があれば階段や土留めなどが必要になる場合もあります。
建物にお金をかけすぎて、最後に外構予算がほとんど残っていないという失敗は避けたいところです。
屋外給排水・電気・ガスなどの工事
水道、下水、電気、ガスなどを利用するための工事も必要です。
ここでも土地条件によって費用差が生まれます。
たとえば前面道路に水道管が通っていても、敷地内への引込みがなければ新たな工事が必要になることがあります。
土地から探す場合は「水道が使える地域だから大丈夫」で終わらせず、敷地内まで引込み済みなのか、追加工事が必要なのかまで見ておきたいところです。
照明・カーテン・エアコンなど
照明、カーテン、エアコンなども、住宅会社によって標準仕様に含まれる範囲が大きく異なります。
ダウンライトや間接照明、人感センサー、調光設備などを増やせば費用も上がります。
カーテンについても、窓の数やサイズ、オーダー品を選ぶかどうかで金額は変わります。
「後から買えばいい」と思いがちですが、家全体で考えるとまとまった出費になるため、早い段階から予算に含めておくと安心です。
宅建士が見る|土地価格以外に確認したい「建てるための費用」
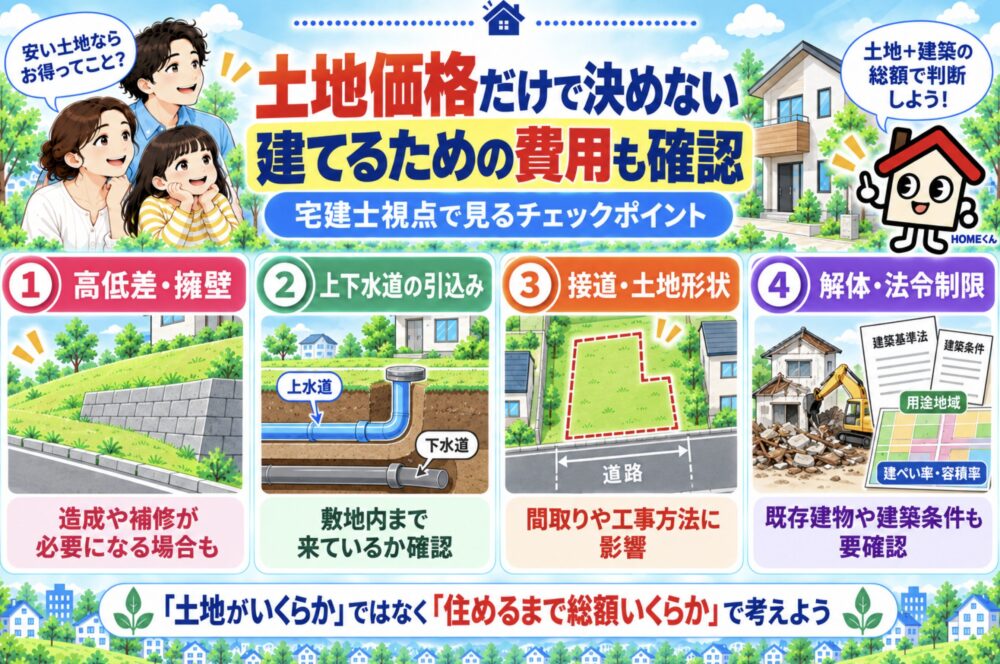
土地から注文住宅を建てる方に特に知っておいてほしいのが、同じ価格・同じ広さの土地でも、建築に必要な費用は同じではないということです。
宅建士の立場で土地を見る場合、土地価格だけでなく次のような点にも目を向けます。
- 道路との高低差
- 擁壁の状態
- 上下水道の引込み状況
- 接道状況
- 造成工事の必要性
- 既存建物がある場合の解体
- 土地の形状
- 建築に関する法令上の制限
たとえば安い土地を購入できても、造成や擁壁、給排水の引込みなどに大きな費用がかかれば、家づくり全体では割高になることがあります。
既存の擁壁がある土地も、「擁壁があるからそのまま使える」とは限りません。状態や確認できる資料、建築計画によっては補修や再施工などが必要になる場合があります。
「土地がいくらか」ではなく、「この土地に希望する家を建てて住める状態にするまで総額いくらか」で判断するのがポイントです。
諸費用など|約300万円
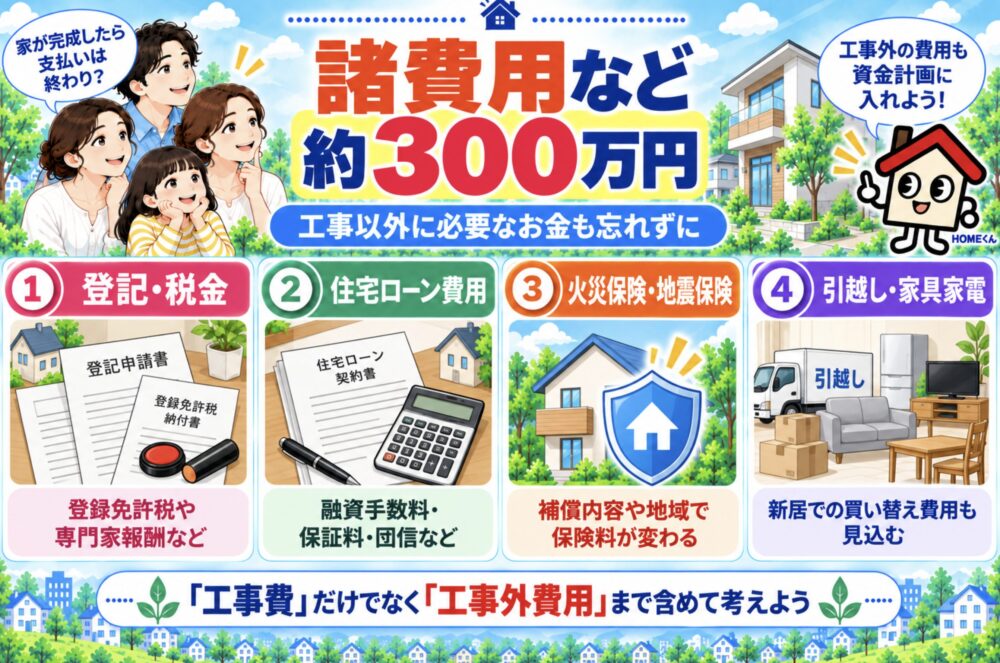
今回のシミュレーションでは、登記、住宅ローン、保険、引越しなどに約300万円の枠を設けています。
ただし、特に住宅ローン関係の費用は選ぶ金融機関や商品によって差が大きいため、300万円をそのまま相場と考えないでください。
登記・税金関係
注文住宅では、建物の登記や住宅ローンの抵当権設定などに費用がかかります。
登録免許税のほか、司法書士や土地家屋調査士へ手続きを依頼する場合は報酬も必要です。
また、契約内容によって印紙税がかかるほか、不動産を取得すると不動産取得税が発生する場合があります。
不動産取得税には住宅に対する軽減制度があり、実際の税額は住宅の条件などによって変わります。
税制は改正されることがあるため、家づくりのタイミングで自治体や税務署などの最新情報を確認してください。
消費税は「別に足す」のではなく見積書の税込・税抜を確認
住宅の建築工事には原則として消費税がかかります。一方、土地の譲渡は消費税が非課税です。
見積金額を見るときは、表示されている金額に消費税が含まれているのかを確認しましょう。
本記事の3000万円シミュレーションは総予算として考えているため、消費税をさらに別枠で追加するという意味ではありません。
税込と税抜が混在した見積もりでは比較しにくいため、最終的には「税込総額」でそろえると分かりやすくなります。
住宅ローンの融資手数料・保証料
住宅ローンを利用すると、金融機関によって融資手数料などがかかります。
融資手数料には一定額を支払うタイプだけでなく、借入額に応じて決まるタイプもあります。そのため「住宅ローン費用は5万円程度」と一律には考えられません。
また、保証料が必要な住宅ローンもあれば、保証料を取らない住宅ローンもあります。
金利だけを見るのではなく、融資手数料・保証料・団体信用生命保険などを含めた条件で比較しましょう。
火災保険・地震保険
住宅ローンを利用する際、金融機関から火災保険への加入を求められることがあります。
現在、火災保険の保険期間は最長5年です。
保険料は建物の構造、所在地、補償内容、保険金額などによって変わるため、「新築なら一律○万円」とは考えられません。
地震保険についても、建物の耐震性能だけで加入する・しないを決めるのではなく、地震や津波などのリスクと家計の備えを合わせて検討しましょう。
引越し・家具・家電

引越し費用も忘れやすい支出です。
さらに新居では、ダイニングテーブル、ソファ、テレビ、冷蔵庫、洗濯機などを買い替えたくなることもあります。
すべてを新調すると想像以上の金額になるため、「建物が完成した時点で貯金がほとんど残っていない」という状態は避けたいところです。
地鎮祭・上棟式など
地鎮祭や上棟式を行う場合は、初穂料やご祝儀、飲食物などの費用がかかることがあります。
ただし、必ず行わなければならないものではありません。
地域や住宅会社によっても考え方が異なるため、行う場合は事前に住宅会社へ費用や準備について聞いておくとよいでしょう。
FP視点|予算3000万円をギリギリまで使わない
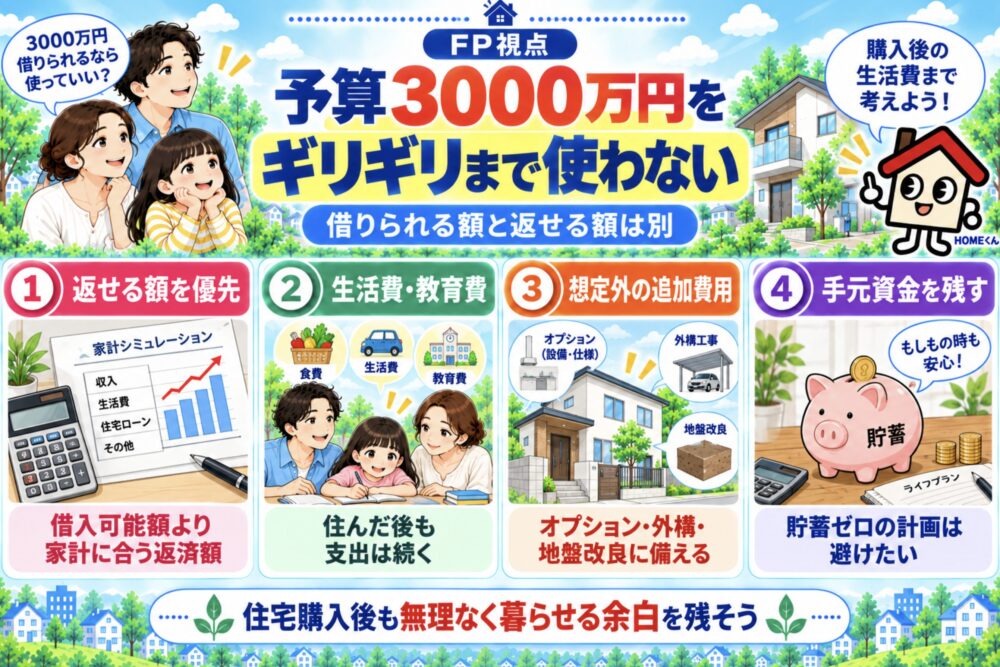
ここまで3000万円の内訳を紹介しましたが、FPの立場から特に注意したいのは、「3000万円借りられるから、3000万円使ってよい」とは限らないことです。
HOMEくん:銀行が3000万円貸してくれるなら、3000万円まで家に使っても大丈夫じゃないの?
先生:借りられる金額と、無理なく返せる金額は別だよ。住宅購入後の生活費や教育費、修繕費、貯蓄まで考えて予算を決めよう。
住宅購入後にも、固定資産税、地域によっては都市計画税、火災保険の更新、住宅設備の交換、建物の修繕などの支出が続きます。
さらに教育費や車の買い替え、老後資金など、住宅以外にもまとまったお金が必要になる時期があります。
住宅ローンでは「いくら借りられるか」だけではなく、住宅購入後も無理なく貯蓄を続けられる返済額かまで考えたいところです。
また、注文住宅は打ち合わせ中のオプション追加、外構、地盤改良などによって、最初の想定より費用が増えることがあります。
最初から予算3000万円を使い切る計画にせず、想定外の出費に対応できる余白を残しておくと資金計画に無理が出にくくなります。
諸費用や家具・家電に現金を使いすぎて、手元資金をほとんど残さない計画にも注意してください。
注文住宅では「支払う時期」にも注意
注文住宅では、完成してから一括で住宅代金を支払うとは限りません。
住宅会社との契約内容によっては、契約時、着工時、工事途中、引渡し時など複数回に分けて支払う場合があります。
一方、住宅ローンの商品によっては融資実行が建物完成後になることがあります。
その場合、完成前の支払いを自己資金で用意したり、「つなぎ融資」や分割融資などを利用したりするケースがあります。
つなぎ融資などを利用すれば、利息や手数料が別途かかることもあります。
住宅会社を決める前に、「いつ・いくら支払うのか」「住宅ローンはいつ実行されるのか」まで確認しておきましょう。
固定資産税・都市計画税は「建築費」と分けて考える
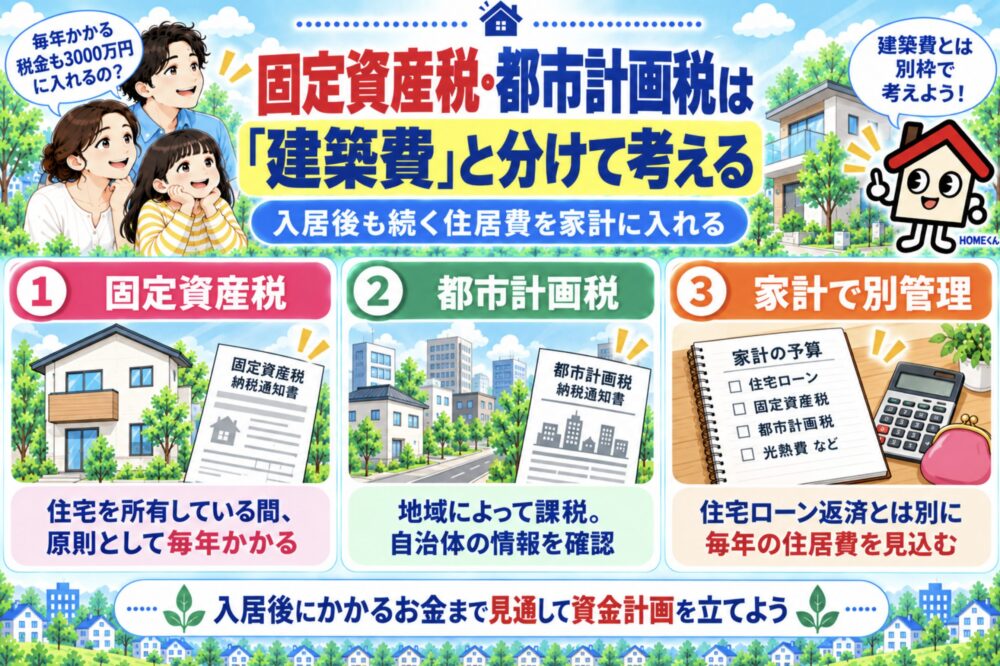
固定資産税は住宅を所有している間、原則として毎年かかります。また、地域によっては都市計画税もかかります。
そのため今回は、3000万円の建築費・取得時費用のシミュレーションには含めていません。
新築住宅には一定の要件を満たすと固定資産税の減額制度が適用される場合がありますが、適用条件や期間は制度改正の影響を受けることがあります。
この記事で細かな期限まで覚えるより、住宅を建てる時点で自治体の最新情報を確認する方が確実です。
資金計画では、住宅ローン返済だけでなく、こうした毎年の住居費も含めて考えておきましょう。
注文住宅の見積もりで確認したい7つのポイント
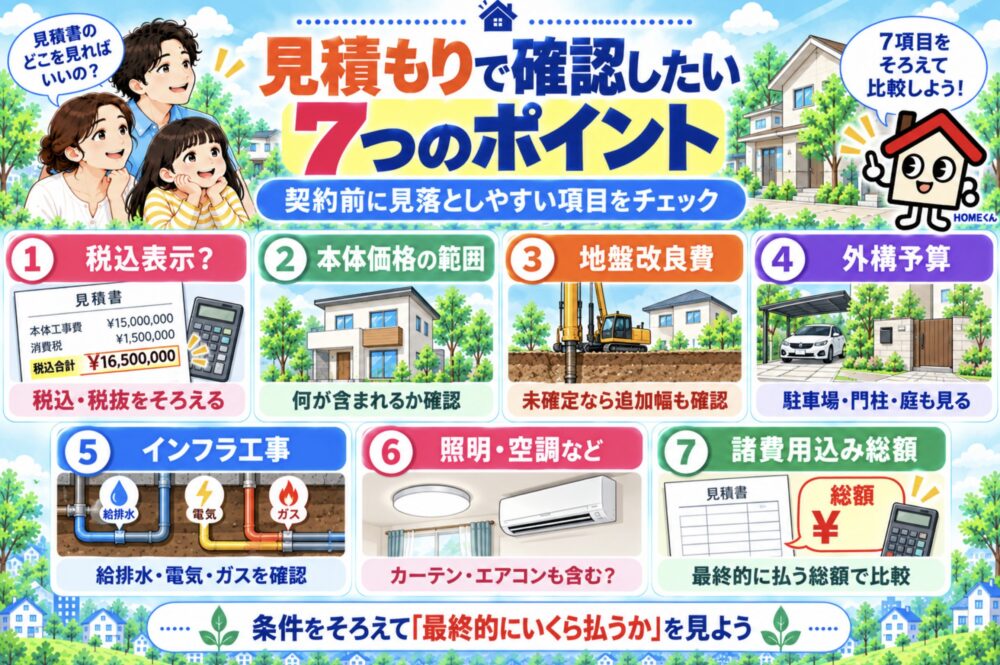
住宅会社から見積もりを受け取ったら、少なくとも次の7点を確認してみてください。
- 提示価格は税込か
- 本体価格に何が含まれているか
- 地盤改良費が未確定になっていないか
- 外構工事はいくら確保されているか
- 給排水・電気・ガス工事が含まれているか
- 照明・カーテン・エアコンが含まれているか
- 登記・住宅ローン・保険などを含めた総額はいくらか
複数の住宅会社を比較するときは、会社ごとに「本体工事費」の範囲が違うことがあります。
本体価格や坪単価だけを並べず、条件をできるだけそろえて「最終的にいくら払うのか」を比較してください。
まだ依頼する住宅会社が決まっていない方は、複数社の間取りや資金計画を比較してみる方法もあります。
まとめ|注文住宅3000万円は「本体価格」ではなく総額で考えよう
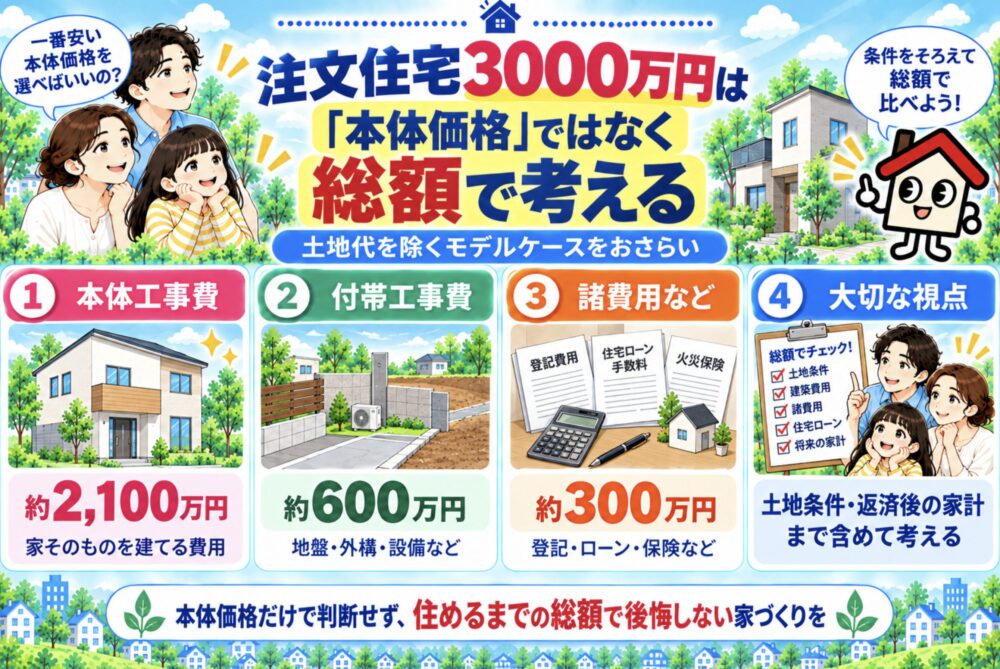
土地代を除く総予算3000万円で注文住宅を建てる場合、今回のシミュレーションでは次のように考えました。
- 本体工事費:約2100万円
- 付帯工事費:約600万円
- 諸費用など:約300万円
- 合計:約3000万円
ただし、この金額はあくまで資金計画を考えるための一例です。
地盤改良、外構、給排水、設計料、照明などをどの費用に含めるかは住宅会社によって違いますし、土地条件によって必要な工事も変わります。
宅建士の視点では、土地価格だけでなく「その土地に家を建てるために追加でいくら必要か」を見ることがポイントです。
FPの視点では、住宅ローンで「いくら借りられるか」より「購入後も無理なく返せるか」を優先して考えます。
注文住宅で予算オーバーを防ぐには、広告に書かれた本体価格だけで判断しないことです。
土地・建物・付帯工事・諸費用、そして入居後に必要なお金まで含めて資金計画を立てましょう。
複数の住宅会社を検討するときも、「本体価格が一番安い会社」ではなく、希望条件をそろえたうえで総額を比較してみてください。

コメント