マンションと戸建てを比較するとき、「結局、お金がかからないのはどっち?」と気になる方は多いと思います。
マンションには毎月の管理費・修繕積立金があり、戸建てには原則としてそれがありません。そのため、住宅ローン以外の毎月の支出だけを見ると、戸建ての方が安く見えます。
ただし、戸建ても外壁・屋根・防水・給湯器・水回りなどを自分で修繕します。マンションも、修繕積立金を払っていれば室内設備まで直してもらえるわけではありません。
マンションと戸建てでは、維持費が「ある・ない」のではなく、お金のかかり方と支払うタイミングが違います。
この記事では、住宅金融支援機構や国土交通省が公表しているデータを中心に、マンションと戸建ての購入価格、管理費、修繕積立金、戸建ての修繕費を数字で比較します。
私は宅建士・FP2級として住宅購入と家計を見ているほか、管理業務主任者試験でマンション管理についても学んできました。
数字を並べて「マンションの勝ち」「戸建ての方がお得」と決めるのではなく、その数字に何が含まれていて、何が含まれていないのかまで見ていきます。
※この記事では、執筆時点で確認できる住宅金融支援機構・国土交通省などの資料を使用しています。調査年度・公表時期の異なる数字を比較する場合は、その違いも本文中で説明しています。
マンションと戸建ての費用は何が違う?まず比較
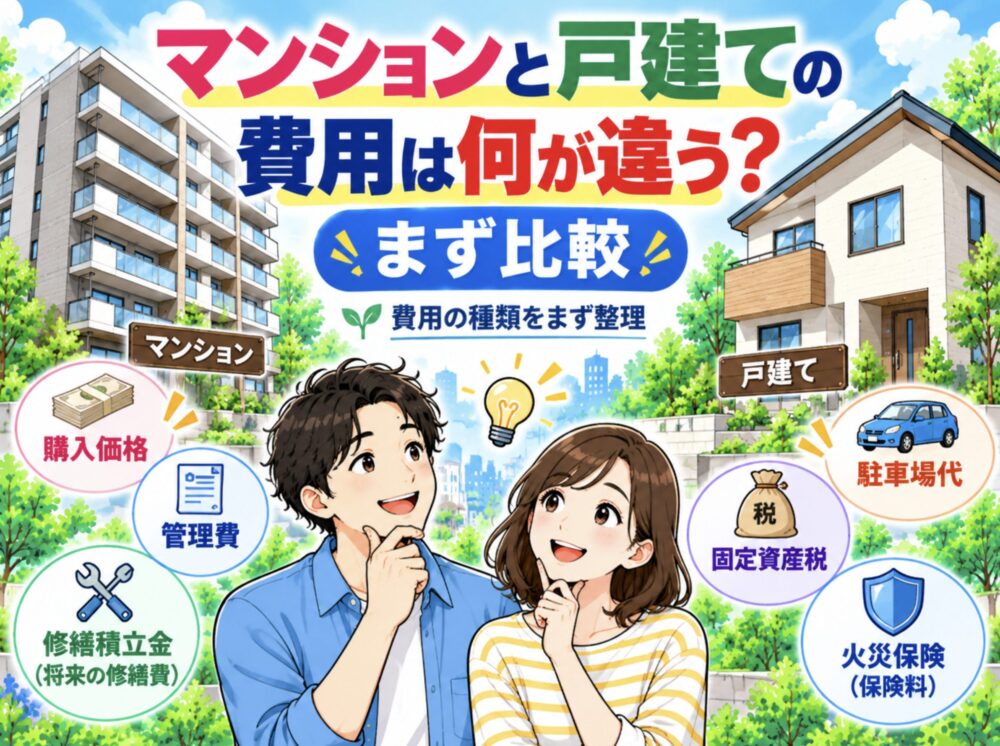
マンションと戸建てでは、住宅購入後に発生する費用の種類が少し違います。
| 費用 | 戸建て | マンション |
|---|---|---|
| 購入価格 | 土地・建物・エリアなどによる | 立地・専有面積・築年数などによる |
| 管理費 | 原則なし | 毎月必要 |
| 修繕積立金 | 自分で準備 | 毎月徴収されるのが一般的 |
| 外壁・屋根など | 所有者が自分で修繕 | 共用部分は管理組合で修繕 |
| 室内設備 | 自己負担 | 専有部分は基本的に自己負担 |
| 駐車場 | 敷地内なら月額費用がない場合もある | 駐車場使用料が必要な場合がある |
| 固定資産税等 | 土地・建物の評価額などによる | 土地持分・建物の評価額などによる |
| 火災保険・地震保険 | 加入内容・住宅ローン条件などによる | 加入内容・住宅ローン条件などによる |
ここで特に注意したいのが、修繕費です。
マンションでは修繕積立金として毎月目に見える形で負担します。一方、戸建ては毎月請求されない代わりに、修繕が必要になったときに自分で資金を用意します。
まずは、住宅そのものを購入する金額から見てみましょう。
購入価格を比較|2025年度フラット35利用者はいくらで買った?
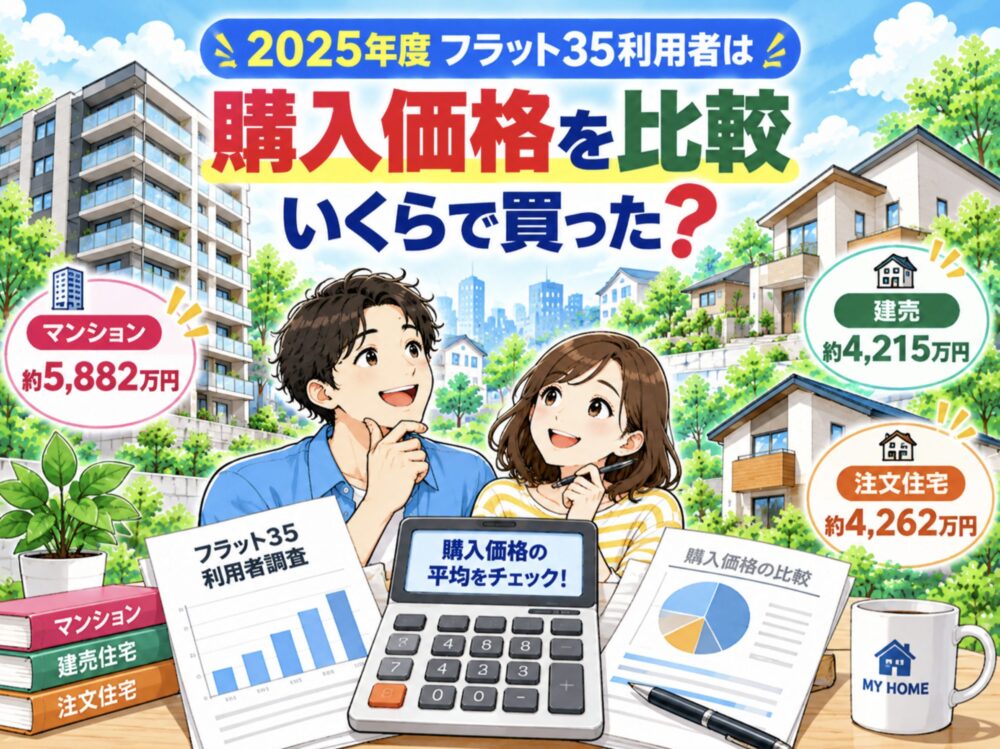
住宅金融支援機構が2026年7月24日に公表した「2025年度フラット35利用者調査」では、2025年4月から2026年3月までのフラット35利用案件35,553件を集計しています。
住宅取得にかかった平均所要資金は次のとおりです。
| 住宅の種類 | 平均所要資金 | 平均住宅面積 |
|---|---|---|
| 注文住宅 | 約4,262万円 | 118.4㎡ |
| 土地付注文住宅 | 約5,313万円 | 110.3㎡ |
| 建売住宅 | 約4,215万円 | 100.4㎡ |
| マンション | 約5,882万円 | 67.7㎡ |
| 中古戸建 | 約2,783万円 | 114.8㎡ |
| 中古マンション | 約3,602万円 | 70.7㎡ |
出典:住宅金融支援機構「2025年度フラット35利用者調査」。フラット35利用者を対象とした全国集計であり、住宅購入者全体の平均ではありません。
平均所要資金だけを見ると、新築マンションの約5,882万円が最も高く、土地付注文住宅が約5,313万円、注文住宅が約4,262万円、建売住宅が約4,215万円と続きます。
ただ、この表を見て「マンションは戸建てより高い」と結論を出すのは早すぎます。
マンションの平均住宅面積は67.7㎡なのに対して、土地付注文住宅は110.3㎡、建売住宅は100.4㎡です。購入された地域や駅からの距離、土地条件もそろっていません。
この調査で分かるのは、それぞれの住宅をフラット35利用者が平均いくらで取得しているかであって、同じ場所・同じ広さのマンションと戸建ての価格差ではありません。
実際にどちらを買うか比較するときは、「同じ予算」「同じ希望エリア」など条件をそろえ、その金額で購入できる住宅を見比べた方が現実に近くなります。
マンションの管理費・修繕積立金はいくら?
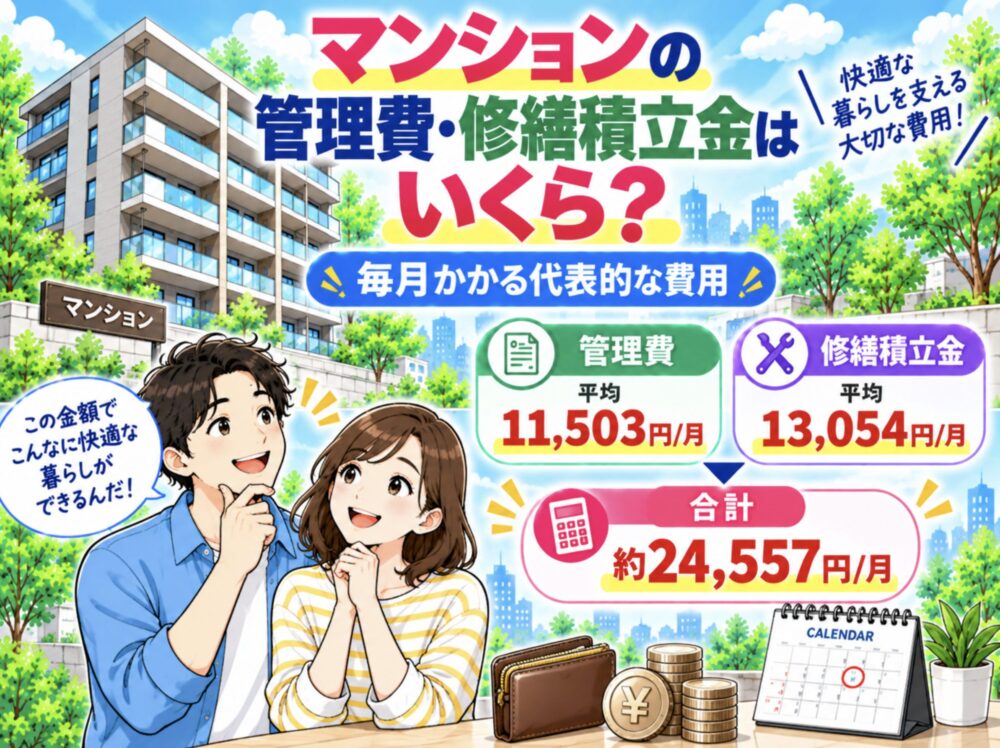
マンションで住宅ローンとは別に毎月発生する代表的な費用が、管理費と修繕積立金です。
国土交通省の「令和5年度マンション総合調査」では、駐車場使用料などからの充当額を除く月/戸当たりの平均額は、管理費11,503円、修繕積立金13,054円でした。
| 費用 | 月額平均 | 30年間同額と仮定した単純計算 |
|---|---|---|
| 管理費 | 11,503円 | 約414万円 |
| 修繕積立金 | 13,054円 | 約470万円 |
| 合計 | 24,557円 | 約884万円 |
月24,557円を30年間そのまま掛け算すると約884万円です。
マンションでは、このほかに駐車場使用料や固定資産税、火災保険などがかかる場合があります。自宅内の給湯器、キッチン、浴室、トイレなど専有部分の修理・交換も、基本的に区分所有者自身の負担です。
修繕積立金が不足しているマンションは36.6%
同じ国土交通省の調査では、長期修繕計画上の予定積立残高に対して、現在の修繕積立金が不足しているマンションは36.6%でした。
「不足していない」が39.9%、「不明」が23.5%です。
購入を検討しているマンションの修繕積立金が月8,000円、別のマンションが月18,000円だったとしても、8,000円の方が得とは限りません。
大切なのは、将来予定されている修繕工事に対して必要な資金を確保できる計画になっているかどうかです。
中古マンションでは、現在の月額だけでなく、長期修繕計画、修繕積立金の残高、今後の値上げ予定、大規模修繕の履歴なども確認したいところです。
マンション購入時に確認したい管理・修繕については、こちらの記事で詳しく解説しています。
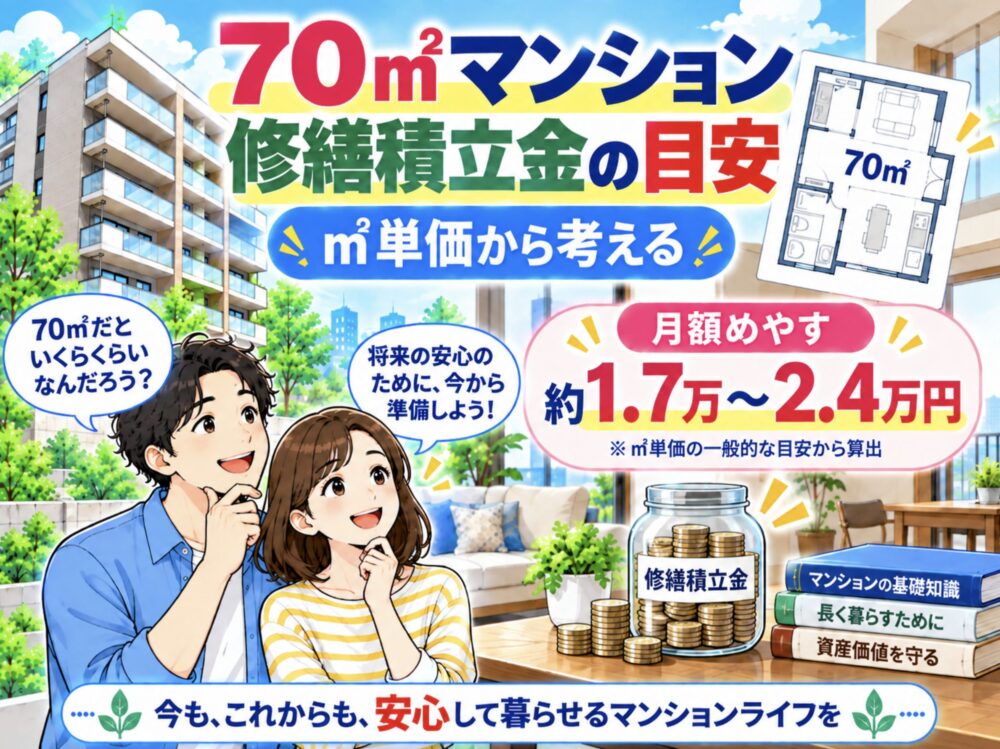
70㎡のマンションなら修繕積立金はいくらが目安?
修繕積立金には、国土交通省が公表している「マンションの修繕積立金に関するガイドライン」もあります。
2024年6月改訂版では、実際に作成された長期修繕計画の事例をもとに、計画期間全体で必要となる修繕積立金について、専有面積1㎡当たりの月額目安を示しています。
機械式駐車場分を除いた平均値に、専有面積70㎡を掛けると次のようになります。
| 地上階数・建築延床面積 | 平均値 | 70㎡で計算した場合 |
|---|---|---|
| 20階未満・5,000㎡未満 | 335円/㎡・月 | 23,450円/月 |
| 20階未満・5,000㎡以上10,000㎡未満 | 252円/㎡・月 | 17,640円/月 |
| 20階未満・10,000㎡以上20,000㎡未満 | 271円/㎡・月 | 18,970円/月 |
| 20階未満・20,000㎡以上 | 255円/㎡・月 | 17,850円/月 |
| 20階以上 | 338円/㎡・月 | 23,660円/月 |
ここで、「さっきのマンション総合調査では修繕積立金が平均13,054円だったのに、なぜこちらは17,000~23,000円程度になるの?」と思った方もいるかもしれません。
この2つの数字は、そもそも意味が違います。
13,054円は、令和5年度マンション総合調査で既存マンションから実際に徴収されていた修繕積立金の平均額です。
一方、ガイドラインの金額は、長期修繕計画の事例から、計画期間全体で必要な修繕費を積み立てる場合の平均的な水準を㎡単価で示したものです。
そのため、数字が違うからどちらかが間違っているわけではありません。
実際に中古マンションを購入するときは、全国平均より、そのマンション自身の長期修繕計画で将来いくら必要と見込んでいるかを見る方が重要です。
戸建ては管理費0円でも修繕費0円ではない
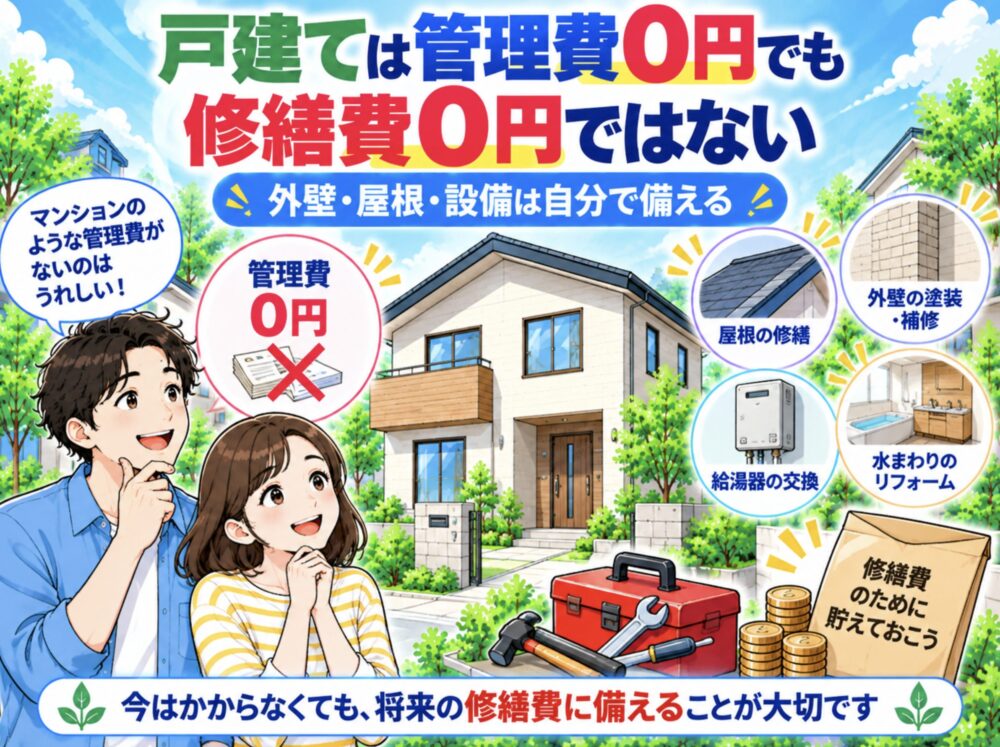
戸建てには、マンションの管理費や修繕積立金のように毎月自動的に請求される費用は原則ありません。
そのため、住宅ローン返済中の毎月の固定支出はマンションより少なく見える場合があります。
しかし、外壁、屋根、防水、シーリング、給湯器、キッチン、浴室などは自分で維持し、必要になれば修理・交換します。
戸建ての注意点は、「毎月請求されない=使ってもいいお金」に見えやすいことです。
35坪の木造戸建てを想定した民間試算では30年で1,193万円
ホームインスペクションを行うさくら事務所では、一般的な新築建売住宅を想定したメンテナンス費用を毎年試算しています。
2025年時点の単価を使った試算では、延床約35坪、木造在来軸組工法の総2階建て、化粧スレート屋根、窯業系サイディングなどの条件を置いた住宅について、築30年までのメンテナンス費用を1,193万円としています。
同試算では、30年間の主な費用に外壁・屋根、水回り設備、給湯器、防蟻処理などが含まれています。
| 期間 | 試算されたメンテナンス費用 | 月額に単純換算 |
|---|---|---|
| 築30年まで | 1,193万円 | 約3.3万円 |
| 築50年まで | 1,475万円 | 約2.5万円 |
延床面積、屋根材、外壁材、設備、住宅会社の保証、実際の劣化状態、どの段階で交換するかによって、実際の金額は変わります。
「戸建てなら管理費も修繕積立金もないから、維持費はほとんどかからない」と考えるのも現実的ではありません。
毎月請求されないからこそ、住宅会社のメンテナンス計画を確認し、将来必要になりそうな金額を自分で準備しておく必要があります。
マンションと戸建ての30年間の維持費は単純比較できない
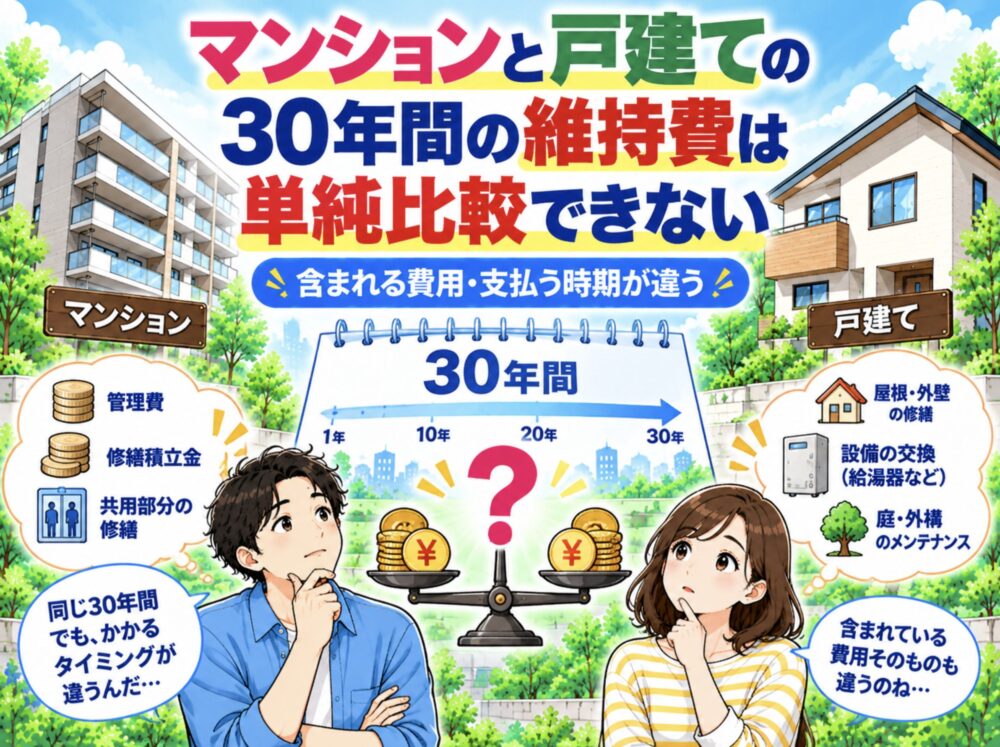
ここまで紹介した数字を並べると、次のようになります。
| 住宅 | 30年間について紹介した数字 |
|---|---|
| マンション | 管理費+修繕積立金の調査時点の平均を30年間固定した単純計算:約884万円 |
| 戸建て | 35坪の木造住宅を想定した民間メンテナンス試算:1,193万円 |
差額を計算すると309万円なので、「戸建ての方が309万円高い」と読みたくなるかもしれません。
しかし、この比較で勝敗を決めることはできません。
マンションの約884万円は、国土交通省調査による現在の管理費・修繕積立金の平均額が30年間変わらないと仮定しただけの数字です。
修繕積立金の将来の値上げ、駐車場使用料、専有部分の設備交換などは含まれていません。
一方、戸建ての1,193万円は、特定の仕様・広さの住宅について、外壁や設備交換などを想定した民間のモデル試算です。
調査対象、計算方法、含まれている費用が違う数字を並べて、「30年で戸建ての方が○万円損」と結論づけることはできません。
30年比較を見るときは、合計金額だけでなく、「何を含んだ数字なのか」を確認してください。
FP視点では「いくら」だけでなく「いつ払うか」も違う
家計を考えるうえで大きいのが、支出のタイミングです。
マンションでは、管理費・修繕積立金として毎月一定の支出が発生します。
戸建てでは、毎月の修繕積立金はありませんが、給湯器の故障、外壁工事、水回り設備の交換などでまとまった支出が発生します。
例えば100万円の修繕が突然必要になっても、住宅ローンや教育費で預貯金に余裕がなければ対応が難しくなります。
戸建てでは「修繕費を払わなくてよい期間」があるのではなく、自分で先に貯めておける期間がある、と考えた方が家計管理はしやすくなります。
固定資産税はマンションと戸建てどちらが高い?
固定資産税についても、「マンションの方が高い」「戸建てなら安い」と住宅の種類だけで判断することはできません。
固定資産税は、土地と家屋の固定資産税評価額などをもとに計算されます。
マンションは戸建てと比べて一戸当たりの土地持分が小さい一方、鉄筋コンクリート造などの建物部分は評価額が残りやすい傾向があります。
戸建ても、土地価格が高い地域かどうか、土地の広さ、建物の規模・構造などによって税額は変わります。
さらに、新築住宅や住宅用地には一定の要件を満たした場合の軽減措置などがあるため、現在の税額を30年間そのまま掛け算するような比較にも向きません。
固定資産税・都市計画税の仕組みや計算方法はこちらで詳しく解説しています。

住宅ローン金利でも総返済額は変わる
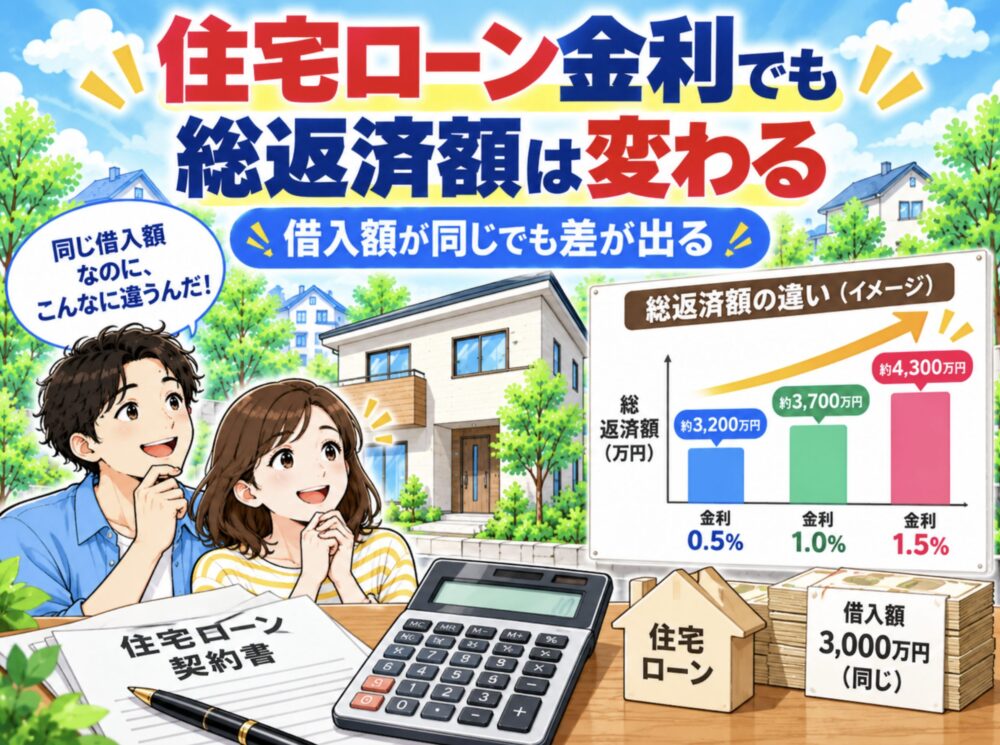
マンションと戸建ての費用を比べるなら、住宅ローンも切り離せません。
同じ金額を借りても、適用金利や返済期間によって毎月返済額・総返済額は変わります。
また、マンションの場合は住宅ローンの返済額とは別に、管理費、修繕積立金、駐車場使用料などを毎月支払うことがあります。
住宅購入時には、
- 住宅ローン返済額
- 管理費・修繕積立金
- 固定資産税・都市計画税
- 火災・地震保険
- 駐車場代
- 将来の修繕費
まで含めて、住宅に使える金額を考えたいところです。
金融機関から「借りられる額」と、維持費まで含めて家計から「無理なく払える額」は別です。
FPの視点では、住宅ローン返済だけで家計の上限を使い切らず、教育費、車、老後資金、住宅修繕などに回せる余白を残しておくことをおすすめします。
候補物件が見えてきたら、物件価格だけでなく住宅ローンの条件も並べてみてください。同じ借入額でも、金利や返済期間が違えば総返済額は変わります。
モゲチェックでは、住宅ローン診断や返済額シミュレーションを利用でき、ネット銀行・メガバンク・地方銀行など約30の主要銀行を比較できます。
マンションと戸建てを数字で比較するときの5つの注意点
平均購入価格は同じ条件の住宅を比較した数字ではない
フラット35利用者調査では、マンション約5,882万円、土地付注文住宅約5,313万円という平均値が出ています。
しかし、立地、広さ、駅距離などが同じ住宅を比較した結果ではありません。
平均価格は住宅市場の大まかな水準を見るために使い、自分が購入するときは希望エリアと予算をそろえて比較してください。
マンションの修繕積立金で室内設備まで直せるわけではない
修繕積立金は、主にマンションの共用部分を計画的に修繕するためのお金です。
専有部分にある給湯器、キッチン、トイレ、浴室などの設備交換は、基本的に自分で負担します。
「毎月修繕積立金を払っているから、自宅の修繕費はもう考えなくてよい」というわけではありません。
戸建ては修繕費がないのではなく自分で管理する
戸建てでは、外壁をいつ塗装するか、給湯器をいつ交換するか、どの業者へ頼むかなどを所有者自身で判断できます。
マンションより自由に決められる一方、資金を準備する責任も自分にあります。
マンションは現在の修繕積立金だけを見ない
マンションの修繕積立金には、一定額を積み立て続ける均等積立方式のほか、当初の負担を抑えて将来段階的に増額する段階増額積立方式があります。
国土交通省は、将来にわたって安定的に修繕積立金を確保する観点から、均等積立方式を推奨しています。
中古マンションを購入するときは、現在の月額だけでなく、今後の増額予定まで確認しましょう。
30年後も現在と同じ工事費とは限らない
外壁や屋根などの工事には、材料費だけでなく人件費もかかります。
実際、戸建ての民間試算でも、工事費・人件費の上昇によって以前より修繕費が増えています。
現在価格で作った30年シミュレーションは将来の請求額を正確に予測するものではなく、住宅取得時から修繕費まで予算に含めておくための目安として使うのが現実的です。
マンションと戸建ての費用に関するよくある質問
マンションと戸建ては結局どちらの維持費が安いですか?
住宅の種類だけでは決まりません。
マンションなら、検討している物件の管理費・修繕積立金・駐車場使用料に加えて、専有部分の設備交換も見込みます。
戸建てなら、住宅会社のメンテナンス計画から、外壁・屋根・防水・給湯器・水回りなど将来必要になりそうな費用を確認します。
全国平均同士ではなく、自分が実際に購入する候補物件の数字で比べるのが最も現実的です。
修繕積立金が安いマンションを選んだ方がお得ですか?
必ずしもそうではありません。
必要な修繕工事に対して積立額が不足していれば、将来の値上げや一時金の徴収につながる可能性があります。
現在の月額だけでなく、長期修繕計画と修繕積立金残高を合わせて確認してください。
戸建ては毎月いくら修繕用に貯めればいいですか?
すべての戸建てに共通する金額はありません。
建物の大きさ、屋根・外壁材、設備、保証内容によって必要なメンテナンス費は変わります。
住宅会社のメンテナンススケジュールから、10年後・20年後・30年後までに必要になりそうな工事を洗い出し、想定額を月割りして積み立てる方法が分かりやすいでしょう。
マンションの管理費・修繕積立金は住宅ローン完済後も必要ですか?
原則として必要です。
住宅ローンと管理費・修繕積立金は別の費用なので、ローンを完済してもマンションを所有している限り管理費等の負担は続きます。
戸建てもローン完済後に固定資産税や修繕費がなくなるわけではありません。
老後の家計を考えるときは、住宅ローン完済後に残る住居費まで見ておきましょう。
まとめ|平均額ではなく「自分が買う住宅」の数字で比べる

この記事で紹介した平均購入価格、マンションの管理費・修繕積立金、戸建てのメンテナンス費は、調査対象や計算条件がそれぞれ違います。
そのため、平均額だけを足し引きして「マンションの方が安い」「戸建ての方がお得」と判断することはできません。
実際の比較では、候補物件の購入価格、住宅ローン、管理費・修繕積立金、固定資産税、駐車場代、室内設備や戸建ての将来修繕費まで同じ表に並べてみてください。
マンションなら長期修繕計画と今後の修繕積立金、戸建てなら住宅会社のメンテナンス計画まで確認すると、購入後に必要なお金を見通しやすくなります。
費用だけでなく、立地、広さ、生活音、管理、近隣関係、老後まで含めて「戸建てとマンションのどちらが自分たちに合うのか」を比較したい方は、こちらの記事でまとめています。
コメント