先入観とは怖いものです。
そして、時代遅れの素人の先入観はもはや「罪」だと痛感したのは、私自身の家づくりがきっかけでした。
私の抱いていた「マイホーム」「注文住宅」へのイメージは、もはや化石のようなものだったのです。
もっと早く知っていれば、あんな地獄の賃貸生活にさっさと終止符を打てたのに…。
家を建てようとした頃の私は個人事業主になったばかりで、営業さんに伝えた収入の見込みは約250万円。妻も個人事業主で、収入は約200万円。貯金は頭金に使わず手元に残したいし、昔の借金も気になる。住宅ローンなんて、自分には無理だと思っていました。
ところが相談してみると、話はまったく違ったのです。
「住宅ローンが難しそう」という思い込みだけで、注文住宅を諦めなくてもよかった。これが私の伝えたい教訓です。
家を建てる前の私のように、勝手な先入観で「なんとなくマイホームを、そして注文住宅を諦めている」そんな方に、私が見聞きしたことと実際に経験したことをお話しします。10分ほどだけ、私に時間をください。
きっと、あなたのお役に立てると思っています。
年収250万円の私でも注文住宅を建てられた|まず伝えたいこと
かくいう私は、自分が「ふつう」より下で、マイホームを買えないレベルの人間だと思っていたのです。
ところが営業さんは、私の仕事や夫婦の収入を聞いても、注文住宅の話をやめませんでした。建売でもマンションでも構わないと言っていた私に、希望していた注文住宅の話をしてくれたのです。
「嘘ですよね?」と、何度も担当者に質問しました。
そしてその8ヶ月後、当時の家賃とほぼ変わらず、倍以上の広さと安心できる耐震強度、庭と駐車場2台分、デザインまでこだわり抜いた憧れの注文住宅で夢を実現しました。
もちろん、誰もが8ヶ月で家を建てられるわけではありません。それでも、動き出さなければ分からなかった暮らしが、私たちには待っていました。

だから「なんとなく」でマイホーム、そして注文住宅を諦めている方がいるならば、まずは調べてみてほしいのです。
1年、2年、5年と月日が流れれば、完済時の年齢も上がります。だからといって焦って契約するのではなく、時間を使うなら満足できる土地やハウスメーカー、間取りを探すことに使いたい。私のように「どうせ無理」で立ち止まっていた5年は、やっぱりもったいなかったと思うのです。
「自分の希望する家はいくらするのだろう?」と気になった方は、住宅会社の提案を比較するところから始める方法もあります。タウンライフ家づくりでは、希望条件をもとに間取りや資金計画などの提案を依頼できます。提案額と実際に借りられる金額は別なので、予算を考える材料として使ってみてください。
築40年の賃貸への不満と、老後の家賃支払いの不安
私が過ごした無駄な時間のお話を少々させていただきます。
家賃7万2千円。築40年。
カビ、ゴキブリは当たり前、夏は暑くて冬は極寒、排水不良にとどめの雨漏り。狭い2Kアパートに肩をよせて暮らす家族3人。
建てられた時期を考えると、耐震性だって心配でした。テレビをつければ地震への備えを伝えるニュース。
そんな脅しを言われたって、じゃあどうすれば良いんだよ…。

劣悪な賃貸マンションで不平不満を連ねながらも、なすすべなく「諦め」とともに暮らしていた日々。
30年後の年金や生活費がどうなるのかも分からない。老後まで家賃を払い続けることを考えると、ますます不安がよぎる。
「不平・不満・不審・不安」こうやってないものばかりを探す人間の悪いクセ。
妻と2人で、
「いつかは自分たちでデザインした夢のマイホームを建てたい」
などという夢のまた夢を語っては、
それに向かって動こうともせず、情報すら集めず、気付けば5年の歳月。
夫36歳。妻40歳。
僕らも、いい大人なんだ。
さあ、マイホームの夢物語を話すのは、そろそろもうやめにしよう…。
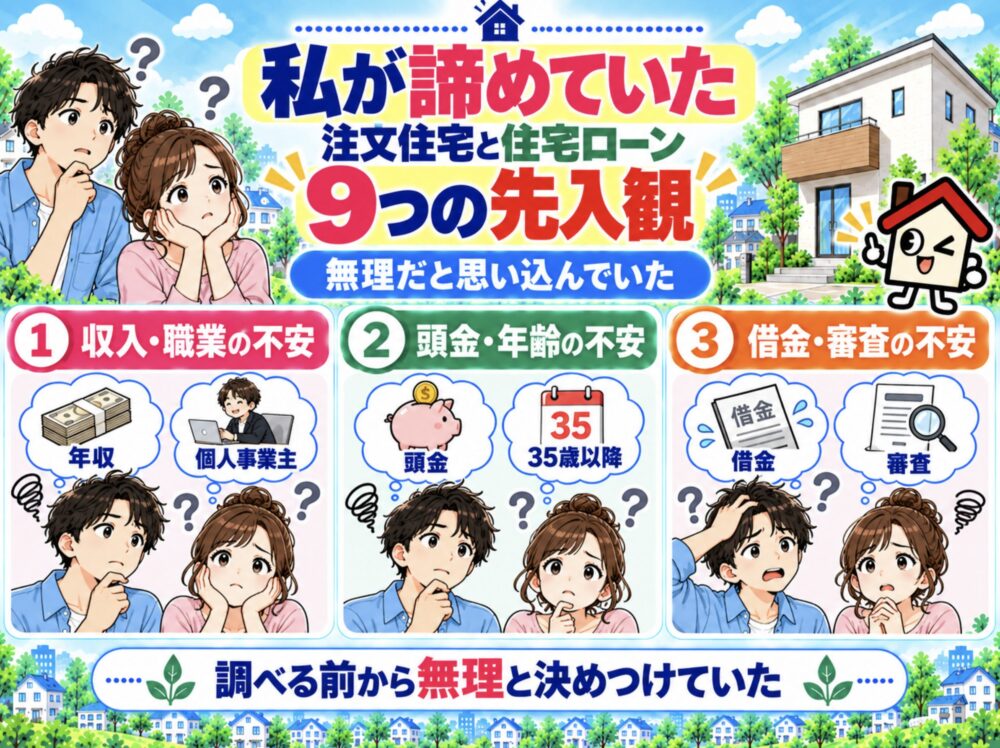
私が注文住宅と住宅ローンを諦めていた9つの先入観
私たちがろくにマイホームの情報収集もせずに踏みとどまっていたのには理由がありました。
それは、私の抱いていたマイホーム、そして注文住宅への先入観が原因です。
- 注文住宅は上流階級の方達のもの
- 一般的な年収の人は建売住宅やマンションが限界
- マイホームを買うと固定資産税が高くて大変
- 正社員で勤続年数5年以上は必要
- 頭金を数百万持っていなくてはならない
- 住宅ローンの審査が厳しい
- 自営業・個人事業主には特に厳しい
- 35歳以降は住宅ローンは組みにくい
- 借金がある、過去にあった人は審査に通らない
しかも、その多くに自分が当てはまっている気がしたので、調べる前から勝手に不合格を決めつけていました。
結論からいえば、「どれか一つに当てはまれば住宅ローンは無理」と考えていたこと自体が、私の勘違いでした。
相談に訪れたハウスメーカーで、その思い込みが一つずつ崩れていったのです。
個人事業主になって1年目の私が住宅ローンを相談した日
信頼できる営業さんに相談
ある日、ひょんなきっかけでハウスメーカーの門を叩き、
「ダメ元のご相談でお恥ずかしいのですが、マイホームを検討していまして。本当は注文住宅がよかったのですが、今の私たちの状況では条件が厳しいと思いますので、建売でもマンションでもかまいません。たぶんそれでも厳しいと思いますので、無理なら無理とおっしゃってください。それで諦めがつくので。」
と相談を持ちかけました。
じつはこのハウスメーカーの方は、娘と同じ学校に通う友達のお父さん。
マイホームは大きな買い物です。
だから知らない人に相談して、本当はマイホームなんて持てるレベルじゃないのに無理やり激安物件をカモのように売りつけられて騙されるのも嫌でした。なので、あえて知り合いに、正直な意見を聞きたかったのです。
独立したばかりの個人事業主でも住宅ローンは組める?
「厳しいというのは、どういう状況ですか?」
「実は去年転職しまして、今は個人事業主なんです。」
「なるほど。確かに正社員の方が住宅ローンの候補は広がりますが、今は個人事業主でもまったく問題ありませんよ?」
「え?そうなんですか?でも、まだ初めて1年目なんですが。」
「大丈夫です。差し支えなければ、収入はどのくらいでしょう?」
「軌道に乗ったのが今年の半ばころからなので、250万くらいかと思います。」
「それなら大丈夫でしょう。」
「え?そうなんですか!?」
「はい。個人事業主で勤続年数が短い方なら、まずはフラット35から住宅ローンを申し込んでみましょう。ちなみに奥様って働いていましたっけ?」
妻の収入も合わせて考えられると知った
「はい、妻も個人事業主で、年収は200万くらいです。」
「そうなんですか?いやいや、それならまったく問題ないじゃないですか。家賃は今おいくらですか?」
「7万2000円です。」
「そのくらいにも設定できますし、もっと安くもできます。こだわるなら予算の限り上限はなしです。注文住宅ですからね。」
「え?注文住宅?」
「注文住宅がご希望なんですよね?」
「え?注文住宅で、東京都内に、今の家賃同等で建てられるんですか?」
当時は「超低金利だから」と説明された
「みなさん驚かれますが、今は金利が安いんで昔と違うんですよ。僕らの親父の時代には、都内に3000万円の家を建てるなんて言ったら、1億円は覚悟しておけなんて言われていましたが、超低金利時代ですからね…。もちろん土地の価格にもよりますし、建築の素材やデザインを相当こだわるとキリがないので、そのくらいで建てることも可能ですという表現になりますが。」
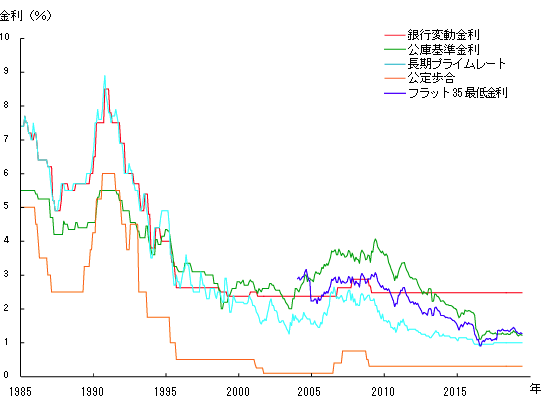
※掲載のグラフは過去の参考資料です。2026年現在の金利を示すものではありません。
「そうだったんだ…。私でも買えちゃうんですね。注文住宅を。」
私でも買える注文住宅のマイホーム
「はい。早ければ8ヶ月後にはマイホームに住めます。ただ、焦らずによく検討してくださいね。土地もそうですし、ハウスメーカーもたくさんありますから。うちより安いところもあれば、耐震技術の基準や、高気密高断熱など、値は張りますがうちよりもずっと質の高い住宅をつくるところもありますから。」
「でも、安いところはちょっと危なくないですか?これから地震が来るっていいますし。」
「よっぽど聞いたこともない怪しい会社でなければ、今は第三者の審査が入るのでほとんど心配ないですよ。最低限保証しなくてはならない耐震基準や建築基準法がありまして、ほんとうはそれでも十分なレベルなので。」
というわけで、なんと個人事業主で収入の見込みが250万円程度の私でも、妻の収入や返済計画を踏まえて、注文住宅の話を進められることが分かりました。
今なら「基準を満たしている」だけで終わらせず、耐震性能や保証の中身も比べたいところです。でも、このときの私には、まだ住宅ローン審査そのものへの不安が残っていたのです。
一社の話だけで決めず、希望する家の予算を比べたい方は、タウンライフ家づくりで複数社に同じ条件を伝えてみる方法もあります。
住宅ローン審査が怖かった私|頭金なし・借金・リボ払い
私が抱えていた住宅ローンへの不安材料は、個人事業主であることや勤続年数、当時の年収だけではありませんでした。
それらも、担当者に相談していくうちにどんどん解決していきました。
35歳以上でも、35年の住宅ローンを組めるのか?
「そういえば、私もう35歳超えているんですけど、住宅ローンって35年で組めるんですか?完済予定がとっくに定年後の70歳ですが。」
「審査にはそこまで問題ないですよ。とくにフラット35なら69歳まで審査の申し込みができますから、30代40代50代で申し込みなんてよくある話です。とはいえ早めに返済を終えられるよう、繰上げ返済を活用して定年までには終わらせられると安心ですね。フラットは繰上げ返済の手数料もかかりませんから。」
頭金ゼロは本当に可能なのか?
それから頭金にも不安がありました。マイホーム情報サイトや雑誌でみると、多くの方が頭金を数百万円用意していたからです。
実は私たち夫婦にもそのくらいの貯金はありましたが、根っからの心配性に加えて、不安定なフリーランスであることから、どうしても手元に残しておきたかったのです。
「それから、頭金の準備が厳しいのですが大丈夫ですか?」
「頭金ゼロも可能です。しかし、土地の手付け金や収入印紙などを購入していただきますので、住宅ローンの融資実行までのとりあえずの現金はある程度必要ですが大丈夫ですか?」
「最終的に手元に戻ってくるなら大丈夫です。あれ、でも注文住宅って、キッチンとかトイレとか、ユニットバスとか、全部買い揃えないといけないですよね?」
「いえ、弊社の場合はほぼ全部、料金内で標準装備です。たぶん弊社だけでなく、多くのハウスメーカーがそういった込み込みのパッケージ商品だと思います。買わないといけないのは、カーテンとカーテンレール、必要な家具ぐらいです。それらも必要に応じて住宅ローンに組み込めますので安心してください。」
過去の借金は住宅ローン審査に影響するのか?
「それは助かります。あと、もう一つ不安なことがありまして、昔お笑い芸人をやっていた時があって、ほぼ報酬のないライブで日々に追われ、借金があったんですが大丈夫ですか?」
「返済は終わっているんですか?」
「はい。10年ほど前に。」
「なら大丈夫です。他にはなにか心配なことはないですか?審査を通すと結局すべてわかっちゃうんで、先に教えておいていただければ対処できるかもしれません。クレジットカードのキャッシングやリボ払いなどはどうでしょう?」
現在の借金は住宅ローンに影響するのか?キャッシング・リボ払い

「あまり気にしていませんが、たぶんリボ払いの残りはあると思います。」
「リボ払いも借金の分類に入ります。特に問題はありませんが、住宅ローンの借入額はそれを加味した金額になる場合もあるので多少制限されるかもしれません。ちなみに、返済が滞ったりはしていないですよね?」
住宅ローンの審査で要注意すべきは過去の滞納
「それはないです。」

「リボ払いだけでなく、家賃や税金、それからスマホ・携帯代、レンタルビデオの返却や、水光熱費など公共料金の滞納もないですか?」
「ないはずですが、もしかしたら過去を遡ればうっかりということはあったかもしれません。」
「合計で数十日以上の滞納などがあると心配ですが、そのくらいなら大丈夫かと思います。もし、ご自身で心配なことがあれば、CICという機関で調べることもできますのでやってみてください。」
「そうなんですか。でもやっぱり不安です。」
「借金400万円でも審査に通った人がいる」と聞いて驚いた
すると営業さんは、以前に担当したお客さんの話までしてくれました。
「100%大丈夫とは言えませんが、正直まったく問題ないと思いますよ?滞納とかがなければ借金はそこまで審査に影響しませんから。私が過去に担当した方で、400万円の借金を妻に隠していた方がいました。その方の場合でも審査が通りまして、400万円の借金も込み込みで住宅ローンの返済に回しました。バレてしまって夫婦の関係がどうかなと思いましたが、銀行ローンに組み込めたので、借り入れの方は解約していただいて、さらに旦那さんのキャッシュカードにもハサミを入れて完全お小遣い制にしていただきました。結果的にマイホームも手に入り、夫婦円満で解決したようですよ。」
「そうなんですか。それを聞いたら私なんてマシな方なんですね。」
かくして、私自身が抱えていた住宅ローンの不安も担当者に相談でき、実際の審査を経て、無事に注文住宅の購入へ進めることになりました。
私の場合は営業さんへの相談をきっかけに審査へ進めました。ただ、事前審査に通ればすべて終わり、というわけではありません。事前審査と本審査の違いや、審査中の転職・新たな借入れなどについては、住宅ローンの事前審査と本審査の違い・通過後の注意点にまとめています。
「自分の条件なら、どんな住宅ローンを比較できるだろう?」と気になる方は、モゲチェックで情報を集める方法もあります。診断結果と金融機関の審査結果は別なので、比較の入口として使ってみてください。
住宅ローンが通っても「今の家賃と同じ返済額」で決めないで
ここまで、注文住宅を諦めていた私の話をしてきました。ただし、一つだけ、家を建てた今だからこそ強く伝えたいことがあります。
私はこの記事をきっかけにマイホーム購入を決めた方に「幸せ」になっていただきたいからです。
借り入れ可能額いっぱいでマイホームを購入し、住宅ローンの返済に追われて「不幸」になって欲しくないのです。
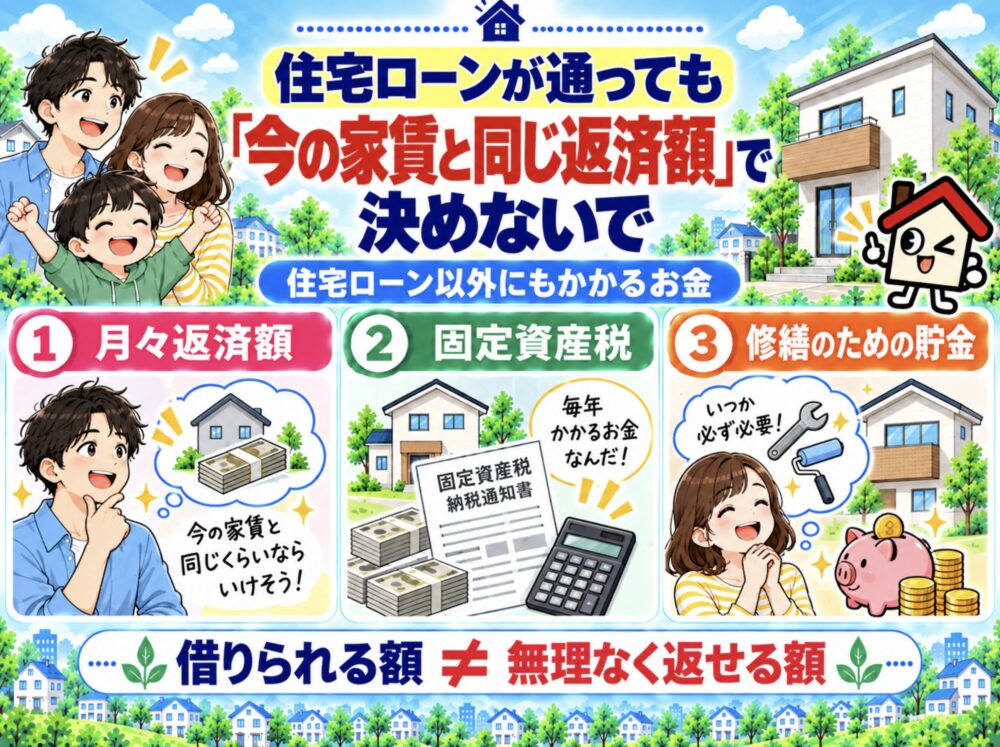
住宅ローンの返済額以外にも考えておきたいお金

マイホームは、住宅ローンの月々の返済額だけで計画をしてはいけません。
- 月々返済額
- 固定資産税
- 将来の修繕に備える貯金
この3つを考えていただきたいのです。
よく「いまの家賃と同じ金額でいけますよ」と言われますが、あくまでそれは住宅ローンの月々の返済額です。
そのほかに実際にかかるのは、まずは「固定資産税」。土地と建物の評価額や軽減措置などで変わるので、年間10万円といった数字だけで決めつけず、購入する土地・建物の条件で見積もっておきたいところです。
それから「修繕のための貯金」です。持ち家になれば、屋根が傷んだり壁が剥げたりしたとき、自分で業者を探して直さなくてはなりません。年間10万円ほどを目安に貯める考え方もありますが、必要な額は屋根や外壁の仕様、家の大きさなどによって変わります。
収入にもよりますが、今の家賃で家計がいっぱいいっぱいならば、住宅ローンの月々返済額は今の家賃より低めに考え、税金・保険・修繕の分を別に確保した方がよいと思います。
加えて、ボーナス時の返済は私個人としてはおすすめしません。10年以上先も同じ額のボーナスが出ている保証はありませんから。
ですから、ボーナスは出たらラッキーで貯蓄に回し、「あて」にしない返済計画が理想的かと思います。
返済期間や金利の違いも、できれば契約前に比べておきたいものです。住宅会社から提案されたローンだけで決めず、ほかの条件も並べれば、自分の返済計画に合うものを考えやすくなります。
モゲチェックの住宅ローン比較・診断はこちら。診断の結果は目安であり、実際の融資は金融機関の審査によります。
私が考える注文住宅の成功の秘訣|資金・間取り・会社比較
最後に、注文住宅を建てる際の成功の秘訣を紹介します。
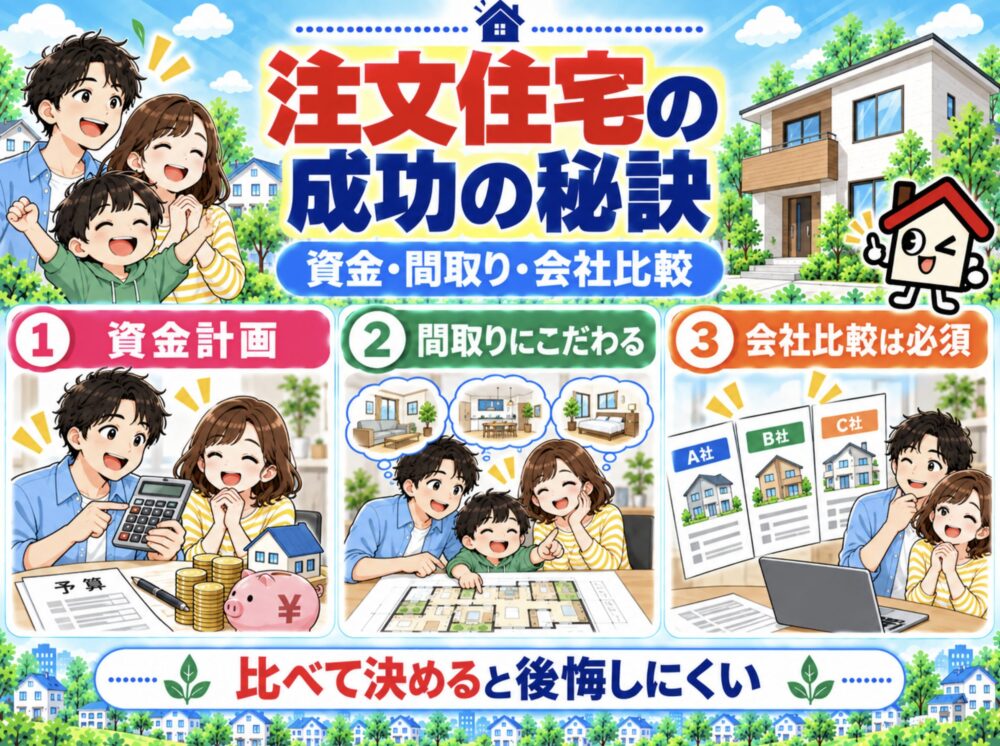
ポイントは、
- 入念な「資金計画」
- 「間取り」は徹底的にこだわる
- 「ハウスメーカー比較」は絶対にする
の3つです。
資金計画はその後の「充実した暮らし」を、こだわり抜いた間取りは日々の「快適な暮らし」を左右します。それを実現する相手がハウスメーカーです。今なら宅建士として、土地の接道や上下水道、地盤改良、外構にかかる費用まで含めて、最初に総予算を考えます。
私は今回、知り合いに担当してもらえたので、他のハウスメーカーの良いところも正直にお話ししてもらえましたが、普通の営業さんは自社の良いところをプッシュしてきます。

だからこそ、複数の会社を比較しなければ、本当にあなたにあったハウスメーカーとは出会えないのです。
間取りに関しても、設計の先生との相性が顕著にでます。
私は数社にお願いしましたが、各社まったく違う間取りプランを提案してきました。それぞれの「アイディア」の良いところだけを吸収し、最終的にはセンスやフィーリングの一番合う先生にお願いしました。
まだ相談先が決まっていない方には、複数の住宅会社へ希望を伝える窓口としてタウンライフ家づくりという選択肢もあります。
希望するエリアや間取り、予算などを伝え、対応する住宅会社へ次のような提案を依頼できるサービスです。
- 間取りプラン
- 資金計画・見積もり
- 土地探しに関する提案
届く提案の内容は、エリアや住宅会社によって違います。私なら、家族で「これが欲しい」「これは不要」と話し合う材料にします。
「うちの条件でも建てられる?」と感じた方は、タウンライフ家づくりなどで希望する家の費用を見比べ、気になる会社に住宅ローンの相談もしてみてください。
私がいちばん後悔しているのは、家を建てるのが遅くなったことよりも、「どうせ無理だ」と思い込んで、5年間何も確かめなかったことです。
住宅ローンの審査に通るかは、相談する前から決めつけられません。そして、通ったからといって無理して借りる必要もありません。あの5年間の私と同じように立ち止まっている方がいたら、まずは一度、話を聞いてみてほしい。この記事が、そのきっかけになれば嬉しいです。
それでは。
コメント