親から底地を相続したものの、「借地人がいる土地でも売れるのか」「地代は入っているけれど、このまま管理を続けた方がよいのか」と迷う方もいるでしょう。
底地は売却できます。ただし、借地人が利用している土地なので、更地と同じ買主・価格・引渡し条件で考えないことが大切です。
借地人に買ってもらう方法もあれば、借地人と協力して土地と建物を一緒に売る方法、投資家への仲介、専門会社への直接買取もあります。
どの方法が合うかは、借地人の購入意思や土地の権利関係、売却を急いでいるかによっても変わります。4つの売却方法を比較しながら、売却価格の考え方や必要な手続き、税金と手取りまで確認していきましょう。
底地を売却する4つの方法|買主と手続きの違いを比較
底地は、借地人が土地を利用する権利を持つ土地の所有権です。
地主が土地を所有していても、買主が購入後すぐに自由に建物を建てられるわけではありません。そのため、通常の土地売却とは異なり、誰に売るのかによって価格や手続きが変わってきます。
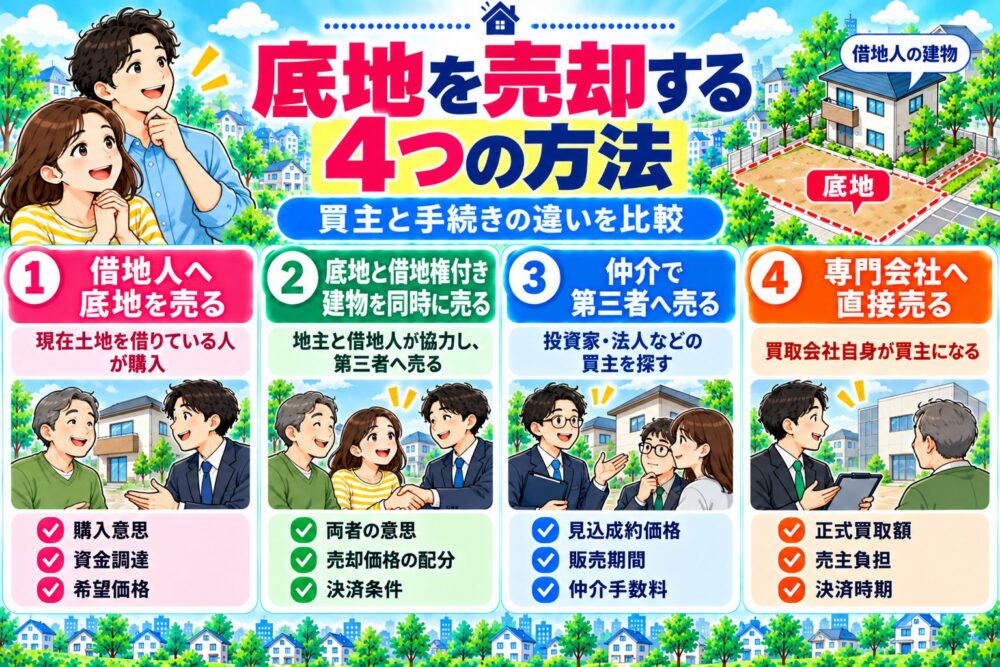
主な売却方法は次の4つです。
| 売却方法 | 買主・条件 | 先に確認すること |
|---|---|---|
| ①借地人へ底地を売る | 現在土地を借りている人が購入 | 購入意思・資金調達・希望価格 |
| ②底地と借地権付き建物を同時に売る | 地主と借地人が協力し、第三者へ売る | 両者の意思・売却価格の配分・決済条件 |
| ③仲介で第三者へ売る | 投資家・法人などの買主を探す | 見込成約価格・販売期間・仲介手数料 |
| ④専門会社へ直接売る | 買取会社自身が買主になる | 正式買取額・売主負担・決済時期 |
どの方法を選ぶ場合も、借地契約の内容や建物の所有状況は把握しておきたいところです。
特に、相続したばかりで借地契約の内容が分からない場合は、売却方法を決める前に土地の権利関係や地代の管理状況を調べておきましょう。
底地と借地権の違いや、土地の相続登記についてはこちらの記事でも取り上げています。
地主さんは土地を持っているのに、自分で自由に使えないんですね。
そうですね。所有権は地主にありますが、借地人にも土地を利用する権利があります。売却するときは、買主がその権利関係を引き継ぐことも考えておく必要がありますよ。
底地の価格は売却相手で変わる|相続税評価額を売値にしない
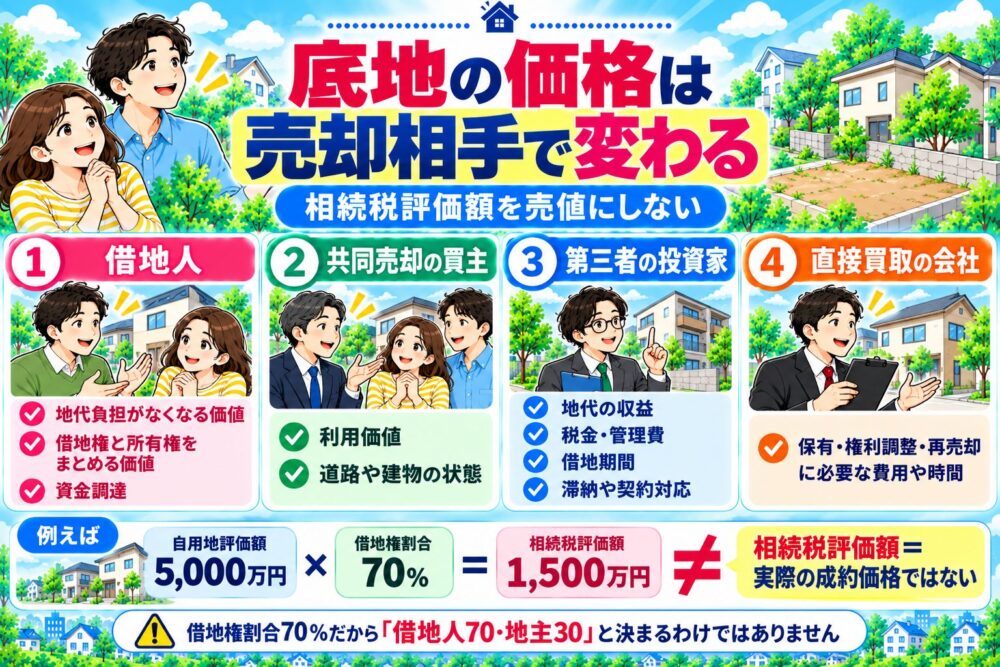
底地に「更地価格の一律○%」という公的な売却相場はありません。
例えば、現在の借地人が底地を購入すれば、土地と建物の権利をまとめられます。一方、投資家が購入する場合は、地代収入から税金や管理費を差し引いて、どれだけ収益が残るかが判断材料になります。
買取会社の場合は、購入後の管理や借地人との権利調整、将来の再売却にかかる費用なども価格に反映されます。
同じ底地でも、買主が何を目的に購入するかによって評価が変わるため、売却相手ごとの違いを知っておきましょう。
| 売却相手 | 価格を左右する主な事情 |
|---|---|
| 借地人 | 地代負担がなくなる価値、借地権と所有権をまとめる価値、資金調達 |
| 共同売却の買主 | 借地権・底地・建物を取得した後の利用価値、道路や建物の状態 |
| 第三者の投資家 | 地代の収益、税金・管理費、借地期間、滞納や契約対応 |
| 直接買取の会社 | 上記の条件と、保有・権利調整・再売却に必要な費用や時間 |
借地権割合70%なら底地の売値は30%?
相続した底地の価格を調べるとき、借地権割合を目安に考える方もいるかもしれません。
国税庁が示す一般的な貸宅地の相続税評価は、原則として「自用地としての価額-自用地としての価額×借地権割合」で計算します。
例えば、自用地評価額5,000万円、借地権割合70%なら、底地の相続税評価額は1,500万円です。
ただし、この5,000万円は税務上の自用地評価額であり、近隣の更地の売買価格ではありません。計算で求めた1,500万円も、実際にその金額で売れることを意味するわけではありません。
また、定期借地権等の目的となる土地は評価方法が異なります。
借地権割合が70%だからといって、実際の売却代金を「借地人70・地主30」で分ける決まりもありません。
相続税の計算に使う評価額と、売却時に買主から提示される価格は分けて考えましょう。
参考:国税庁「貸宅地の評価」
4つの売り方を具体的に確認|借地人への売却・共同売却・仲介・直接買取
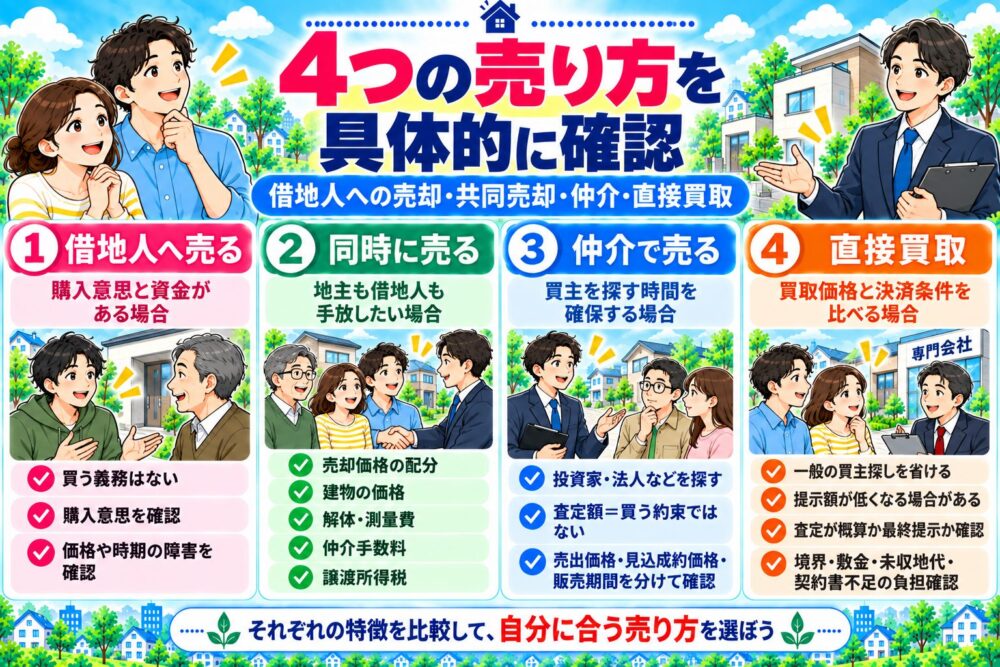
①借地人へ底地を売る|購入意思と資金がある場合
現在土地を借りている借地人に、底地を買い取ってもらう方法です。
借地人が底地を購入すると、土地を借りる立場と土地所有者が同じ側にまとまります。地代の支払いがなくなることや、将来の売却・建て替えを進めやすくなることは、借地人にとって購入を考える理由になるでしょう。
ただし、借地人に底地を買う義務はありません。
購入したい気持ちがあっても、資金調達が難しい場合もあります。地主の希望額を一方的に伝えるのではなく、まず購入する意思があるか、価格や時期について希望があるかを聞いてみましょう。
借地人との関係が気になる場合は、不動産会社を通して購入の意思を確認する方法もあります。
②底地と借地権を同時に売る|地主も借地人も手放したい場合
借地人も家を売りたいと考えているなら、地主と借地人が協力して、底地と借地権付き建物を一緒に第三者へ売却する方法があります。
買主は底地だけを取得する場合より、購入後の土地利用の選択肢が広がります。そのため、売却できる相手や価格が変わることもあります。
ただし、地主と借地人の両方が売却に同意していなければ、話を進めることはできません。
最初に決めておきたいのは、地主と借地人がそれぞれいくら受け取り、どの費用を負担するかです。
建物の価格や借地契約の内容に加え、解体・測量費、仲介手数料、譲渡所得税なども考える必要があります。
売却代金を税務上の借地権割合だけで機械的に配分するのではなく、双方が納得できる条件を話し合っておきましょう。
③仲介で投資家・法人へ売る|買主を探す時間を確保する場合
不動産会社に仲介を依頼し、地代収入を目的とする投資家や法人などを探す方法です。
複数の購入希望者に条件を提示できる一方、買主が見つかるまでの期間や、実際にいくらで売れるかは確定していません。
仲介会社が提示する査定額は、その会社が買い取ると約束した金額ではありません。
売出価格と見込成約価格、想定される販売期間は分けて聞いておきましょう。
また、底地の売買経験があるかどうかも、仲介会社を選ぶときの判断材料になります。
借地契約や地代、敷金の状況を把握し、借地人への連絡や新しい地主への引継ぎをどのように進めるのかも尋ねてみてください。
仲介手数料は、売買契約が成立した場合に媒介契約などに基づいて発生する費用です。
④専門会社へ直接売る|買取価格と決済条件を比べる場合
底地の買取を扱う会社に直接売却する方法です。
買取会社自身が買主になるため、一般の買主を探す工程を省けます。売却を急いでいる場合や、借地人とのやり取りを含めて管理の負担を減らしたい場合には、検討したい選択肢の一つです。
一方、買取会社は取得後の地代管理や借地人への対応、将来の権利調整・再販売にかかる費用も見込んで査定します。
そのため、借地人への売却や仲介による成約額より、提示額が低くなる場合もあります。
ここで気をつけたいのが、最初に伝えられた査定額と、実際の売買契約で決まる価格の違いです。
例えば「査定1,000万円」と案内されたら、それが電話などで伝えられた概算なのか、契約書や登記、借地人の状況まで調べたうえでの最終提示なのかを聞いておきましょう。
土地の境界や敷金、未収地代、契約書不足などについても、調査や対応にかかる費用を誰が負担するのか確かめておくと安心です。
専門会社への売却を考えている方は、査定額が変わる条件や会社比較で聞きたい質問、契約後の減額・解除についても知っておきましょう。
借地・底地などの買取を扱う会社に、自分の土地が買取対象になるか相談する方法もあります。
「相続した底地を売りたい」「借地契約が古く、どのくらいの価格になるか分からない」という方は、現在の契約や地代収支など、分かっている状況を伝えて査定を相談してみてください。


底地を売るとき、借地人の承諾と貸主の引継ぎはどうなる?
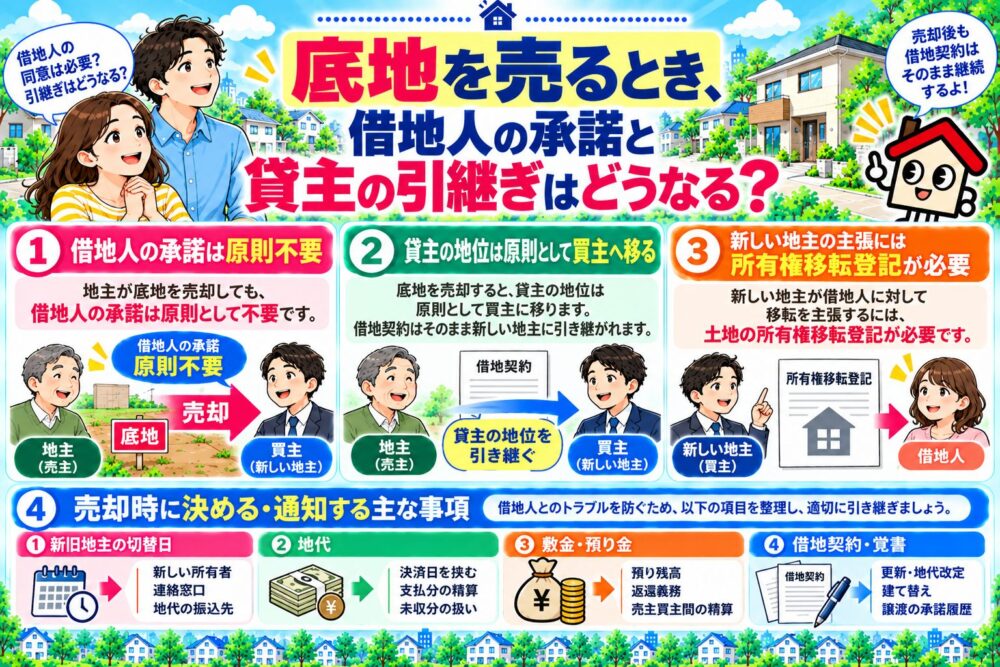
底地を売るとき、「借地人に売却の承諾をもらわなければならないのか」と気になる方もいるでしょう。
地主が底地の所有権を売却すること自体に、借地人の承諾は原則不要です。
借地人が土地賃借権を第三者に譲渡する際の地主承諾とは別の話です。ただし、借地契約に通知や協議についての取り決めがある場合は、その内容も確かめておきましょう。
対抗要件を備えた土地賃借権がある場合、民法605条の2では、原則として土地の譲渡に伴い賃貸人の地位が買主へ移ります。
例外的に貸主の地位を旧所有者に留保する合意もあるため、売買契約の内容によって扱いが変わることがあります。
また、新しい地主が借地人に貸主の地位の移転を主張するには、土地の所有権移転登記が必要です。
貸主の地位が移れば、法の定める敷金返還債務も原則として新地主が承継します。一方、売却前に発生した未収地代が当然に買主へ移るとは限りません。
こうしたお金の扱いは、売却代金とは別に新旧地主の間で決めておく必要があります。
| 売買契約で決めたいこと | 借地人へ伝える・引き継ぐこと |
|---|---|
| 新旧地主の切替日 | 新しい所有者・連絡窓口・地代の振込先 |
| 地代 | 決済日を挟む支払分の精算・未収分の扱い |
| 敷金・預り金 | 預り残高、返還義務、売主買主間の精算 |
| 借地契約・覚書 | 更新・地代改定・建て替え・譲渡の承諾履歴 |
借地人にとっては、地主が変わったあとも土地を利用できるのか、地代を誰に支払えばよいのかが気になるところです。
新しい地主への引継ぎでは、登記や契約の手続きだけでなく、借地人が混乱しないよう連絡の時期や内容も決めておきましょう。
なお、借地人側の建物登記によって借地権を第三者に主張できるかも、権利関係を考えるうえで大切です。
建物が未登記の場合や、亡くなった親の名義のままになっている場合については、こちらの記事も参考にしてください。
売却前に準備する資料と進め方|相続・共有の底地も確認
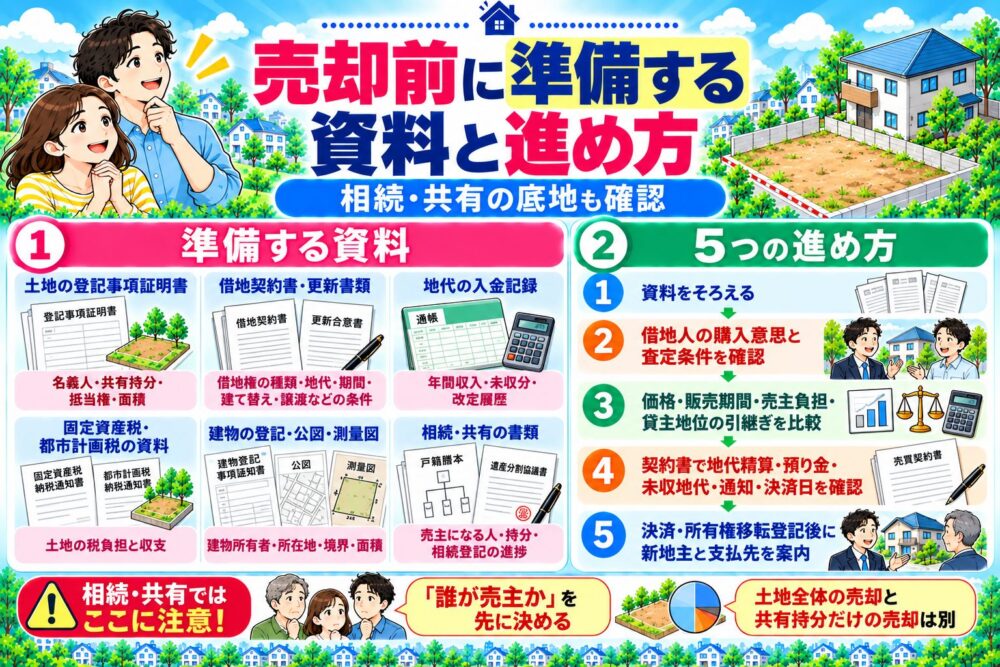
底地の査定では、土地の面積や立地だけでなく、買主がどのような借地契約を引き継ぐのかも価格に影響します。
親から相続した土地などでは、古い借地契約書が見つからないこともあるでしょう。その場合も、分からないことを推測で伝えるのではなく、地代の入金記録や更新時の書類など、手元に残っている資料を集めてみてください。
| 資料 | 確認できること |
|---|---|
| 土地の登記事項証明書 | 名義人・共有持分・抵当権・面積 |
| 借地契約書・更新書類 | 借地権の種類、地代、期間、建て替え・譲渡などの条件 |
| 地代の入金記録 | 年間収入、未収分、改定履歴 |
| 固定資産税・都市計画税の資料 | 土地の税負担と収支 |
| 建物の登記・公図・測量図 | 借地人側の建物所有者、所在地、境界・面積 |
| 相続・共有の書類 | 売主になる人、持分、相続登記の進捗 |
売却までの手順を5段階で整理する
必要な資料を集めたら、売却方法ごとに査定や条件の確認を進めていきます。
底地は借地人への対応や預り金の精算もあるため、価格だけでなく、誰が何を引き継ぐのかも売買契約前に決めておきたいところです。
- 土地と建物の登記、借地契約、地代・敷金の資料をそろえる。
- 借地人に買う意思があるか確認し、仲介・買取でも査定の前提をそろえる。
- 価格・販売期間・売主負担・貸主地位の引継ぎを比較する。
- 契約書で地代の精算、預り金、未収地代、借地人への通知、決済日を確認する。
- 代金決済・所有権移転登記後、新地主と地代の支払先を借地人へ案内する。
相続・共有の場合は「誰が売主か」を先に決める
相続した底地を売却する場合は、まず誰が土地を取得したのか、相続登記が終わっているかを確認します。
相続登記は、取得を知った日から原則3年以内に申請する義務があります。義務化前から取得を知っていて未登記の土地には、原則2027年3月31日までの経過措置があります。
兄弟などで土地を共有している場合も注意が必要です。
土地全体を売却することと、自分の共有持分だけを売却することは別です。
土地全体を売るなら、原則として共有者全員の合意が必要になります。売買契約だけでなく、売却代金をどう分けるのかも話し合っておきましょう。
一方、自分の共有持分だけを第三者へ売る場合は、買主や価格、売却後の共有関係が複雑になることがあります。
査定を依頼するときも、土地全体ではなく自分の共有持分だけの売却であることを、最初に伝えておく必要があります。
底地売却の税金・費用|最終的な手取りはいくら?
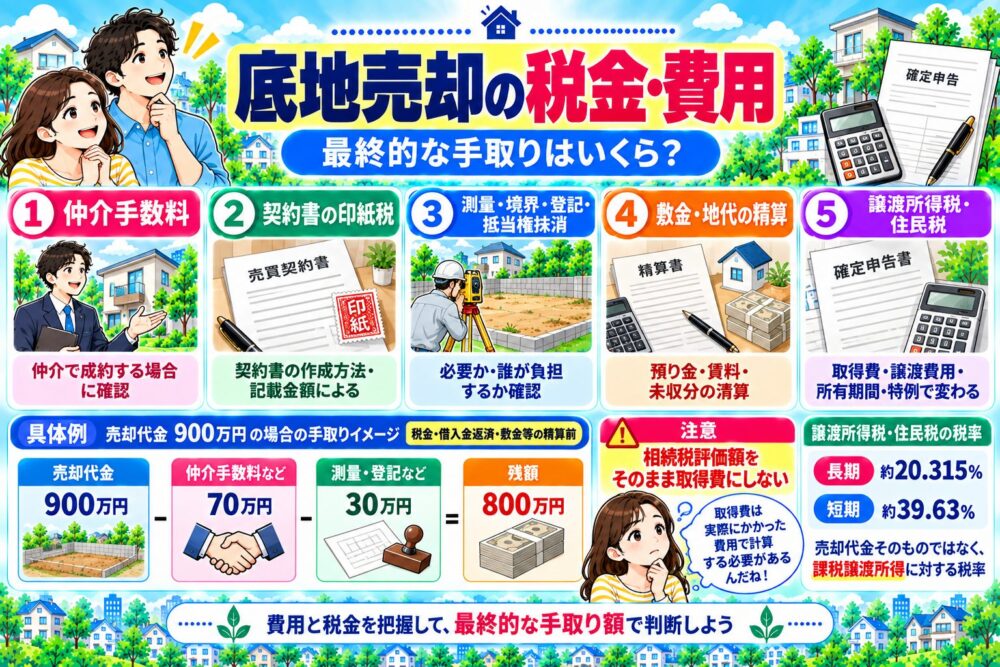
底地を売却しても、売却代金の全額が手元に残るわけではありません。
仲介手数料や登記・測量の費用、税金などを差し引くと、実際に使えるお金は査定額より少なくなります。
なお、地主自身が土地を売却する場合は、借地人が借地権を第三者へ譲渡するときの「譲渡承諾料」を、そのまま底地売却の売主負担として見積もる必要はありません。
まずは、どのような費用がかかる可能性があるのか把握しておきましょう。
| 費用・税金 | 確認点 |
|---|---|
| 仲介手数料 | 仲介で成約する場合に確認。買取会社との直接売買なら通常不要だが、別の仲介会社が入れば確認 |
| 契約書の印紙税 | 契約書の作成方法・記載金額による |
| 測量・境界・登記・抵当権抹消 | 必要か、誰が費用を負担するかを契約書で確認 |
| 敷金・地代の精算 | 引き継ぐ預り金、決済日をまたぐ賃料、未収分の清算 |
| 譲渡所得税・住民税 | 取得費・譲渡費用・所有期間・適用可能な特例で変わる |
相続した底地の取得費と所有期間
個人が底地を売却した場合、譲渡所得は原則として次の計算で求めます。
売却代金-(取得費+譲渡費用)-適用できる特別控除
ここで注意したいのが、相続した土地の取得費です。
相続税評価額をそのまま取得費にすることはできません。
原則として、親など被相続人の取得費と取得時期を引き継ぎます。古い売買契約書や領収書、相続時の資料が残っていないか探してみましょう。
所有期間によっても、譲渡所得にかかる税率は変わります。
売却した年の1月1日時点で、引き継いだ取得日からの所有期間が5年を超えると長期譲渡所得、5年以下なら短期譲渡所得です。
一般的な税率の合計は長期約20.315%、短期約39.63%ですが、売却代金そのものではなく、課税譲渡所得に対する税率です。
取得費が分からない場合などに売却代金の5%を概算取得費とする方法や、相続税が課税された人が一定期間内に売却した場合の取得費加算の特例もあります。
また、土地そのものの譲渡は消費税の非課税取引ですが、仲介手数料などのサービスまで非課税になるわけではありません。
相続した底地の売却では、取得費や適用できる特例によって税額が変わることもあるため、税理士に相談して手取りを試算しておくとよいでしょう。
参考:国税庁「長期譲渡所得の税額の計算」/同「相続や贈与によって取得した土地・建物の取得費と取得の時期」/同「相続財産を譲渡した場合の取得費の特例」/同「非課税となる取引」
仮定例:売却価格900万円でも、そのまま900万円は残らない
例えば、底地を900万円で売却し、売主負担の仲介手数料などが70万円、測量・登記などに30万円かかったとします。
この場合、税金・借入金の返済・敷金等の精算前の残額は800万円です。
ただし、譲渡所得税の金額は取得費や所有期間によって変わるため、この800万円がそのまま最終的な手取りになるわけではありません。
仲介で査定900万円、直接買取で提示800万円という場合も、金額だけを見て仲介を選ぶのは早計です。
仲介で実際に900万円で成約する見込みがあるか、直接買取ではどの費用を買主が負担してくれるのかを比べてから判断しましょう。
底地を売るか持ち続けるか|地代の手残りと売却後の現金を比べる
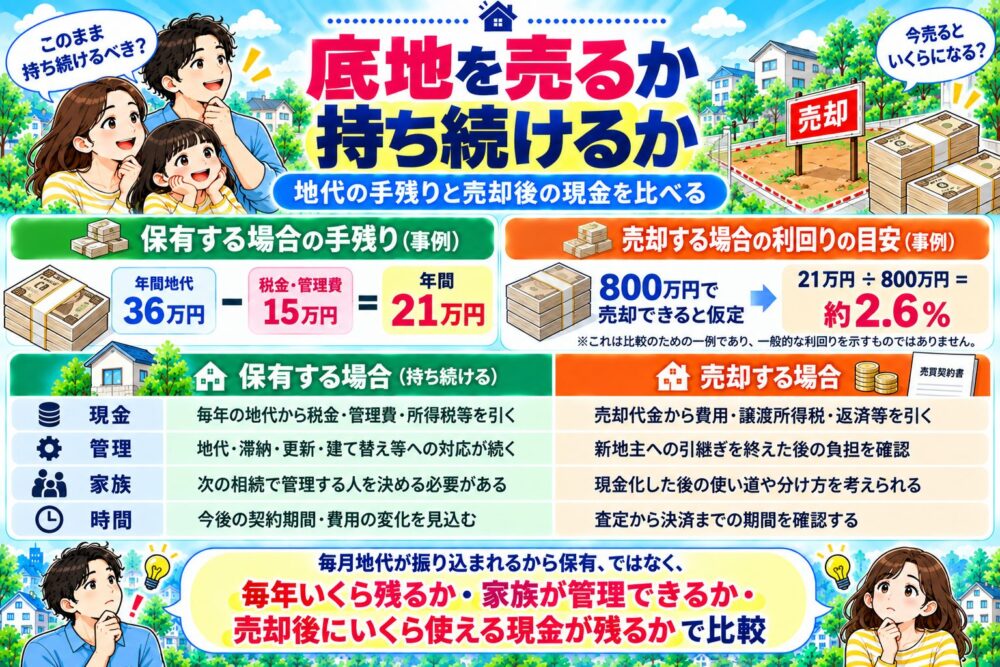
底地の売却方法が分かっても、今すぐ売るべきか迷う方もいるでしょう。
地代収入を得ながら保有を続ける選択肢もあるため、売却した場合の手取りと、今後の収入・管理負担を比べてみることが大切です。
例えば、年間地代36万円、土地の税金・管理費15万円なら、単純計算で年間21万円が残ります。
一方、底地を800万円で売却できると仮定すると、
21万円÷800万円=約2.6%
となります。
これは保有と売却を考えるための仮定例であり、一般的な底地の利回りを表す数字ではありません。また、所得税等を差し引いた収益率でもありません。
実際に判断するときは、お金だけでなく、今後の管理や家族への引継ぎも考えておきたいところです。
| 比べること | 保有する場合 | 売却する場合 |
|---|---|---|
| 現金 | 毎年の地代から税金・管理費・所得税等を引く | 売却代金から費用・譲渡所得税・返済等を引く |
| 管理 | 地代・滞納・更新・建て替え等への対応が続く | 新地主への引継ぎを終えた後の負担を確認 |
| 家族 | 次の相続で管理する人を決める必要がある | 現金化した後の使い道や分け方を考えられる |
| 時間 | 今後の契約期間・費用の変化を見込む | 査定から決済までの期間を確認する |
FPの視点でも、地代が毎月振り込まれているという理由だけで、保有を続けると決めるのは避けたいところです。
毎年いくら手元に残るのか、家族が今後も管理を続けられるのか、売却した場合はいくら使える現金が残るのか。
この3つを比べると、今すぐ売却するか、しばらく保有を続けるかを考えやすくなります。
地代が入るなら持ち続けた方がいいと思っていたけど、税金や管理の負担も考えないといけないんですね。
そうですね。今の地代収入だけでなく、次に誰が管理するのかも考えておきたいところです。売却するなら、複数の方法を比べてから決めても遅くありませんよ。
まとめ|底地は4つの売却方法を同じ条件で比較する
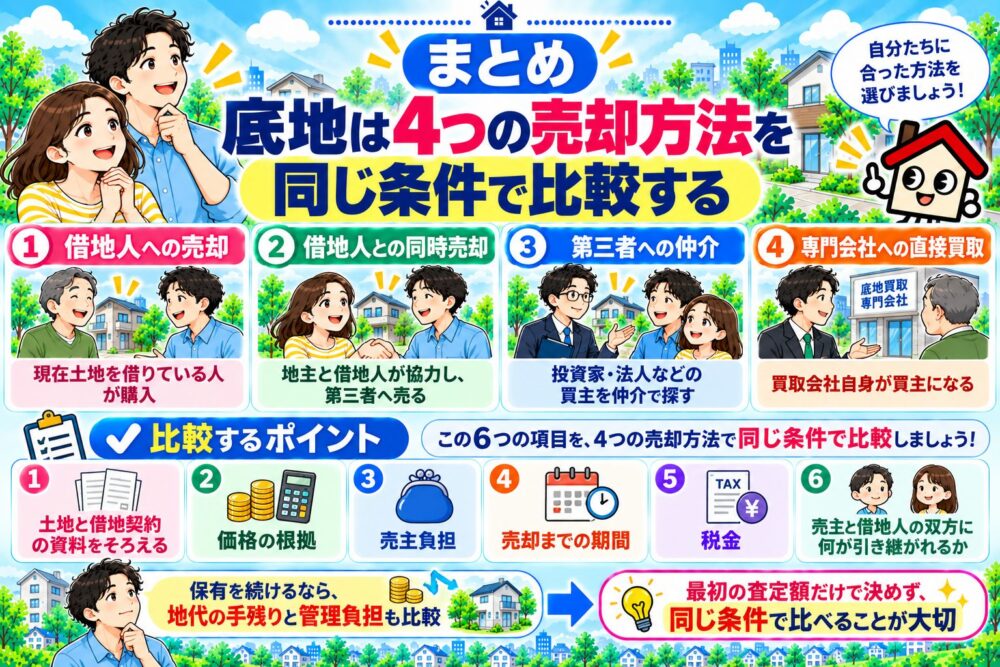
底地は、借地人への売却、借地人との同時売却、第三者への仲介、専門会社への直接買取という方法で売却を検討できます。
借地人が購入しなくても、別の買主を探すことは可能です。ただし、誰に売るかによって価格や売却までの期間、契約の進め方が変わります。
土地と借地契約の資料をそろえ、査定額だけでなく、売主が負担する費用や売却までの期間、税金を差し引いた手取りまで比べておきましょう。
地代収入がある場合は、すぐに売却せず保有を続ける方法もあります。家族が今後も管理できるかどうかを含め、無理のない選択をしたいところです。
また、相続した底地では、借地契約の内容が分からなかったり、借地人との連絡を誰が取るべきか迷ったりすることもあるでしょう。
東京・神奈川・埼玉・千葉の底地で、現在の契約状況や借地人への対応、売却先について相談したい方は、借地権を扱う窓口に現状を伝えてみる方法もあります。
「借地人に買ってもらうべきか」「専門会社へ売却できるのか」「まず何から進めればよいのか」と迷っている方は、相談先の取扱範囲を確かめ、自分の土地に合った売却方法を検討してみてください。
なお、不動産会社への売却・取引に関する相談と、借地人との法的な紛争についての弁護士への相談は、内容に応じて分けて考えましょう。

※本記事は底地の売却・税務に関する一般的な情報です。個別の契約・権利関係は弁護士等、登記は司法書士、譲渡所得税は税理士へ確認してください。
コメント