住宅ローンを申し込むとき、多くの金融機関では「事前審査(仮審査)」と「本審査」の2段階で審査が行われます。
ここで気になるのが、
- 事前審査と本審査では何が違うのか
- 事前審査に通れば住宅ローンはほぼ借りられるのか
- 事前審査に通ったのに本審査で落ちることはあるのか
- 本審査までに車の購入や転職をしても大丈夫なのか
といった点ではないでしょうか。

事前審査に通ったら、もう住宅ローンは借りられると思っていいの?

事前審査を通過しても、まだ最終承認ではありません。本審査では収入や借入状況だけでなく、購入する物件や団信なども確認されます。
この記事では、住宅ローンの事前審査と本審査の違いから、本審査で落ちる主な理由、事前審査通過後に気を付けたい行動、本審査に落ちた場合の対処法まで解説します。
FP2級の視点からは無理のない借入額、宅建士の視点からは物件審査や売買契約の住宅ローン特約についても説明します。
- 結論|事前審査は「借りられそうか」、本審査は「本当に融資できるか」を確認する
- 住宅ローンの事前審査から融資までの流れ
- 住宅ローンの事前審査では何を見られる?
- 本審査では事前審査より何が詳しく確認される?
- 事前審査に通ったのに本審査で落ちる6つの主な理由と対策
- 宅建士が解説|住宅ローン審査は「人」だけでなく「物件」も見る
- 宅建士が解説|本審査に落ちたときは「ローン特約」を確認する
- 事前審査に通ったあと、本審査までに気を付けたいこと
- FPが解説|「審査に通る金額」と「無理なく返せる金額」は違う
- 住宅ローンの本審査に落ちたらどうする?
- 住宅ローンは1社だけで決めず、条件を比較する
- 住宅ローンの事前審査・本審査でよくある質問
- まとめ|事前審査に通ったあとこそ条件を変えないことが大切
結論|事前審査は「借りられそうか」、本審査は「本当に融資できるか」を確認する
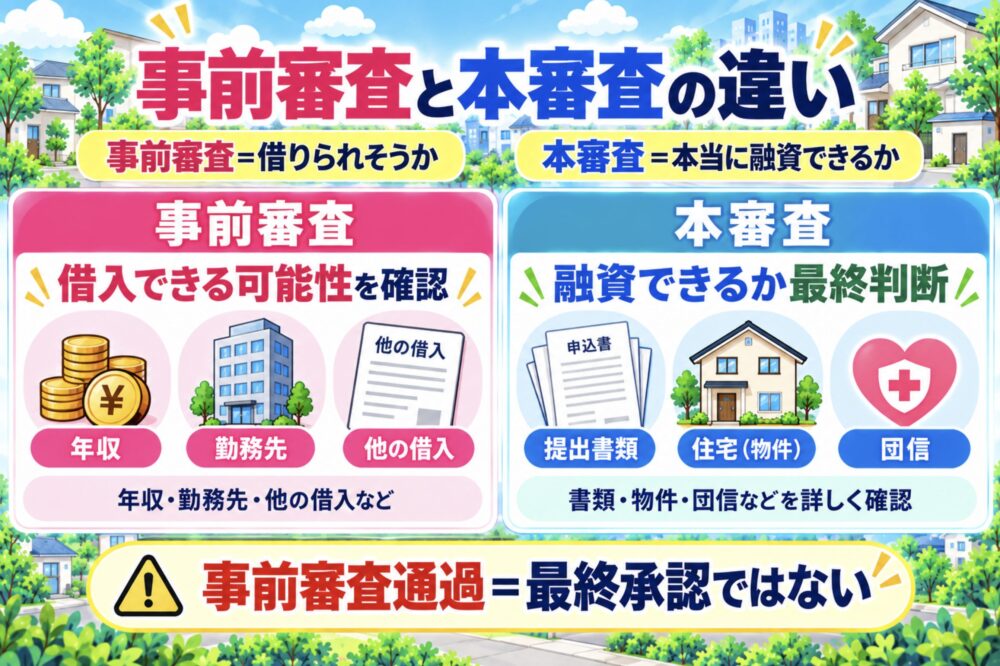
事前審査と本審査の大きな違いは、審査する情報の範囲と、審査結果が持つ意味です。
| 比較項目 | 事前審査 | 本審査 |
|---|---|---|
| 主な目的 | 借入できる可能性を確認する | 融資できるか最終判断する |
| 確認内容 | 年収・勤務先・他の借入などが中心 | 申込者・物件・提出書類などを詳しく確認 |
| 物件の確認 | 簡易的な確認にとどまる場合がある | 担保価値や物件条件なども確認される |
| 団信 | 金融機関・商品による | 加入条件となる商品では健康状態などを確認 |
| 結果の意味 | 借入可能性の目安 | 住宅ローン融資の最終判断 |
つまり、事前審査に通った時点では「今申告されている条件なら融資できそう」という段階です。
本審査では、提出した書類と申告内容が一致しているか、購入する住宅を担保として扱えるか、団信への加入が必要な商品では加入条件を満たしているかなどが、より詳しく確認されます。
そのため、事前審査を通過していても、本審査で条件変更や否決となることはあります。
住宅ローンの事前審査から融資までの流れ
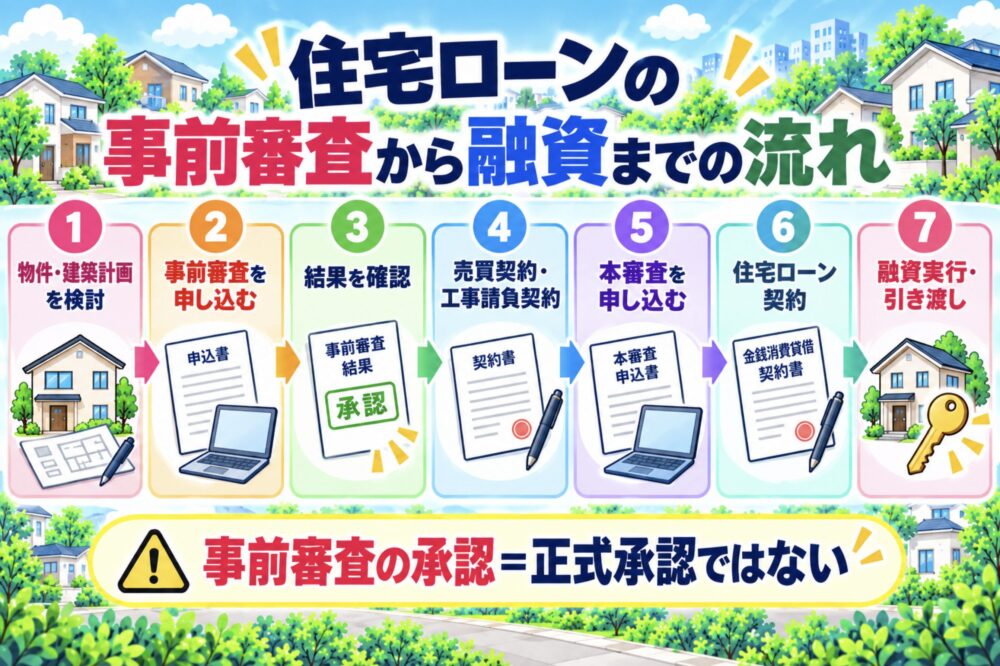
住宅購入では、一般的に次のような流れで住宅ローンの手続きが進みます。
- 購入する物件や建築計画を検討する
- 住宅ローンの事前審査を申し込む
- 事前審査の結果を確認する
- 売買契約や工事請負契約を結ぶ
- 住宅ローンの本審査を申し込む
- 本審査承認後、住宅ローン契約を結ぶ
- 融資実行・物件の引き渡し
ただし、注文住宅なのか建売住宅なのか、中古住宅なのかによって手続きの順番は前後します。
ここで覚えておきたいのは、事前審査の承認と住宅ローンの正式な承認は同じではないという点です。
住宅ローンの事前審査では何を見られる?
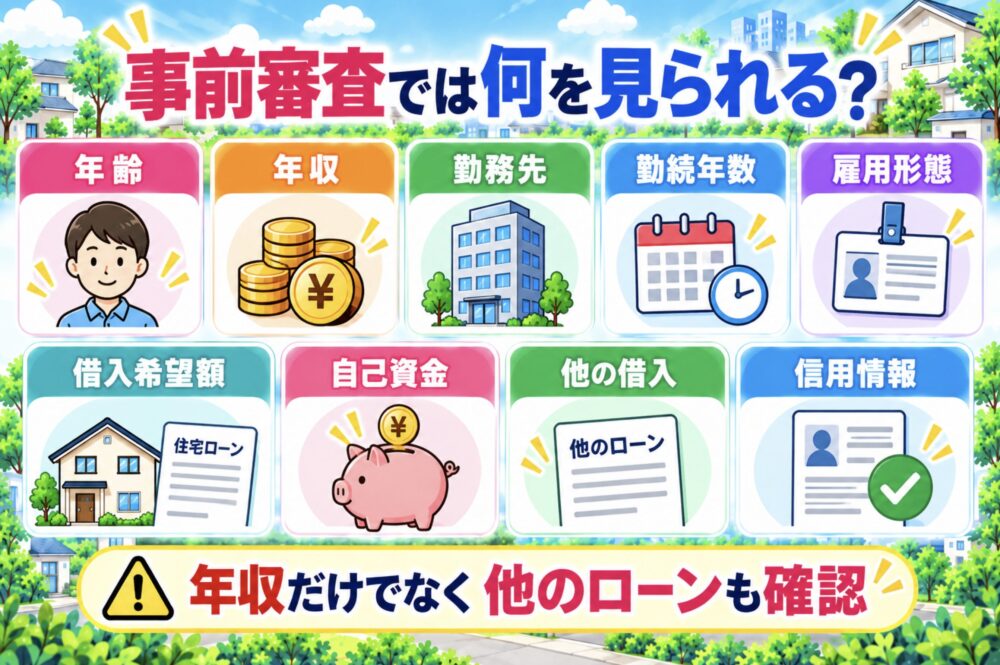
事前審査は、本審査に進む前に「この条件で住宅ローンを貸せそうか」を確認するための審査です。
金融機関や住宅ローン商品によって違いはありますが、主に次のような情報が確認されます。
- 年齢
- 年収
- 勤務先
- 勤続年数
- 雇用形態
- 借入希望額
- 自己資金
- 自動車ローンやカードローンなど他の借入
- 個人信用情報
ただし、単純に「年収が高ければ通る」というものではありません。
例えば同じ年収でも、自動車ローンやカードローンなどの返済が多ければ、住宅ローンを含めた年間返済額の割合は高くなります。
住宅ローン審査を見るときは、年収だけでなく、現在抱えているローンや分割払いを含めて、毎月いくら返済しているのかも整理しておきましょう。
本審査では事前審査より何が詳しく確認される?
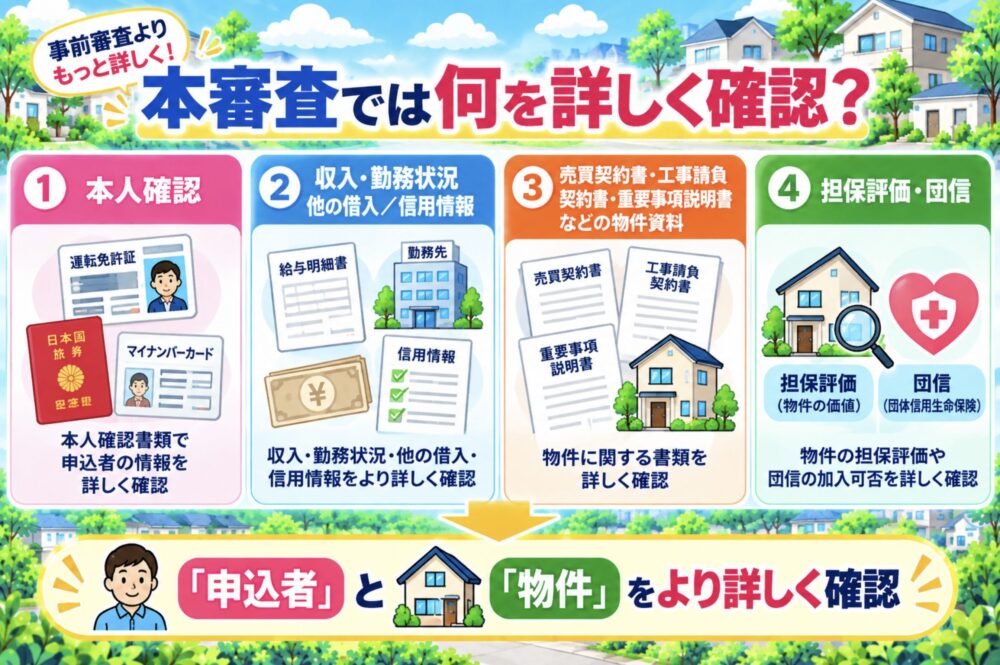
本審査では、事前審査で申告した内容について、提出書類などを使ってさらに詳しく確認されます。
代表的なのは次のような項目です。
- 本人確認
- 収入や勤務状況
- 他の借入状況
- 信用情報
- 売買契約書や工事請負契約書
- 重要事項説明書などの物件資料
- 購入する住宅の担保評価
- 団体信用生命保険の加入可否
事前審査では主に「申込者が返済できそうか」を見ますが、本審査ではそれに加えて「この住宅に対して融資して問題ないか」まで確認されます。
住宅ローンなのに、買う家まで審査されるんですね。
住宅ローンでは住宅や土地を担保にすることが一般的です。だから「誰が借りるか」だけでなく、「何を買うか」も重要になります。
事前審査に通ったのに本審査で落ちる6つの主な理由と対策
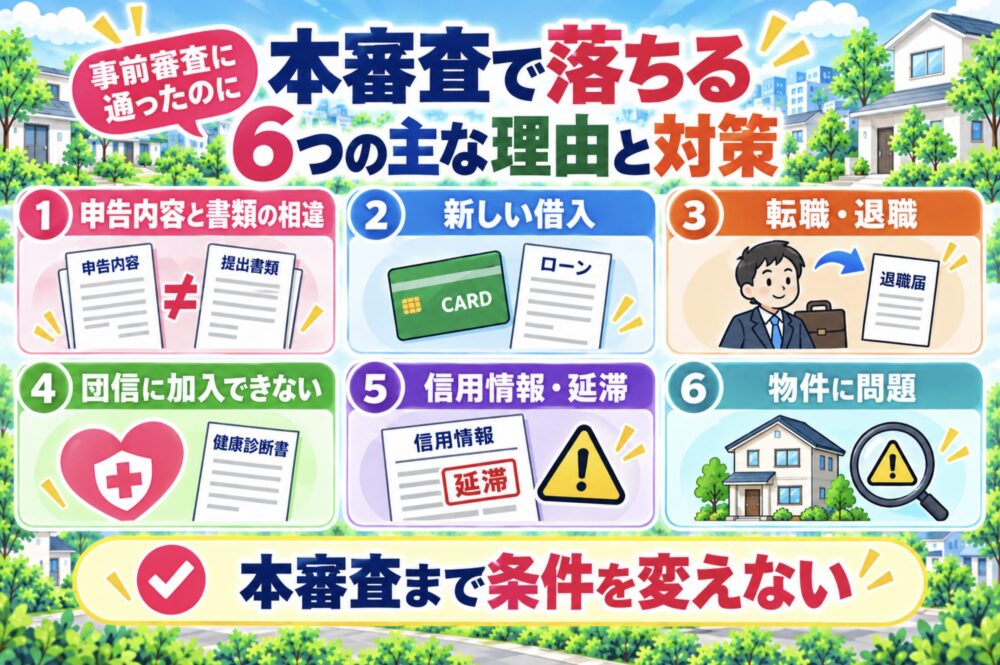
事前審査を通過しても、本審査で承認されないことがあります。
ここからは代表的な原因と、本審査までに気を付けたいポイントをセットで見ていきましょう。
1.事前審査で申告した内容と提出書類が違う
本審査では、源泉徴収票や確定申告書、本人確認書類などをもとに申告内容が確認されます。
年収や勤務先、他の借入などについて事前審査時の申告と差があれば、追加確認や再審査につながります。
意図的な虚偽申告はもちろん避けるべきですが、入力ミスや借入の申告漏れにも注意してください。
対策:事前審査の段階から、手元の書類を確認しながら正確に入力しましょう。
2.事前審査後に新しい借入を増やした
特に注意したいのが、事前審査に通ったことで安心し、その後に大きな買い物をするケースです。
例えば、
- 自動車ローンを組む
- カードローンを利用する
- 家具や家電を分割払いで購入する
- リボ払いを増やす
といった行動をすると、事前審査時より毎月の返済負担が増えます。
住宅ローンの本審査が終わるまでは、新しい借入を増やす必要がないか慎重に判断した方がよいでしょう。
3.転職・退職などで勤務状況が変わった
事前審査後に転職すると、勤務先・勤続年数・年収見込みなどの前提条件が変わります。
問題は「転職したこと」そのものより、事前審査を受けたときの条件と本審査時の条件が変わることです。
追加資料の提出や再審査が必要になることもあるため、転職や退職を予定している場合は、住宅ローンの手続きとのタイミングを含めて先に金融機関へ確認しておきましょう。
4.団体信用生命保険に加入できなかった
多くの住宅ローンでは、団体信用生命保険(団信)への加入が融資条件の一つになっています。
団信とは、住宅ローンの返済中に契約者が死亡または所定の高度障害状態などになった場合に、保険金で住宅ローン残高が返済される仕組みです。
健康状態によって一般の団信へ加入できない場合でも、金融機関によっては引受条件を緩和したワイド団信を扱っています。
また、すべての住宅ローンで団信加入が必須とは限りません。一つの金融機関や一つの商品だけで結論を出さず、利用できる選択肢を確認してみましょう。
5.信用情報や返済状況に変化があった
住宅ローンの審査では、クレジットカードや各種ローンの利用・返済状況も確認されます。
事前審査後に支払いの延滞などが発生すれば、本審査に影響することがあります。
住宅購入の手続き中は、住宅会社や不動産会社との打ち合わせ、引っ越し準備などで忙しくなりがちです。クレジットカードや既存ローンの支払日も忘れないようにしましょう。
6.申込者ではなく「物件」に問題があった
これは住宅ローン審査で見落とされやすいポイントです。
年収や信用情報に問題がなくても、購入する住宅の条件によって希望額を借りられなかったり、金融機関によっては融資対象にならなかったりすることがあります。
例えば、
- 担保評価が借入希望額に届かない
- 再建築ができない土地・建物
- 建築基準法などの法令上の問題がある
- 権利関係が複雑な土地や建物
などです。
中古住宅や特殊な条件の物件を購入するときは、「自分がローンを組めるか」だけでなく、その物件が希望する住宅ローンの対象になるかも早めに確認しておきましょう。
宅建士が解説|住宅ローン審査は「人」だけでなく「物件」も見る
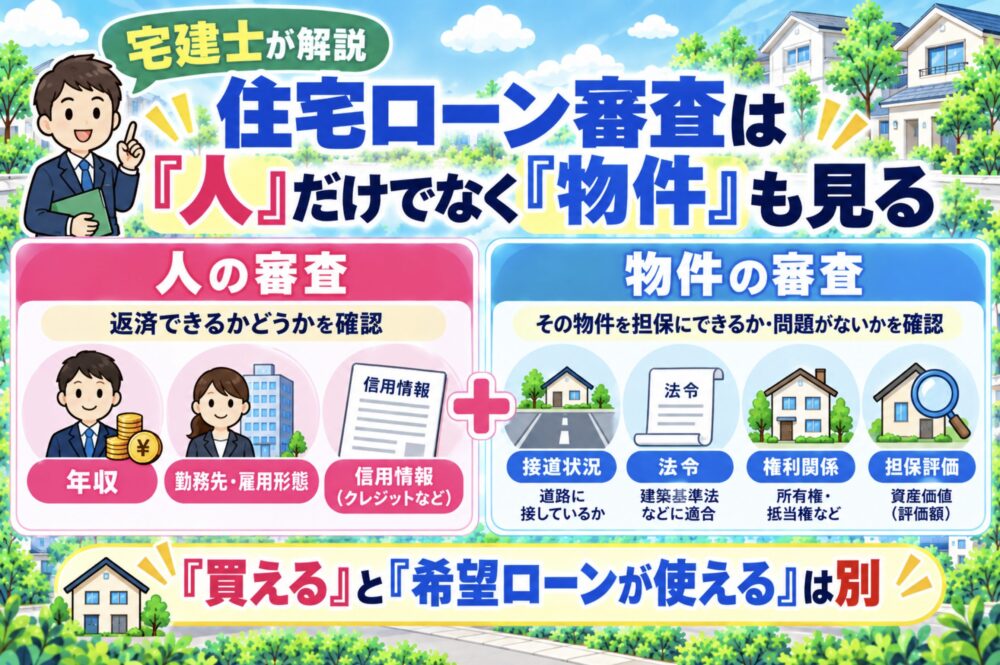
住宅ローンというと、年収や勤務先など申込者本人の審査ばかりに目が向きがちです。
しかし、不動産を担保にする住宅ローンでは、購入する物件そのものも重要です。
特に中古住宅では、建物の築年数だけでなく、接道状況、建築時の法令、増改築の履歴、土地や建物の権利関係などによって金融機関の判断が変わることがあります。
そのため、不動産会社から「この物件なら買えます」と言われたことと、「希望している住宅ローンが使える」ことは別と考えた方が安全です。
特に中古住宅では、購入申込みをする前後の段階で「この物件は希望する金融機関で融資可能か」を確認しておくと、契約後に慌てにくくなります。
宅建士が解説|本審査に落ちたときは「ローン特約」を確認する
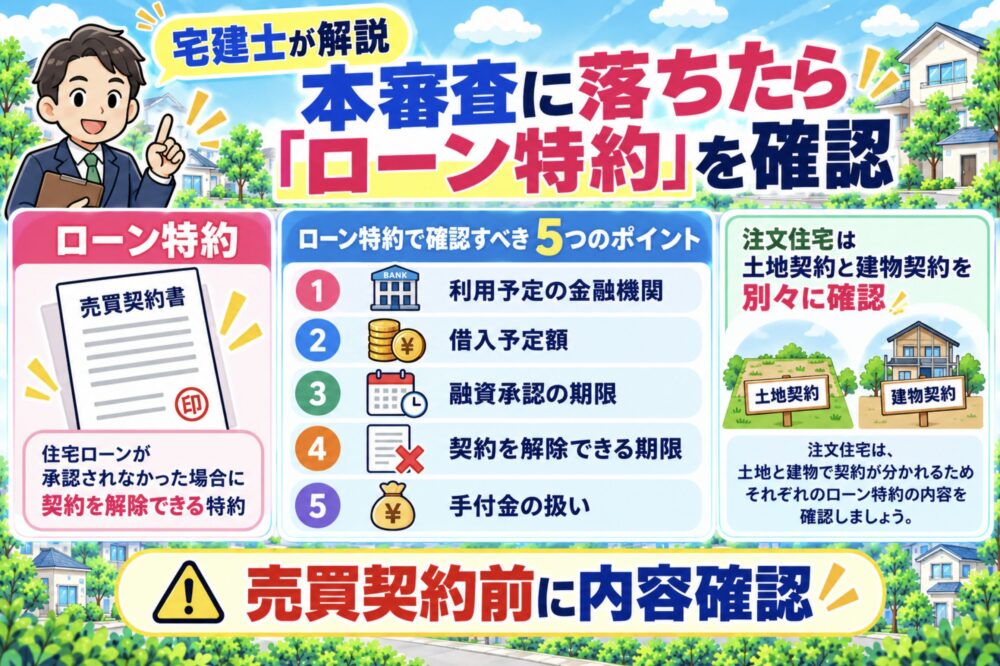
住宅購入で本審査に落ちたとき、重要になるのが売買契約の住宅ローン特約(融資利用特約)です。
住宅ローン特約とは、予定していた住宅ローンの融資を受けられなかった場合に、一定の条件のもとで売買契約を解除できるようにするための条項です。
ただし、「住宅ローンに落ちたら必ず無条件で契約を解除できる」という意味ではありません。
契約書では、
- 利用予定の金融機関
- 借入予定額
- 融資承認を得る期限
- 契約を解除できる期限
- ローン不承認時の手付金の扱い
などを確認しておきましょう。
また、買主が住宅ローンの申込みを行わなかった場合や、申告していなかった借入を増やした場合など、買主側の行動が原因で融資を受けられなくなったケースまで同じ扱いになるとは限りません。
住宅ローンを使って住宅を購入するなら、売買契約を結ぶ前に「本審査に通らなかった場合は契約がどうなるのか」まで確認しておくことが大切です。
なお、注文住宅では土地の売買契約と建物の工事請負契約が別契約になることがあります。土地の売買契約にローン特約があるからといって、建物の工事請負契約も当然に同じ扱いになるとは限りません。土地購入と建築を同時に進める場合は、それぞれの契約で融資不承認時の扱いを確認しておきましょう。
事前審査に通ったあと、本審査までに気を付けたいこと
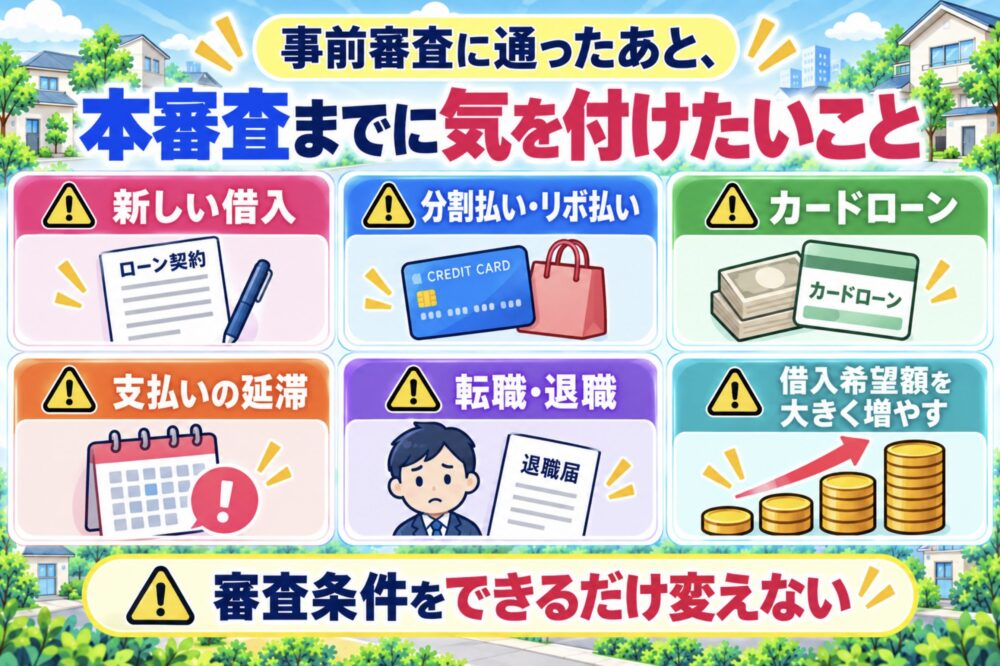
事前審査を通過したあとは、できるだけ審査条件を変えないことが基本です。
特に次の行動は慎重に判断してください。
- 自動車ローンなど新しい借入をする
- 高額商品を分割払い・リボ払いで購入する
- カードローンを利用する
- クレジットカードや既存ローンの支払いを遅らせる
- 転職・退職する
- 事前審査時から借入希望額を大きく増やす
住宅を買うと、家具・家電・車なども新しくしたくなるものです。
ただし、「事前審査が通ったから大丈夫」と考えて住宅ローン契約前にローンや分割払いを増やすのは避けた方が無難です。
家電をクレジットカードで買うのもダメ?
カードを使っただけで直ちに問題になるとは限りません。ただ、高額な分割払いやリボ払い、ショッピングローンなど新たな返済が発生する買い方は、本審査が終わるまで慎重に考えた方がいいですね。
FPが解説|「審査に通る金額」と「無理なく返せる金額」は違う
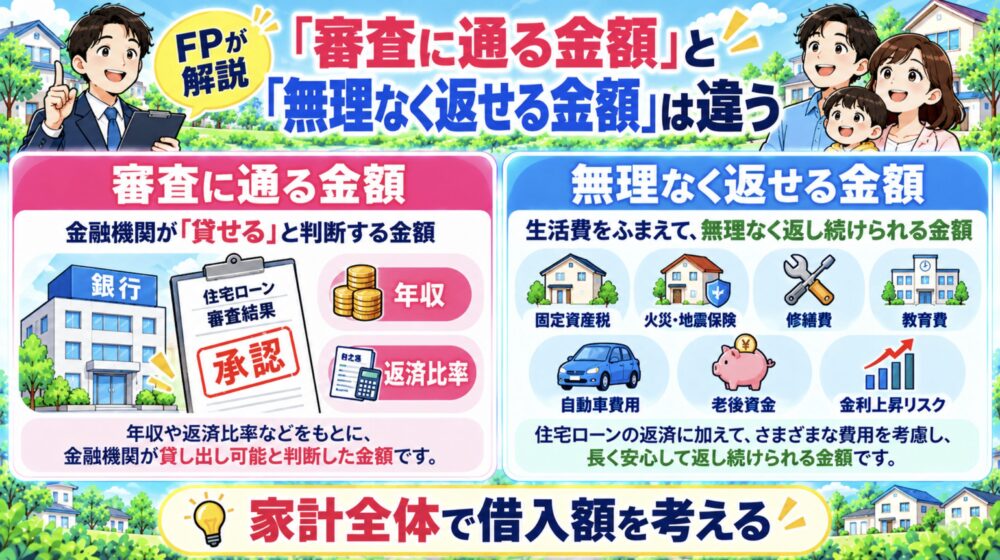
住宅ローンを考えるときに、FPとして特に気を付けたいのが「いくら借りられるか」だけで住宅予算を決めないことです。
金融機関の審査で3,500万円借りられるからといって、その家庭にとって3,500万円が無理なく返せる金額とは限りません。
金融機関が審査で確認する返済負担率と、その家庭が無理なく暮らせる返済額は同じではないからです。
審査基準の範囲内に収まっていても、住宅購入後の教育費や老後資金まで余裕を持って準備できるとは限りません。
住宅を購入したあとには、住宅ローン以外にも、
- 固定資産税
- 火災・地震保険
- 修繕費
- マンションなら管理費・修繕積立金
- 子どもの教育費
- 自動車費用
- 老後資金
などの支出があります。
さらに、変動金利を選べば将来の金利上昇によって返済負担が増えることも考えておく必要があります。
住宅ローン審査に通ることは住宅購入のスタート地点です。返済後の生活まで考え、毎月いくらなら家計に余裕を残して返せるのかから借入額を決めましょう。
住宅ローンの本審査に落ちたらどうする?
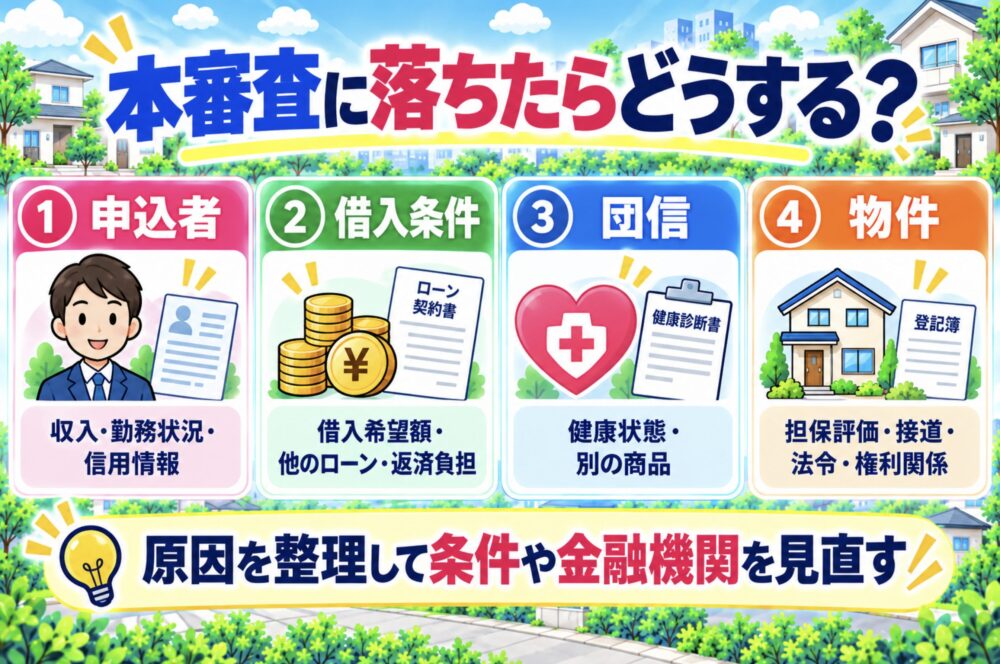
本審査に落ちたとしても、それだけで住宅購入を諦める必要はありません。
ただし、すぐに別の金融機関へ次々と申し込むのではなく、まずは「申込者」「借入条件」「団信」「物件」のどこに原因がありそうかを整理してみましょう。
| 確認する項目 | 見直したいポイント |
|---|---|
| 申込者 | 収入、勤務状況、信用情報、事前審査後の変化 |
| 借入条件 | 借入希望額、他のローン、毎月の返済負担 |
| 団信 | 健康状態、利用できる団信や住宅ローン商品の違い |
| 物件 | 担保評価、接道、法令、権利関係など |
借入額が大きすぎるなら購入予算や自己資金を見直す、他の借入が多いなら返済計画を整理するなど、原因によって取るべき対応は変わります。
団信が理由なら別の団信や住宅ローン商品、物件側の問題なら利用する金融機関そのものを見直す必要があるかもしれません。
原因を整理したうえで、必要であれば別の金融機関も検討しましょう。
住宅ローンは1社だけで決めず、条件を比較する
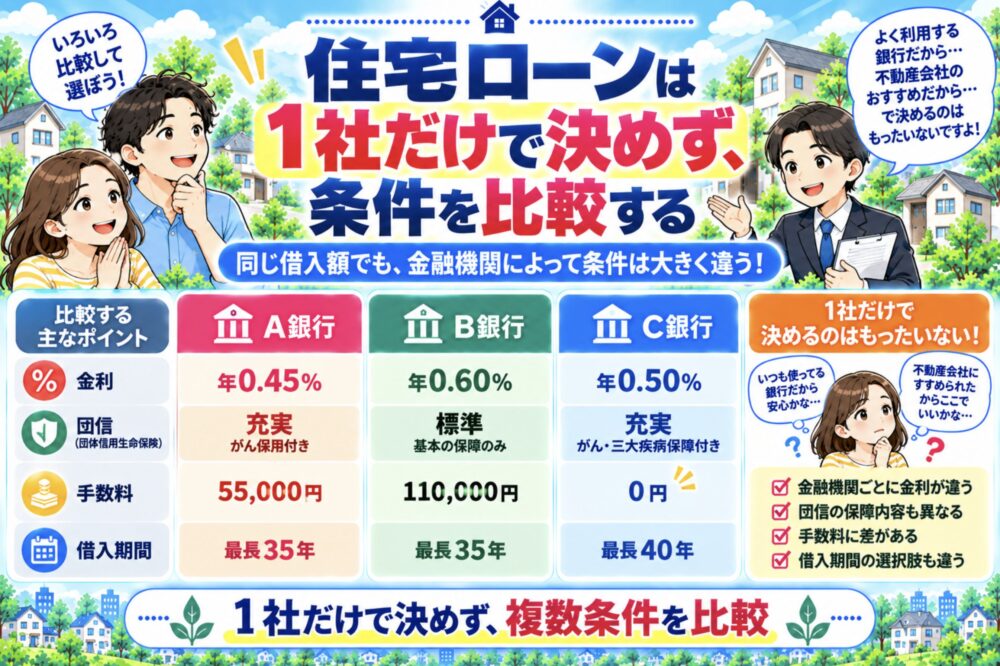
住宅ローンは、金融機関によって金利・団信・手数料・借入期間などが異なります。
そのため、「普段使っている銀行だから」「不動産会社から紹介されたから」という理由だけで決めるのではなく、複数の住宅ローンを比べてから選ぶのがおすすめです。
ただ、自分の年収や年齢、借入額でどの金融機関が候補になるのか、一つずつ調べるのは簡単ではありません。
住宅ローン選びに迷っているなら、複数の金融機関を比較できるモゲチェックを使って候補を整理する方法もあります。
ただし、比較サービスを利用したからといって住宅ローンの審査通過が保証されるわけではありません。あくまで、自分に合う住宅ローンを探すための選択肢の一つとして活用しましょう。
住宅ローンの事前審査・本審査でよくある質問
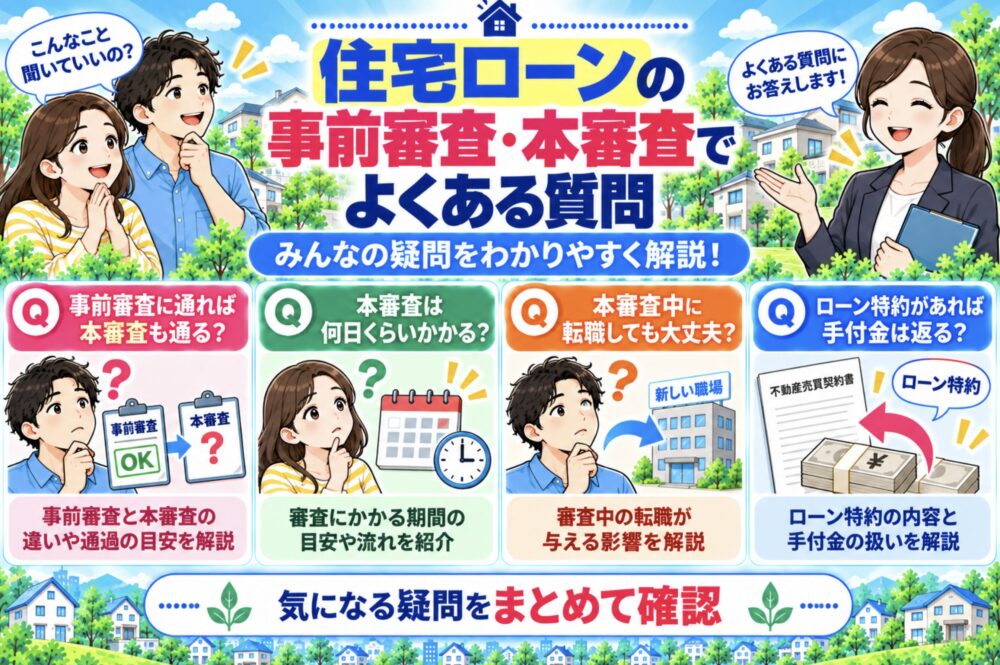
Q. 事前審査で落ちる主な理由は?
借入希望額が年収や他の借入に対して大きい、信用情報に問題がある、勤務状況などが金融機関の条件に合わないといった理由が考えられます。
ただし、住宅ローンの審査基準は金融機関によって異なり、否決された理由が詳しく開示されないこともあります。
Q. 事前審査に通れば、本審査もほぼ通りますか?
事前審査を通過していても、本審査の承認が保証されるわけではありません。
本審査では、事前審査時の申告内容との一致、購入する物件、団信、信用情報などがあらためて確認されます。
Q. 本審査で落ちる確率はどれくらいですか?
住宅ローン全体について「事前審査通過後の本審査で何%落ちる」と一律に判断できる数字はありません。
金融機関や申込者の条件、購入する物件などによって結果が異なるため、「事前審査に通ったから絶対大丈夫」とは考えない方がよいでしょう。
Q. 事前審査と本審査では提出書類が違いますか?
一般的には本審査の方が必要な書類が多くなります。
本審査では、本人確認書類や収入証明に加えて、売買契約書、工事請負契約書、重要事項説明書など、購入する住宅に関する資料を求められることがあります。
Q. 事前審査・本審査には何日くらいかかりますか?
事前審査は数日程度、本審査はそれより長く、1〜2週間以上かかることもあります。
ただし、実際の審査期間は金融機関や申込内容によって異なります。書類不足や確認事項、物件の審査などで時間がかかることもあるため、住宅の引き渡し日から逆算して余裕を持って申し込みましょう。
Q. 本審査中に転職しても大丈夫ですか?
転職すると勤務先や勤続年数、年収見込みなど、事前審査時の条件が変わります。
住宅ローン契約が完了する前に転職する場合は、実行してから報告するのではなく、先に金融機関へ相談した方が安心です。
Q. 本審査に落ちたら手付金は返ってきますか?
売買契約に住宅ローン特約があり、その適用条件を満たして契約を解除できる場合は、手付金が返還されることがあります。
ただし、ローン特約の内容や期限は契約によって異なります。「住宅ローンに落ちれば必ず返ってくる」と考えず、売買契約書の内容を確認してください。
まとめ|事前審査に通ったあとこそ条件を変えないことが大切
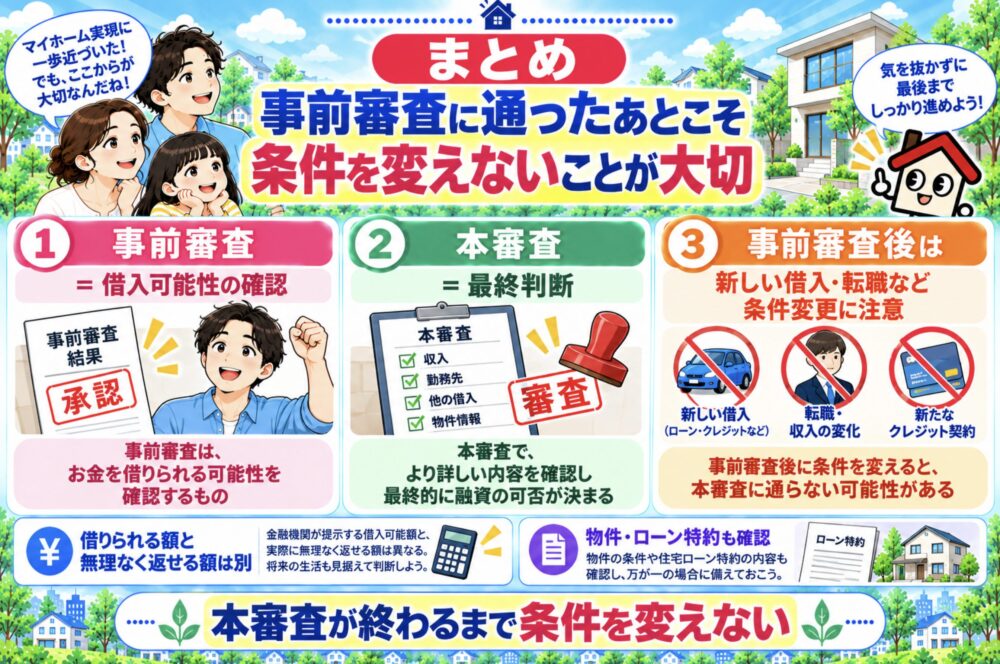
住宅ローンの事前審査は「借入できる可能性」を確認する段階であり、本審査は実際に融資できるかを最終判断する審査です。
事前審査を通過していても、申告内容の相違、新たな借入、転職、団信、信用情報、購入する物件の条件などによって、本審査の結果が変わることがあります。
特に事前審査後は、「もう大丈夫」と考えず、住宅ローン契約が完了するまで新しい借入や大きな条件変更をできるだけ避けましょう。
そして、住宅ローンは「審査に通ること」だけを目標にするものではありません。
FPの視点では、教育費や老後資金まで含めて無理なく返せる金額を考えること。宅建士の視点では、申込者本人だけでなく物件側の融資条件や、売買契約・工事請負契約の住宅ローン特約まで確認することが重要です。
金融機関によって住宅ローンの条件は異なるので、1社だけで決めず、自分の条件に合う住宅ローンを比較して選びましょう。


コメント