「住宅ローンの審査に通るだろうか」と不安になる人は少なくありません。
転職したばかり、自営業、車のローンが残っている、過去にクレジットカードの支払いが遅れたことがある……。こうした事情があると、「住宅ローンは無理なのでは?」と考えてしまうこともあるでしょう。
ただし、住宅ローン審査は1つの条件だけで合否が決まるものではありません。
年収だけではなく、年齢、勤続年数、他の借入、信用情報、返済負担率、健康状態、購入する物件などを金融機関が総合的に判断します。
逆にいえば、「この方法なら絶対に審査へ通る」という裏ワザもありません。
大切なのは、審査で何を見られるのかを理解して、申込み前に直せる部分を整えておくことです。
この記事では、住宅ローン審査で確認されるポイントから、審査前にできる対策、信用情報、転職・自営業・他の借入がある場合の考え方、審査に落ちたときの対応まで順番に解説します。
- 結論|住宅ローン審査前に確認したい7つのポイント
- 住宅ローン審査に共通する「最低条件」はない
- 住宅ローン審査では何を見られる?
- 住宅ローン審査は「人」と「物件」の両方を見る
- 事前審査と本審査の違い
- 住宅ローン審査では「職業」より収入の安定性を見る
- 返済負担率とは?他のローンも含めて審査される
- 住宅ローン審査前に借入を全部返したほうがいい?
- クレジットカードは全部解約する必要がある?
- 住宅ローン審査では信用情報も確認される
- 信用情報が心配なら申込み前に自分で確認できる
- 事前審査を何社も受けると住宅ローンに通らなくなる?
- 住宅ローン審査の通過可能性を上げるためにできること
- 収入合算を使えば住宅ローン審査に通りやすくなる?
- 団信に入れないと住宅ローンは借りられない?
- 事前審査に落ちたらどうすればいい?
- 宅建士視点|住宅ローン審査前に「ローン特約」を確認する
- FP視点|「審査に通ること」を住宅予算のゴールにしない
- 住宅ローン事前審査前のチェックリスト
- 住宅ローン審査でよくある質問
- まとめ|住宅ローン審査は「通す」より準備が大切
結論|住宅ローン審査前に確認したい7つのポイント
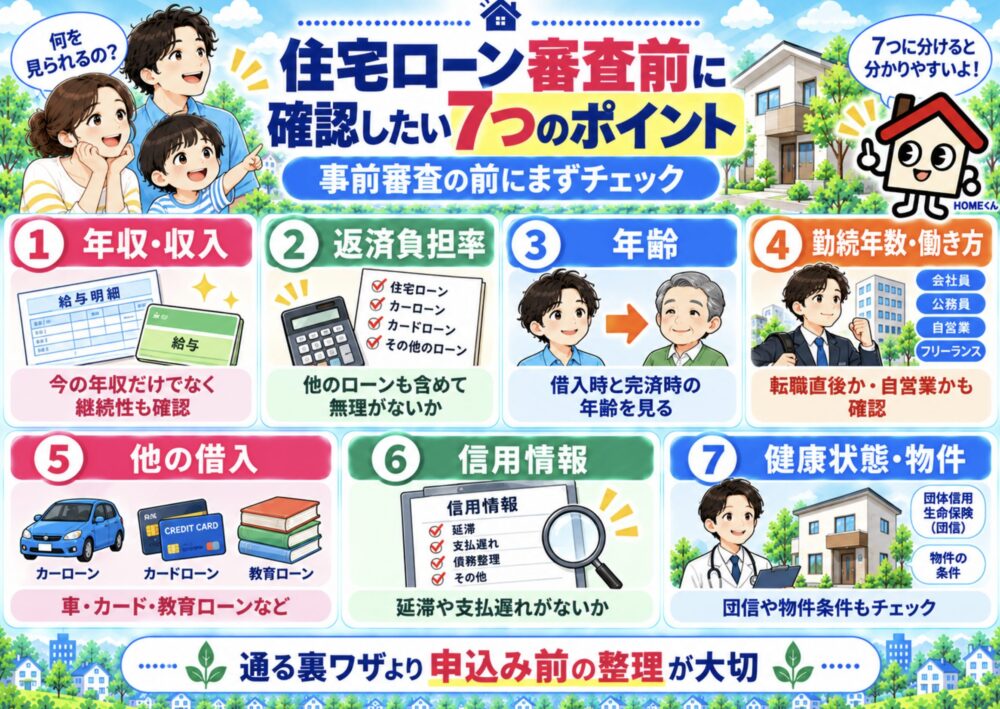
住宅ローンの事前審査へ申し込む前に、まず次の7項目を確認してみてください。
| 確認項目 | チェックする内容 |
|---|---|
| 年収・収入 | 現在の収入だけでなく、継続性があるか |
| 返済負担率 | 住宅ローン以外の返済も含めて無理がないか |
| 年齢 | 借入時だけでなく完済時の年齢も確認 |
| 勤続年数・働き方 | 転職直後、自営業、契約社員などの場合の条件を確認 |
| 他の借入 | 車・カードローン・リボ払い・分割払いなどを把握 |
| 信用情報 | 過去の返済遅延などに心当たりがないか |
| 健康状態・物件 | 団信への加入や購入物件の担保評価などに問題がないか |
住宅ローン審査というと「年収はいくら必要?」という話になりがちですが、金融機関はもっと多くの情報を見ています。
自分で変えられない項目もありますが、他の借入額や借入希望額、申告内容、信用情報の確認など、申し込む前に整理できることもあります。
住宅ローン審査に共通する「最低条件」はない
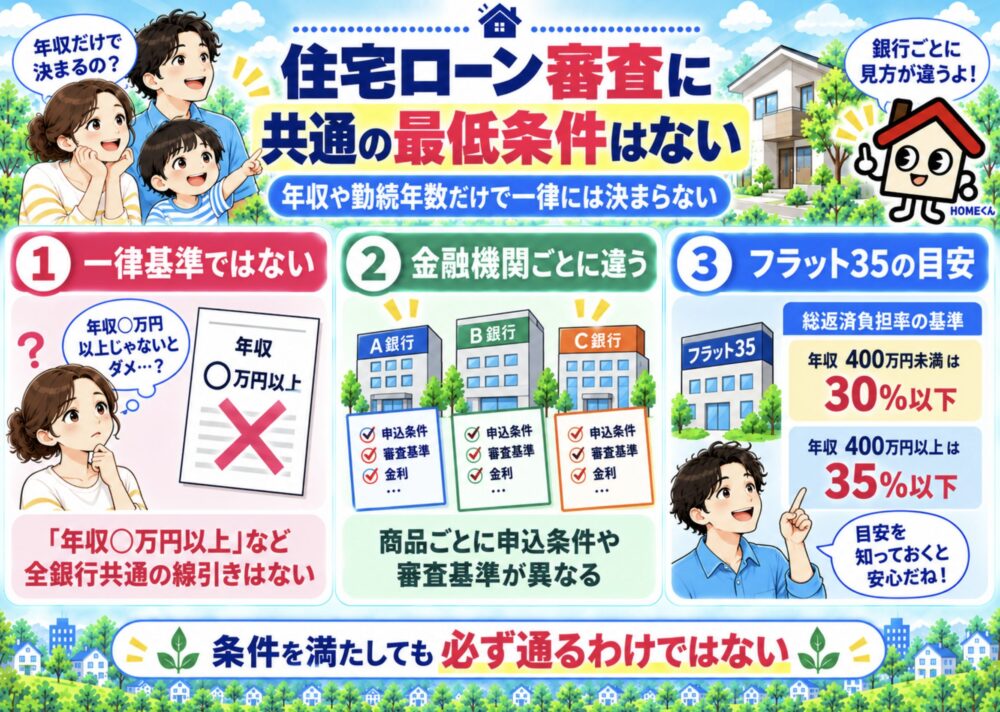
まず知っておきたいのは、すべての住宅ローンに共通する「年収○万円以上」「勤続○年以上」という最低条件があるわけではないことです。
住宅ローンの商品条件や審査基準は金融機関によって異なります。
たとえば、ある銀行では勤続年数を重視していても、別の金融機関では転職後の収入や職歴などを含めて判断することがあります。
年収についても同様です。「年収が低いから絶対に借りられない」という単純な仕組みではありません。
一例としてフラット35の利用条件では、すべての借入れを含めた年間返済額が年収に占める割合について、次の基準を設けています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
ただし、これはフラット35の基準であり、すべての銀行にそのまま当てはまるわけではありません。
「最低条件をクリアすれば必ず借りられる」のではなく、それぞれの金融機関・住宅ローン商品に申込条件と審査基準があると考えておきましょう。
住宅ローン審査では何を見られる?
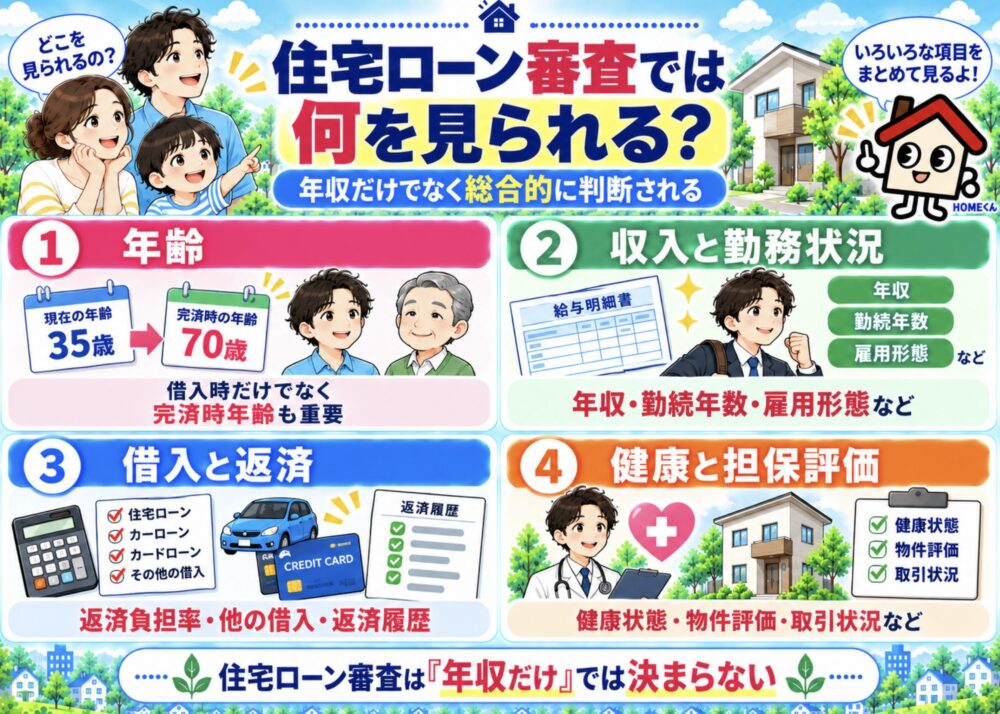
金融機関ごとの細かな審査基準は公開されていませんが、国土交通省「民間住宅ローンの実態に関する調査」から、どのような項目が多くの金融機関で審査対象になっているかを確認できます。
主な項目には、次のようなものがあります。
- 完済時年齢
- 借入時年齢
- 健康状態
- 年収
- 勤続年数
- 返済負担率
- 担保評価
- 他の借入や返済履歴
- 雇用形態
- 金融機関との取引状況
ここからも分かるように、住宅ローンは「年収が高い人から順番に通る」という審査ではありません。
高年収でも他の借入が多かったり、借入希望額が大きすぎたりすれば厳しくなることがあります。
反対に、年収だけを見れば高くなくても、借入希望額とのバランスが取れており、安定した返済が見込めれば審査対象になります。
年齢は「借りるとき」だけでなく完済時まで考える
住宅ローンでは、借入時の年齢だけでなく完済するときの年齢も重要です。
年齢が上がってから住宅ローンを組む場合、完済年齢の条件によって借入期間を短くする必要が出ることがあります。
同じ金額を借りても、返済期間が短くなれば毎月の返済額は増えるため、返済負担率にも影響します。
「何歳まで借りられるか」だけではなく、退職後まで住宅ローンが残る場合に、収入が変わっても無理なく返済できるかまで考えて返済期間を決めましょう。
住宅ローン審査は「人」と「物件」の両方を見る
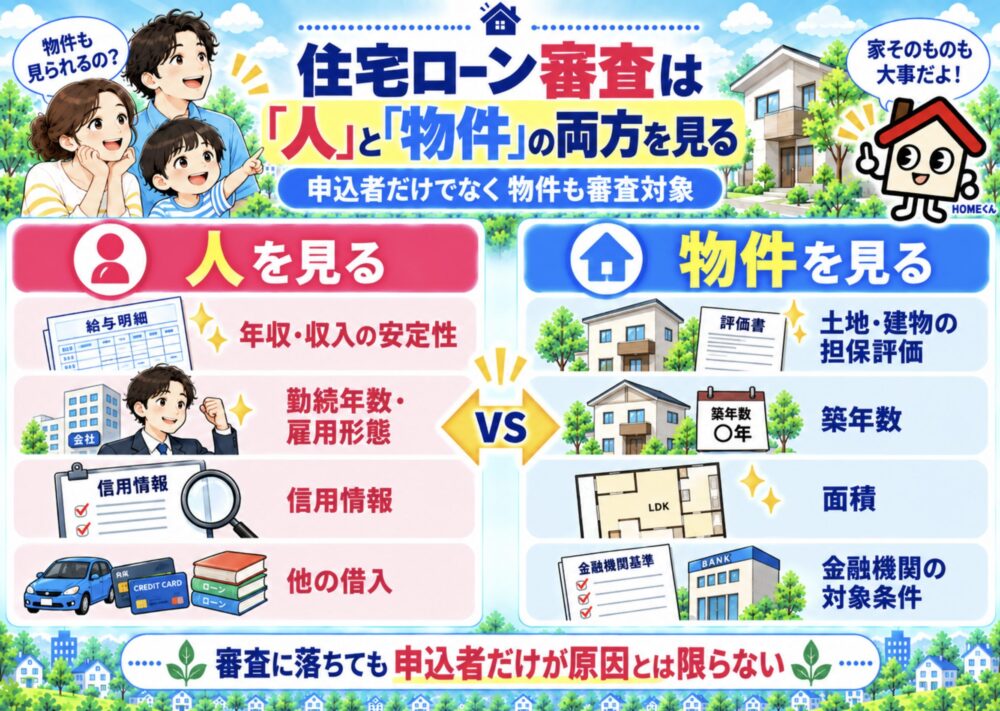
住宅ローン審査で忘れられやすいのが、審査されるのは申込者だけではないということです。
住宅ローンでは、購入する土地や建物に金融機関が抵当権を設定するのが一般的です。そのため、金融機関は申込者の返済能力だけでなく、融資対象となる不動産についても確認します。
国土交通省の調査でも、担保評価は多くの金融機関が審査項目としています。
つまり、
「年収も信用情報も問題なさそうなのに、希望額の融資を受けられない」
という場合、物件側が影響している可能性もあります。
中古住宅などでは、金融機関によって次のような点が融資条件や担保評価に影響することがあります。
- 接道状況や再建築の可否
- 建物の法的な状態
- 土地・建物の担保評価
- 借地権など土地の権利関係
- 建物の築年数
- 住宅の面積
- 金融機関ごとの対象物件条件
「住宅ローンに落ちた=自分の信用に問題がある」と決めつけないことも大切です。
事前審査と本審査の違い
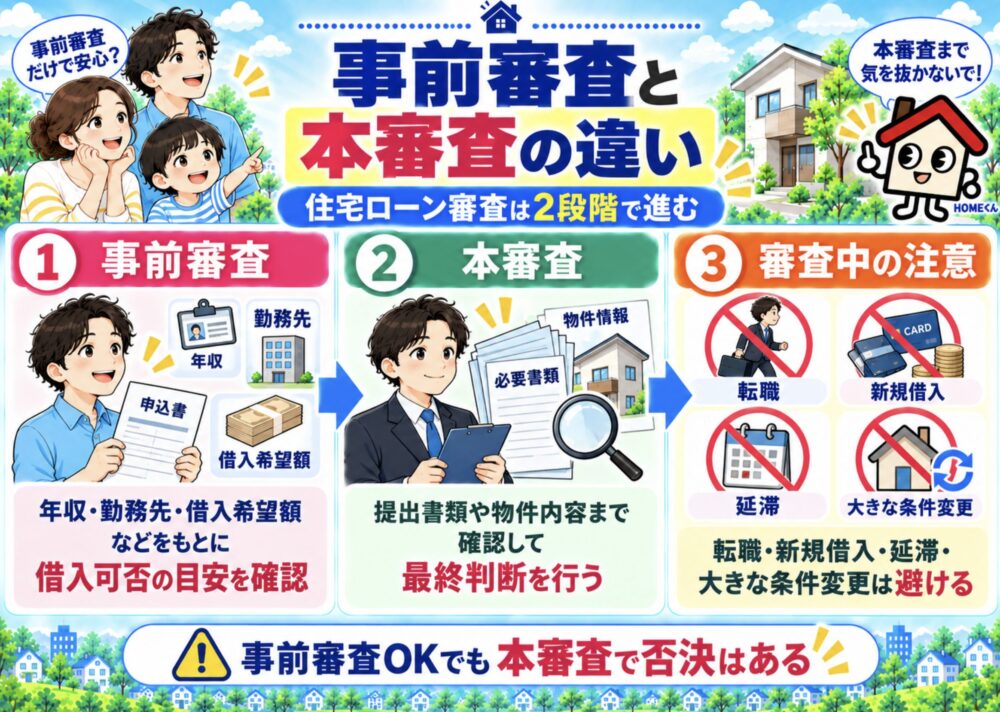
住宅ローン審査は、一般的に「事前審査(仮審査)」と「本審査」の2段階で進みます。
| 審査 | 主な役割 |
|---|---|
| 事前審査 | 申告した年収・勤務先・借入希望額などから融資可能性を確認する |
| 本審査 | 提出書類や物件情報なども確認し、正式に融資できるか判断する |
事前審査に通ったからといって、本審査も必ず通過するわけではありません。
本審査では、収入を証明する書類や物件関係書類などを使って、申告した内容が詳しく確認されます。
そのため、事前審査と本審査の間に、
- 新たなローンを組む
- クレジットカードで大きな分割払いをする
- 返済を延滞する
- 転職・退職する
- 借入希望額を大きく変更する
など、審査の前提が変わる行動はできるだけ避けたいところです。
住宅ローン審査では「職業」より収入の安定性を見る
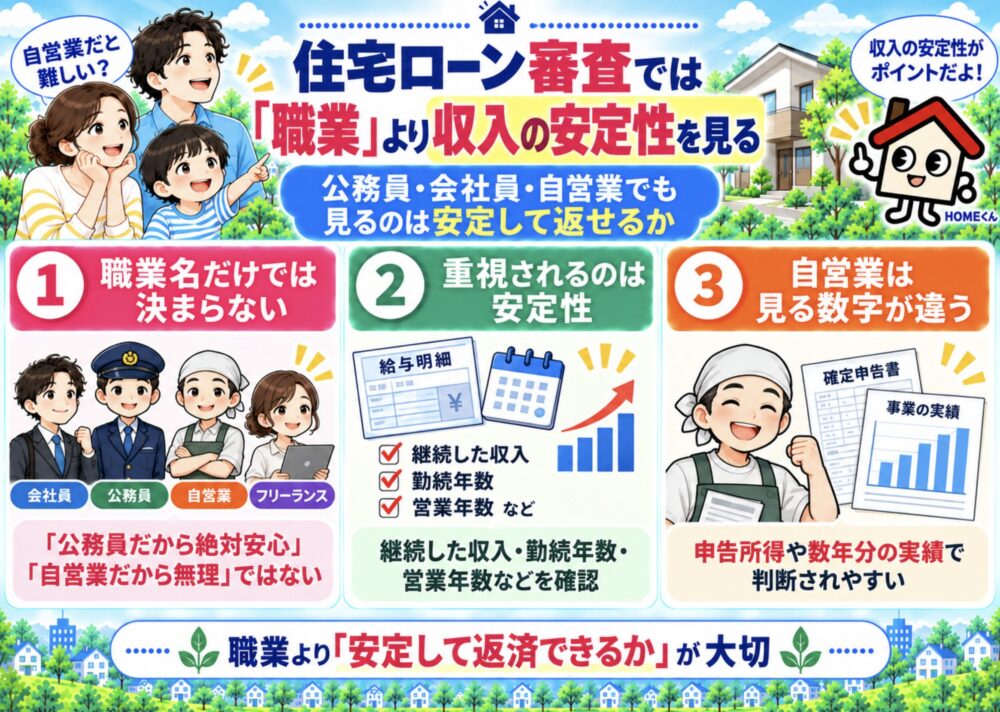
「公務員なら通りやすい」「自営業だから住宅ローンは無理」といった話を聞くことがあります。
たしかに、雇用形態や勤続年数などを審査項目としている金融機関はあります。しかし、職業名だけで機械的に合否が決まるわけではありません。
重要なのは、今後も返済を続けられる収入があると判断できるかです。
会社員・公務員
給与所得者は収入を確認しやすく、毎月一定の給与があるため、収入の継続性を確認しやすい働き方です。
ただし、会社員や公務員だから自動的に通るわけではありません。他の借入や返済負担率、年齢、信用情報なども審査されます。
転職したばかりの場合
勤続年数を条件としている金融機関では、転職直後が不利になることがあります。
一方で、勤続年数だけで判断しない住宅ローンもあります。
同業種への転職で収入が上がったケースなど、転職理由や職歴を含めて判断される可能性もあるため、「転職したから数年間は住宅ローンを組めない」と決めつける必要はありません。
勤続年数が短い場合は、最初から自分の状況で申し込める金融機関を比較することが大切です。
自営業・フリーランス
自営業やフリーランスの場合は、会社員のような「給与年収」ではなく、確定申告の所得などを使って審査されることがあります。
金融機関によっては複数年分の申告書や決算書などを求めるため、単年だけ大きな所得があっても、それだけで判断されるとは限りません。
節税によって所得を低く抑えている場合も、住宅ローンではその所得額が影響する可能性があります。
自営業だから住宅ローンを利用できないのではなく、「どの数字を使って、何年分の実績を確認するのか」が会社員とは異なると考えると分かりやすいでしょう。

芸能人やYouTuberなど、すごくお金を稼いでいても住宅ローンの審査に落ちたという話もききますね。
返済負担率とは?他のローンも含めて審査される
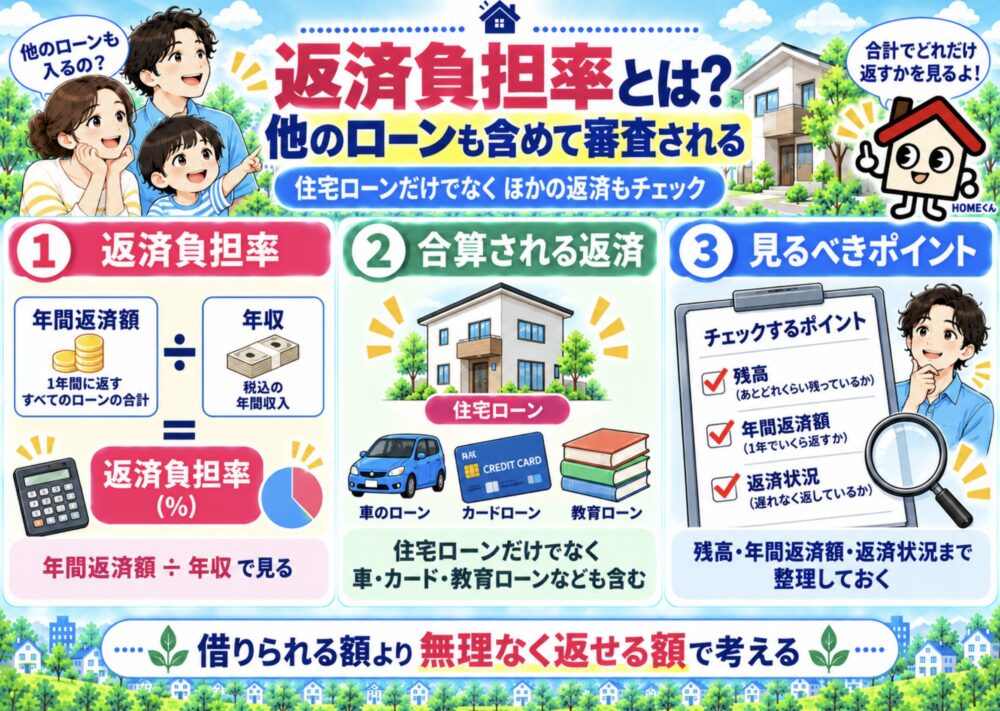
住宅ローン審査で重要になるのが「返済負担率」です。
返済負担率とは、年収に対して年間のローン返済額がどのくらいを占めているかを表したものです。
返済負担率=年間返済額÷年収×100
ここで注意したいのは、住宅ローンだけで計算するとは限らないことです。
たとえばフラット35では、次のような借入も総返済負担率の計算対象に含まれます。
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードのキャッシング
- 商品の分割払い
- リボ払い
つまり、「年収に対して住宅ローンの返済額は問題なさそう」と思っていても、車のローンなどが残っていれば借入可能額に影響することがあります。
他の借入は隠さず正確に申告する
他社借入があると審査に不利になるのではないかと考え、申告したくないと思うかもしれません。
しかし、金融機関が求める借入情報は正確に申告してください。
住宅ローンでは信用情報の確認も行われるため、申告内容と実際の借入状況が合わなければ、むしろ審査上の問題につながります。
「借金があるか」だけではなく、残高はいくらか、年間いくら返済しているか、きちんと返済しているかまで整理しておきましょう。
住宅ローン審査前に借入を全部返したほうがいい?
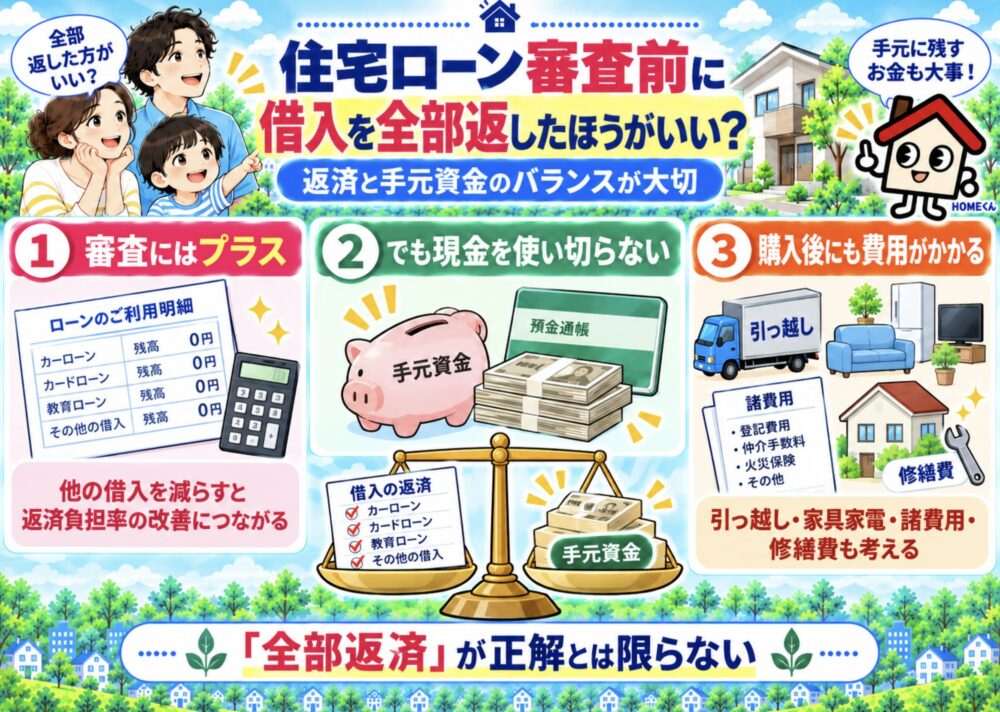
他の借入を減らせば返済負担率が下がるため、住宅ローン審査にプラスに働く可能性があります。
ただし、住宅ローンを通すために手元資金をすべて使って完済するのが正解とは限りません。
住宅を購入すると、
- 引っ越し
- 家具・家電
- 登記や住宅ローン関係の諸費用
- 固定資産税
- 修繕やメンテナンス
などにもお金が必要です。
FPの視点では、審査を通すためだけに現預金を減らしすぎないことも重要です。
どの借入から返済するか、自己資金をどの程度残すかは、住宅購入後の家計まで考えて判断しましょう。
クレジットカードは全部解約する必要がある?
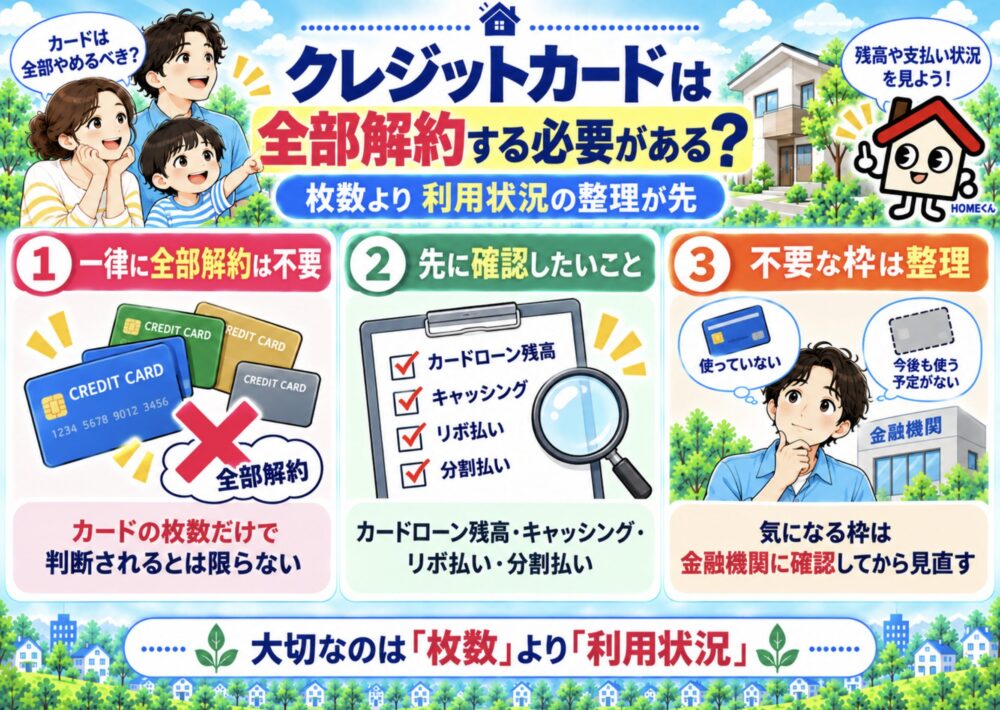
「住宅ローンの前には使っていないクレジットカードを全部解約したほうがいい」という話もありますが、一律に全部解約する必要があるとはいえません。
それより先に確認したいのが、
- カードローン残高
- キャッシング残高
- リボ払い残高
- 分割払い残高
です。
こうした返済は住宅ローンの返済負担率に影響する場合があります。
不要なキャッシング枠などが気になる場合は、申し込む金融機関にどのように扱われるか確認してから整理するとよいでしょう。
住宅ローン審査では信用情報も確認される
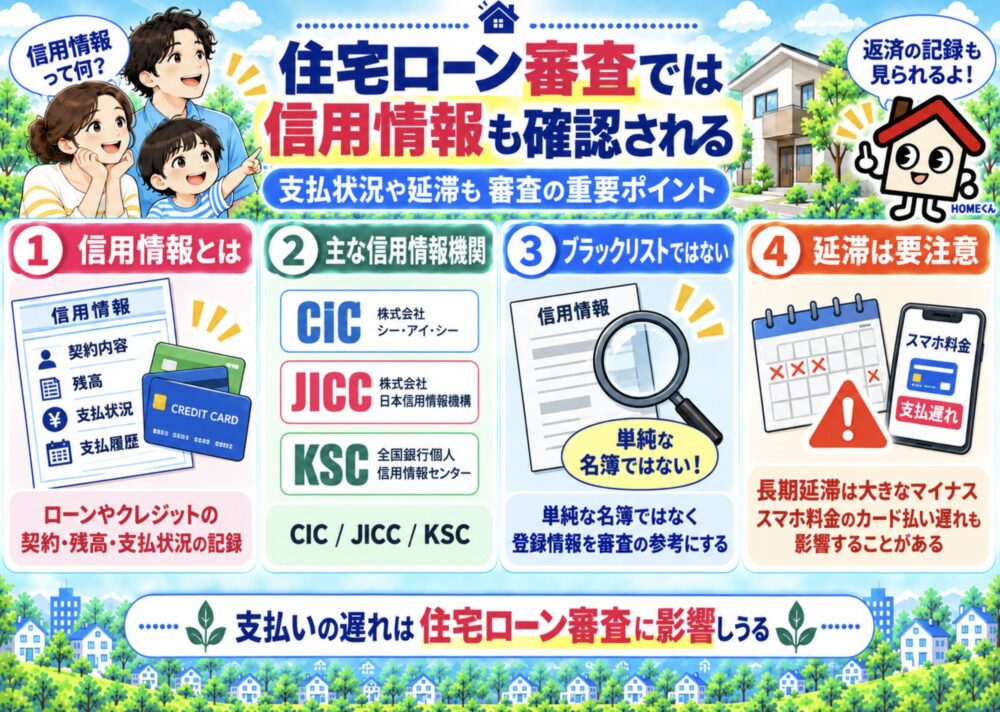
住宅ローン審査では、クレジットやローンの契約・返済状況などが登録されている「信用情報」も重要です。
代表的な信用情報機関には、次の3つがあります。
ここでよく使われる「ブラックリスト」という言葉には注意してください。
信用情報機関に「ブラックな人の名簿」が用意されているわけではありません。
ローンやクレジットの契約内容、残高、支払状況、延滞などの情報が登録され、それを加盟する金融機関やクレジット会社などが審査の参考にしています。
支払いが1日遅れただけで住宅ローンに通らない?
支払いが遅れた経験があるからといって、即座に住宅ローンを利用できなくなると決まっているわけではありません。
CICでも、支払いの遅れがある場合に利用できるかどうかは、各社が独自の基準で総合的に判断するとしています。
一方で、長期の延滞など重大な情報が登録されている場合は、住宅ローン審査で大きなマイナス要因になる可能性があります。
「スマホ料金の滞納」に注意という話の意味
「携帯電話料金を滞納すると住宅ローンが通らない」と聞いたことがある人もいるでしょう。
正確には、携帯電話料金そのものと、スマートフォン端末の分割払いを分けて考える必要があります。
端末を分割払いで購入している場合、その契約は信用取引として扱われ、支払状況が信用情報に登録されることがあります。
そのため、スマホ料金の中に端末代金の分割払いが含まれている場合は特に注意しましょう。
公共料金の滞納がすべて信用情報に載るわけではない
電気・ガス・水道などの公共料金についても誤解されやすいところです。
銀行口座から公共料金を直接引き落としている場合、その公共料金の延滞自体がCICへ登録されるわけではありません。
ただし、公共料金をクレジットカード払いにしていて、そのカード代金を延滞した場合は、クレジットカードの支払状況として影響する可能性があります。
信用情報が心配なら申込み前に自分で確認できる
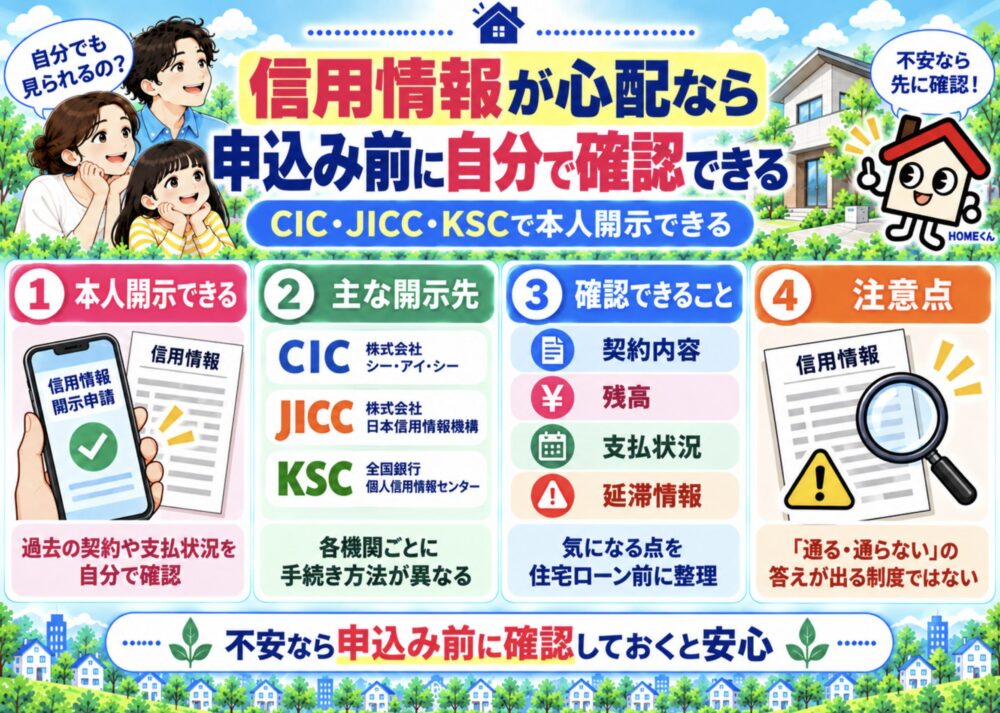
「昔クレジットカードの支払いを延滞した気がする」「以前の借入がどう登録されているか分からない」という場合は、信用情報を本人が開示して確認できます。
| 信用情報機関 | 主な加盟会社・取引の例 |
|---|---|
| CIC | クレジット会社、信販会社などとのクレジット・ローン取引 |
| JICC | 消費者金融、クレジット会社、金融機関などとのローン・クレジット取引 |
| KSC | 銀行などとのローン・クレジット取引 |
上の表は大まかな目安です。加盟会社や登録される情報は各信用情報機関で異なるため、過去に利用した金融機関やクレジット会社がどの機関に加盟しているか確認してください。
なお、本人開示をしても「なぜ住宅ローン審査に落ちたのか」という答えが書かれているわけではありません。
あくまで、自分の信用情報にどのような内容が登録されているかを確認するための制度です。
事前審査を何社も受けると住宅ローンに通らなくなる?
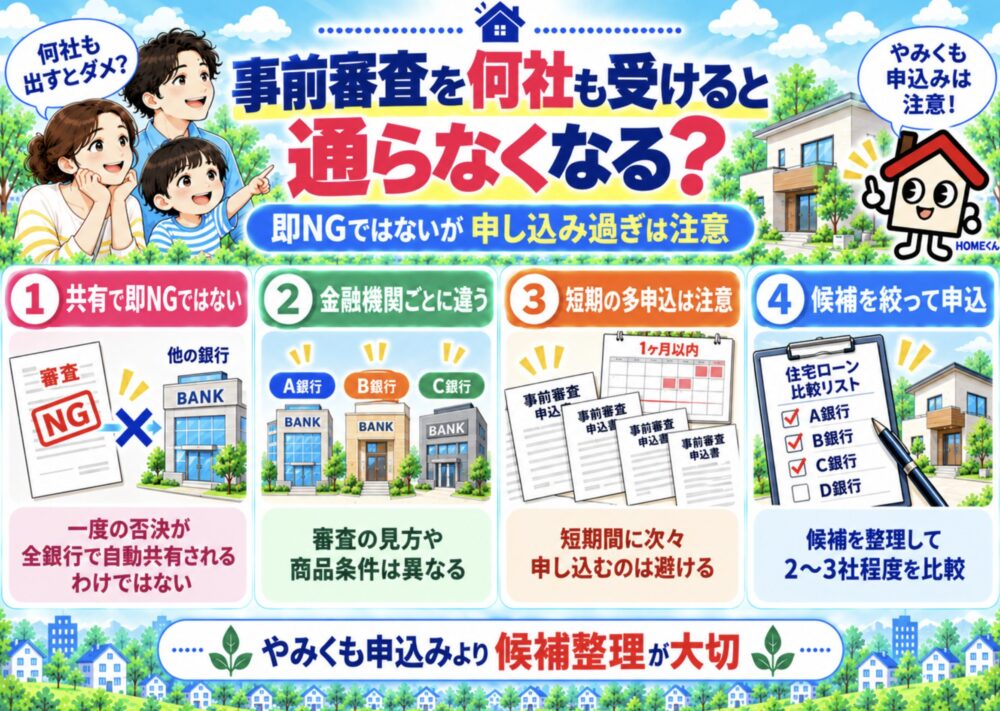
事前審査については、
「一度否決されると、その結果がすべての銀行に共有される」
というわけではありません。
金融機関によって審査基準は異なるため、ある銀行で希望額の融資が難しくても、別の金融機関では異なる結果になることがあります。
ただし、ローンへ申し込んだ事実は信用情報に一定期間記録されます。
CICでは申込情報が照会日から6か月間、JICCでは申込みに関する情報が照会日から6か月以内登録されます。全国銀行個人信用情報センターでも、金融機関などの会員に照会記録情報が提供される期間は6か月を超えない期間です。
そのため、金融機関を比較するために複数の事前審査を利用すること自体はできますが、理由もなく短期間に次々と申し込むのではなく、候補を整理して申し込むほうがよいでしょう。
住宅ローン審査の通過可能性を上げるためにできること
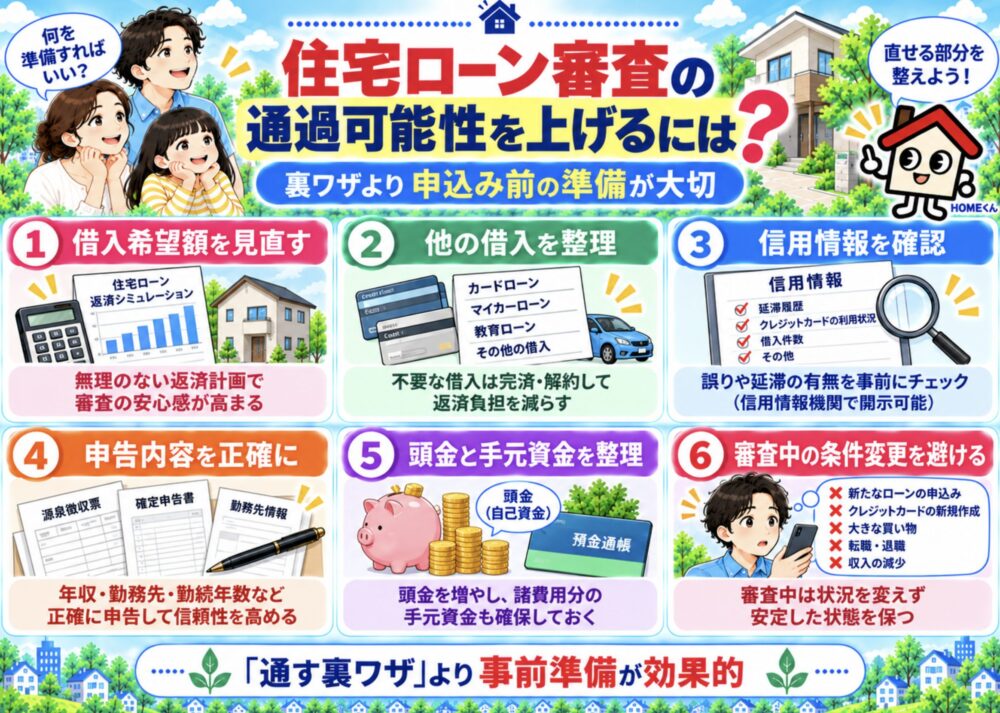
審査基準を変えることはできませんが、申し込む側で準備できることはあります。
借入希望額を現実的な金額にする
住宅ローン審査では、収入に対して借入希望額が大きすぎれば、減額回答や否決になる可能性があります。
「いくら借りたいか」だけではなく、現在の年収や他の返済を踏まえて無理のない借入額を考えましょう。
購入する住宅そのものの予算を見直すことも選択肢です。
自己資金を増やして借入希望額を下げる方法もありますが、頭金へ資金を入れすぎて、住宅購入後の預貯金がほとんど残らない状態には注意が必要です。
引っ越しや家具・家電、急な修繕などにもお金はかかります。借入額を減らすことと、手元に必要な資金を残すことの両方を考えましょう。
頭金・融資率も住宅ローンの条件に影響する
住宅ローンを考えるときは、頭金の金額だけでなく「融資率」も確認しておきたいポイントです。
融資率とは、住宅の建設費や購入価格に対して、住宅ローンをどの程度借りるかを表す割合です。
たとえばフラット35では、融資率が9割以下か9割を超えるかなどによって借入金利が異なります。
つまり、自己資金を入れて借入額を減らすことが、住宅ローンの条件に影響する場合があります。
ただし、だからといって頭金をできるだけ多く入れるのが正解とは限りません。
住宅購入後には、引っ越し、家具・家電、税金、保険、修繕などにも現金が必要です。
FPの視点では、「住宅ローンを減らすこと」と「購入後の手元資金を残すこと」のバランスを考えて頭金を決めることが大切です。
他の借入と毎月の返済額を整理する
住宅ローンへ申し込む前に、自動車ローン、カードローン、リボ払い、分割払いなどの残高と返済額を一覧にしてみましょう。
残高だけでなく「年間いくら返済しているか」を確認するのがポイントです。
完済できるものがあれば整理する方法もありますが、生活防衛資金まで使い切らないよう注意してください。
申告内容は正確にする
勤務先、収入、他の借入などは、審査に有利に見せようとして事実と違う内容を申告してはいけません。
本審査では証明書類による確認も行われます。
不明な借入残高などがあれば、申込前に確認しておきましょう。
信用情報に不安があれば先に確認する
心当たりのある延滞がある場合、審査を何度も試す前に本人開示で信用情報を確認する方法があります。
事実として登録されている情報を、自分の都合だけで消してもらうことはできません。
誤った情報が登録されている場合は、登録元の会社などへ確認する必要があります。
住宅ローンを1社だけで決めない
住宅ローンは金融機関によって、金利だけでなく申込条件・団信・審査の考え方などにも違いがあります。
自分で候補を絞るのが難しい場合は、住宅ローン比較サービスなどを使って、自分の条件に合う金融機関を探す方法もあります。
たとえばモゲチェックでは、入力した条件をもとに住宅ローン候補を比較・検討できます。
ただし、サービス上で候補が見つかったからといって、その金融機関の住宅ローン審査に必ず通るという意味ではありません。最終的な審査は各金融機関が行います。
モゲチェックの仕組みやメリット・注意点については、モゲチェックの解説記事で詳しく紹介しています。
収入合算を使えば住宅ローン審査に通りやすくなる?
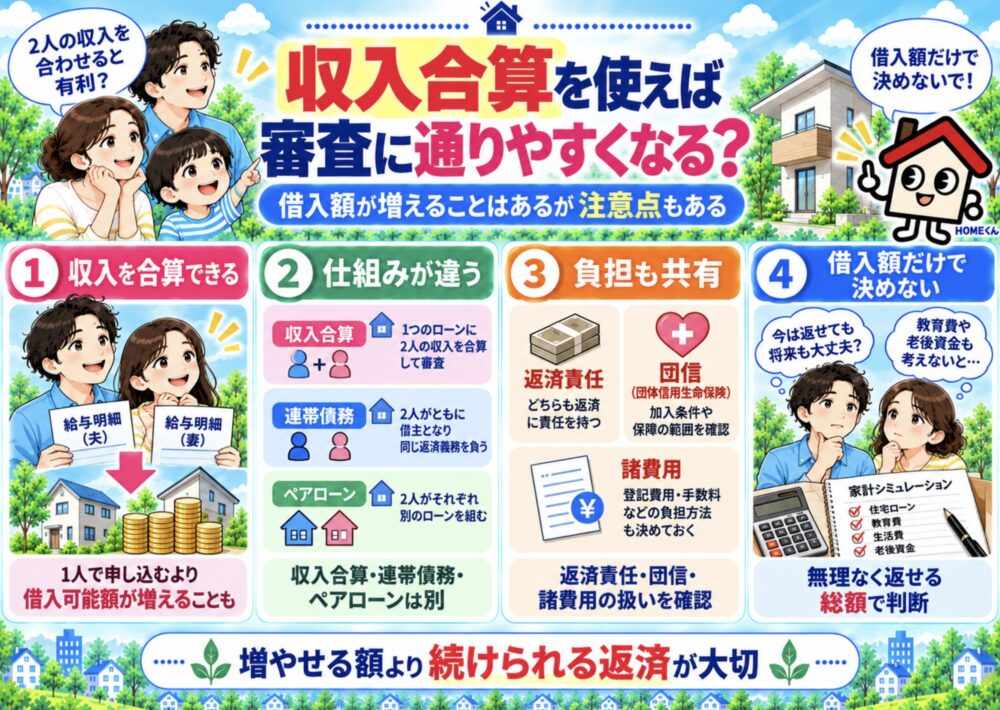
夫婦など2人の収入を合わせる「収入合算」を利用すれば、1人の収入だけで申し込む場合より借入可能額が増えることがあります。
ただし、ここで注意したいのが、
借りられる額が増える=無理なく返せる額が増える、ではない
ということです。
たとえば共働きを前提に借入額を増やした場合でも、将来は、
- 出産・育児
- 時短勤務
- 転職
- 病気や介護
- 教育費の増加
などによって世帯収入が変わる可能性があります。
FPの視点では、「審査で借りられる最大額」よりも、収入が一時的に減っても返済を続けられる金額かどうかを優先して考えたいところです。
収入合算とペアローンは同じではない
収入合算とペアローンは混同されやすいですが、仕組みが違います。
ペアローンでは一般的に、夫婦それぞれが住宅ローンを契約します。一方、収入合算では1つの住宅ローンにもう一人の収入を合わせて審査する仕組みなどがあります。
金融機関によって契約形態や団信、諸費用、住宅ローン控除などの扱いが異なるため、「借入額を増やせるから」という理由だけで決めないようにしましょう。
団信に入れないと住宅ローンは借りられない?
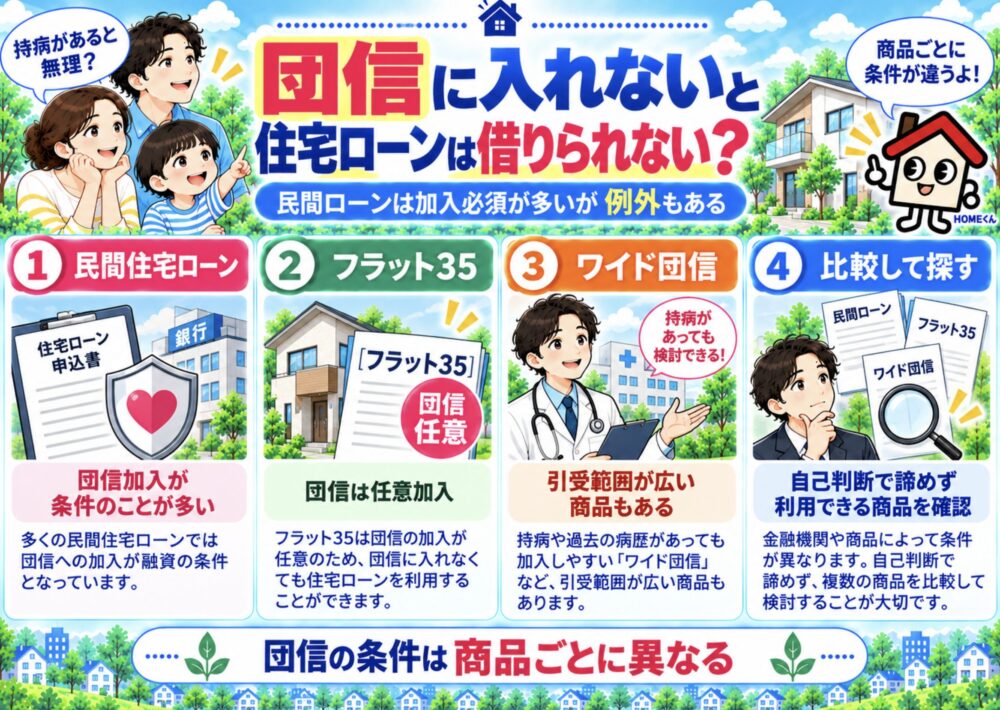
民間金融機関の住宅ローンでは、団体信用生命保険(団信)への加入を融資条件としている商品が多くあります。
団信とは、住宅ローン返済中に契約者が死亡した場合など、一定の条件を満たすと保険金によって住宅ローン残高が返済される仕組みです。
そのため、本審査では健康状態が重要になることがあります。
ただし、健康状態だけで「住宅ローンそのものが絶対に利用できない」と決まるわけではありません。
たとえばフラット35は、健康上の理由などで団信へ加入しない場合でも利用できます。
また、金融機関によっては通常の団信より加入条件を広げた「ワイド団信」を用意している場合もあります。
持病がある場合は自己判断で諦めず、利用できる住宅ローンを比較しましょう。
事前審査に落ちたらどうすればいい?
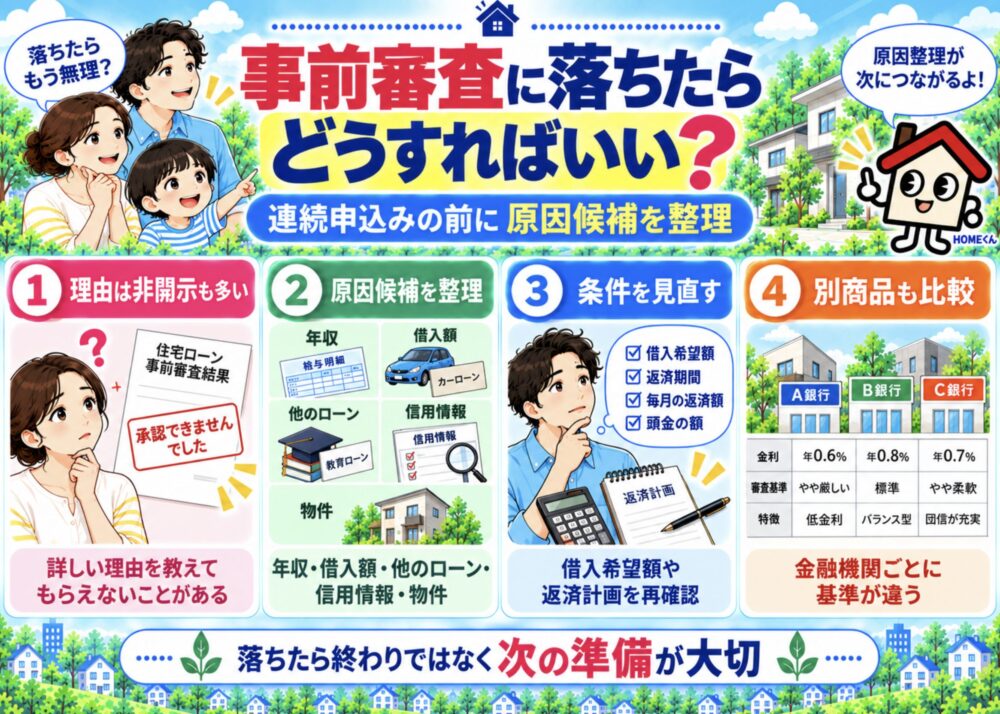
住宅ローン審査に落ちても、その理由を金融機関から詳しく教えてもらえないことがあります。
だからといって、すぐ別の金融機関へ同じ条件で申し込み続けるのはおすすめしません。
まず次の点を整理してみましょう。
- 借入希望額が大きすぎなかったか
- 他のローンを含めた返済額が多くないか
- 信用情報に心当たりがないか
- 勤続年数や雇用形態が商品条件に合っているか
- 健康状態・団信に問題がなかったか
- 購入物件が融資条件に合っているか
- 申告内容に誤りがなかったか
そのうえで、必要なら借入希望額を下げたり、別の特徴を持つ金融機関・住宅ローンを比較したりします。
「落ちた=住宅購入を諦める」でも、「別の銀行なら必ず通る」でもありません。
原因になりそうな項目を整理して、次の申込みにつなげることが大切です。
宅建士視点|住宅ローン審査前に「ローン特約」を確認する
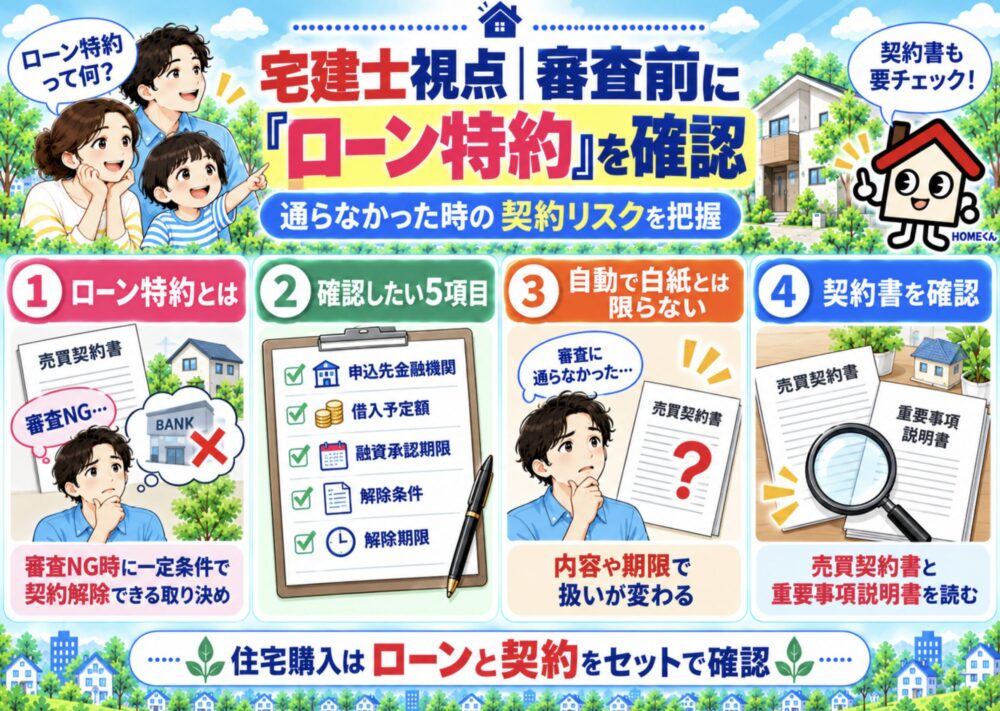
住宅ローン審査で忘れてはいけないのが、住宅の売買契約との関係です。
中古住宅や建売住宅などを購入する場合、売買契約を結んだあとに住宅ローンの本審査を行うケースがあります。
そこで重要になるのが「ローン特約(融資利用特約)」です。
ローン特約とは、予定していた住宅ローンの承認を受けられなかった場合に、一定の条件で売買契約を解除できるようにする取り決めです。
契約するときは、少なくとも次の内容を確認してください。
- どの金融機関へ申し込む契約になっているか
- 借入予定額はいくらか
- 融資承認の期限はいつか
- 審査が通らなかった場合にどうなるか
- 解除できる期限はいつまでか
「住宅ローンに通らなかったら契約は自動的に全部白紙になる」と思い込むのは危険です。
ローン特約の内容や期限によって扱いが変わるため、売買契約書と重要事項説明書を確認しておきましょう。
FP視点|「審査に通ること」を住宅予算のゴールにしない
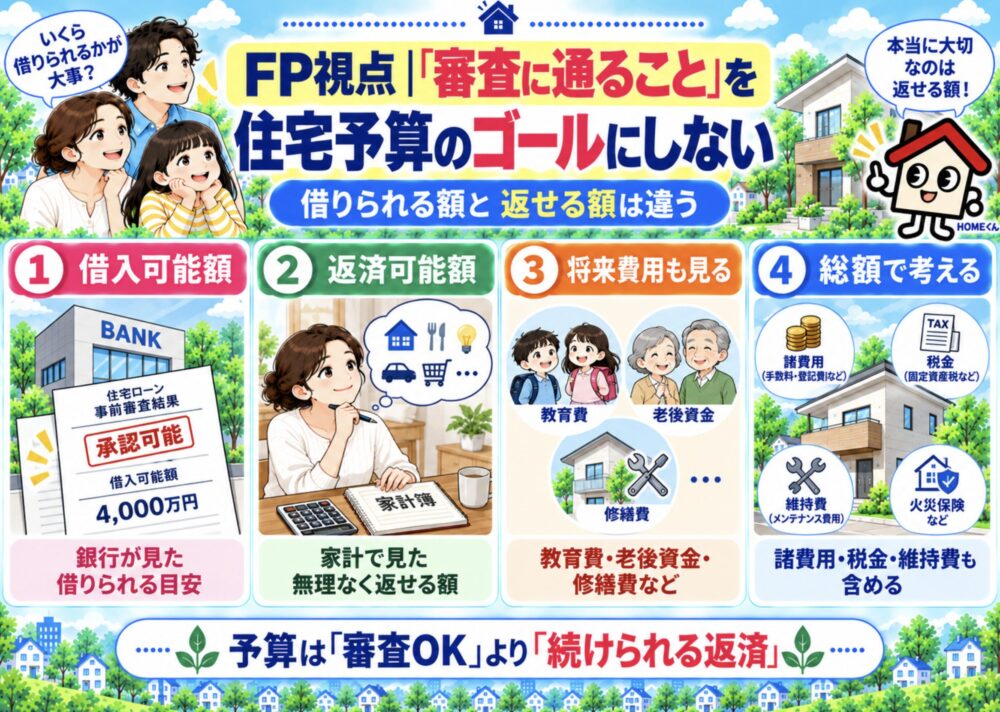
住宅ローンを検討していると、どうしても「いくらまで借りられるか」が気になります。
しかし、本当に重要なのは、住宅ローン審査へ通る最大額ではありません。
その住宅ローンを、家を買ったあとも無理なく返し続けられるかです。
住宅購入後には、住宅ローン以外にも、
- 固定資産税
- 火災・地震保険
- マンションの管理費・修繕積立金
- 戸建ての修繕・メンテナンス費
- 教育費
- 車の買い替え
- 老後資金
などが必要になります。
住宅ローン審査上の返済負担率に収まっているからといって、その返済額が自分の家計にも安全だとは限りません。
また、変動金利を選ぶ場合は、現在の返済額だけで判断しないことも重要です。
将来金利が上昇すれば、返済負担が増える可能性があります。
教育費が増える時期や収入が減る可能性も含め、返済額が増えても家計を維持できる余裕があるかまで確認しておきましょう。
まずは「銀行からいくら借りられるか」を確認し、その次に「自分たちは毎月いくらなら無理なく返せるのか」を家計から考えることが大切です。
住宅ローン事前審査前のチェックリスト
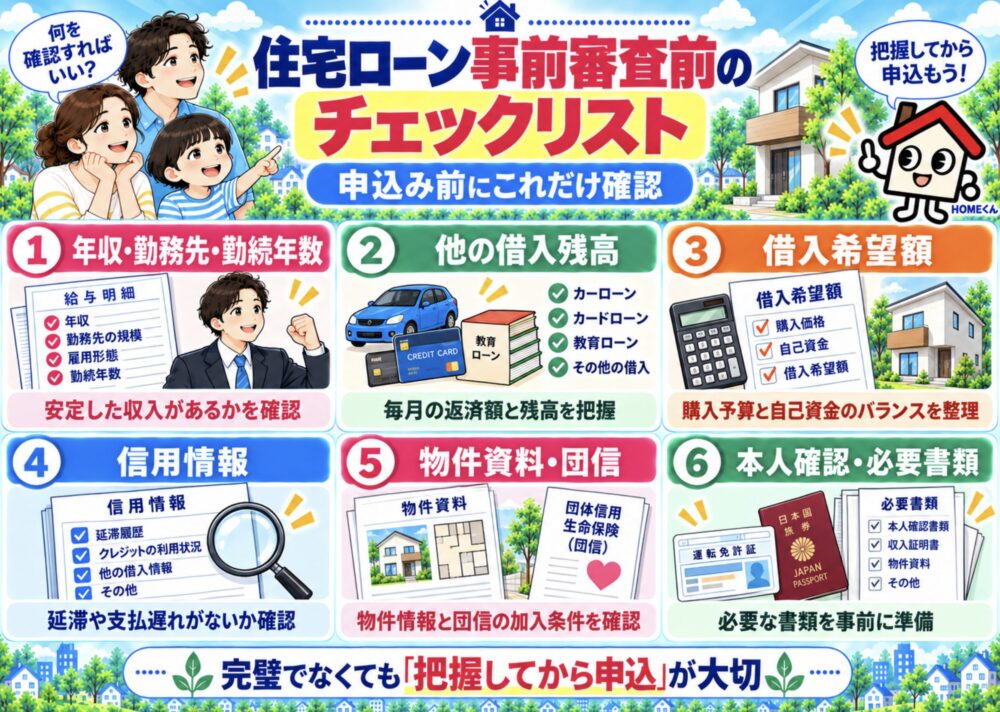
最後に、住宅ローンの事前審査へ申し込む前に確認しておきたい項目をまとめます。
- 年収・勤務先・勤続年数を正確に把握している
- 車・カードローン・リボなど他の借入残高を確認した
- 他のローンを含めた毎月・年間返済額を確認した
- 借入希望額を無理に大きくしていない
- 頭金を入れたあとも必要な手元資金が残る
- 過去の延滞に不安があれば信用情報を確認した
- 事前審査後に新しい借入をする予定がない
- 健康状態と団信の条件を確認した
- 購入物件が住宅ローンの対象になるか確認した
- 売買契約をするならローン特約を確認した
- 審査上の借入可能額とは別に、家計として返せる額を計算した
全部に自信がなければ住宅ローンへ申し込めない、という意味ではありません。
気になる部分を把握しておけば、最初から自分に合った金融機関や住宅ローンを選びやすくなります。
住宅ローン審査でよくある質問
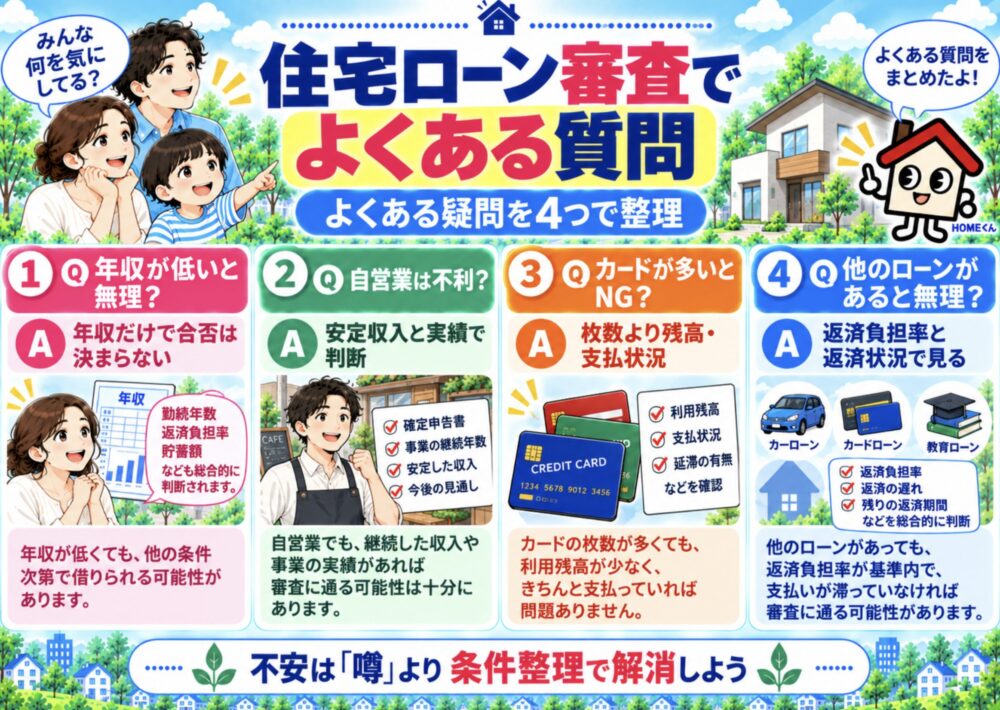
年収が低いと住宅ローン審査には通りませんか?
年収だけで合否が決まるわけではありません。金融機関は借入希望額、返済負担率、年齢、勤続年数、信用情報などを総合的に確認します。
ただし、年収に対して借入希望額が大きければ審査は厳しくなるため、住宅予算とのバランスが重要です。
転職直後でも住宅ローンを組めますか?
可能性はあります。
勤続年数の条件は金融機関によって異なり、転職直後でも申込みできる住宅ローンがあります。ただし、収入証明や職歴など追加の確認が必要になる場合があります。
消費者金融やカードローンの利用歴があると住宅ローンは無理ですか?
利用した経験だけで一律に住宅ローンが利用できなくなるわけではありません。
現在の残高、年間返済額、返済状況、信用情報などを含めて判断されます。ただし、長期延滞などが信用情報に登録されている場合は大きな影響が出る可能性があります。
頭金ゼロでも住宅ローンは組めますか?
頭金なしで利用できる住宅ローンもあるため、「頭金ゼロだから住宅ローンを組めない」と一律に決まるわけではありません。
ただし、住宅価格に対する借入割合である「融資率」によって、金利や融資条件が変わる商品があります。
頭金を増やせば借入額を減らせますが、住宅購入後の預貯金まで使い切ってしまうのは注意が必要です。
審査だけを考えるのではなく、諸費用や生活防衛資金を残したうえで頭金を決めましょう。
事前審査を複数の銀行に申し込んでも大丈夫ですか?
複数の金融機関へ事前審査を申し込むこと自体は可能です。
ただし、申込みをした情報は信用情報機関に一定期間登録されます。比較する金融機関をある程度絞ってから申し込むとよいでしょう。
事前審査に通れば住宅を契約しても安心ですか?
事前審査の承認は、本審査の承認を保証するものではありません。
売買契約をする場合は、万一本審査で融資承認を受けられなかった場合に備え、ローン特約の内容と期限を必ず確認してください。
まとめ|住宅ローン審査は「通す」より準備が大切
住宅ローン審査に、誰でも使える「絶対に通るコツ」はありません。
金融機関は、年収だけではなく、年齢、勤続年数、返済負担率、信用情報、健康状態、他の借入、購入する不動産などを総合的に見て判断します。
そのため、住宅ローン審査へ申し込む前には、
- 他の借入を整理する
- 借入希望額を見直す
- 信用情報に不安があれば確認する
- 自分の条件に合う住宅ローンを比較する
- 購入する物件の融資条件を確認する
といった準備が重要です。
そして、FPの視点から最も大切なのは、「審査に通る最大額」と「家計として返せる額」を同じにしないことです。
住宅ローンは借りた時点がゴールではなく、その後何十年も返済していくものです。
「どうすれば審査に通るか」だけでなく、「この金額なら安心して返していけるか」まで考えて住宅ローンを選びましょう。
コメント