マイホームを購入すると、住宅ローンとは別に毎年かかる費用があります。その代表が「固定資産税」と「都市計画税」です。
実際の税額は自治体から届く納税通知書で確認できますが、どのように計算されるのか知っておくと、購入後の住居費をイメージしやすくなります。
特に注意したいのは、固定資産税は住宅の購入価格にそのまま1.4%を掛けるわけではないという点です。
この記事では、固定資産税・都市計画税の税率や計算方法、住宅用地・新築住宅の軽減措置まで分かりやすく解説します。
固定資産税・都市計画税とは?
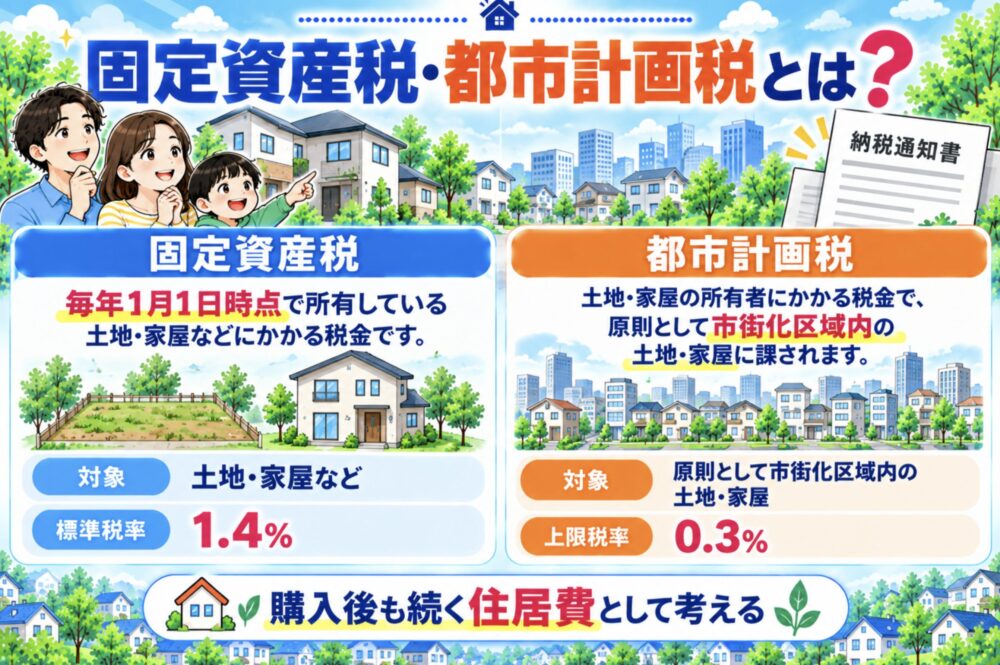
固定資産税は、毎年1月1日時点で土地や家屋などの固定資産を所有している人に課される税金です。
都市計画税も同じく土地・家屋の所有者に課されますが、すべての住宅が対象になるわけではなく、原則として市街化区域内にある土地・家屋が対象です。
| 税金 | 基本的な対象 | 税率の目安 |
|---|---|---|
| 固定資産税 | 土地・家屋など | 標準税率1.4% |
| 都市計画税 | 原則として市街化区域内の土地・家屋 | 上限0.3% |
実際の税率は自治体によって異なる場合があるため、最終的な税額は物件所在地の自治体で確認してください。
マイホームの資金計画では、住宅ローンの返済額だけを見るのではなく、固定資産税・都市計画税、火災保険、将来の修繕費など「購入後も続く住居費」まで含めて考えておくことが大切です。
固定資産税・都市計画税は購入価格で計算しない
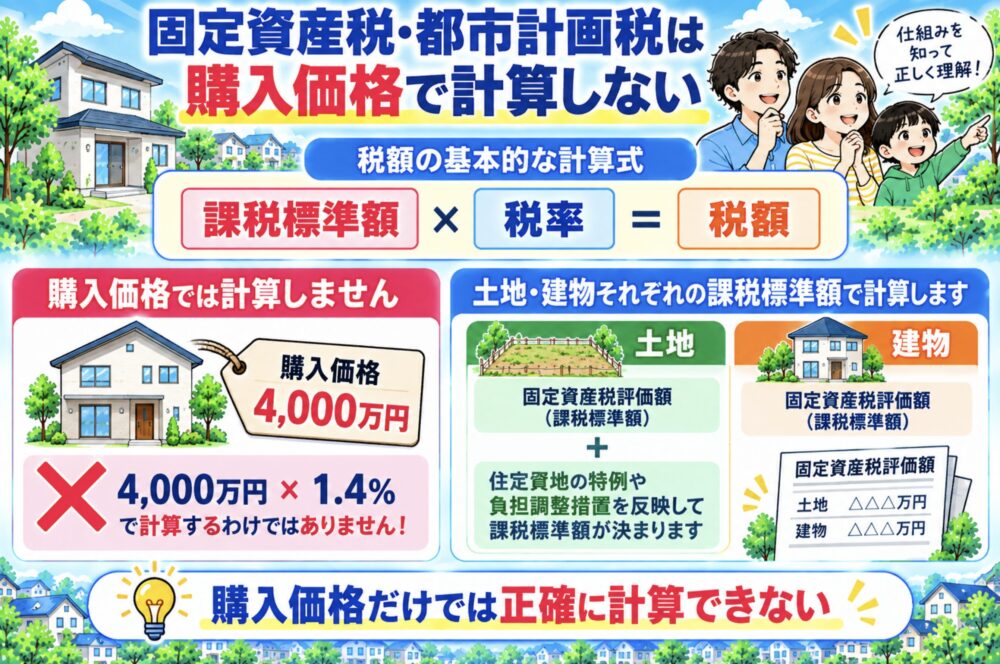
固定資産税の基本的な計算式は次のとおりです。
課税標準額 × 税率 = 税額
ここで間違いやすいのが「課税標準額」です。
例えば4,000万円で購入した住宅だからといって、4,000万円にそのまま1.4%を掛けるわけではありません。
土地・家屋には自治体が評価した固定資産税評価額があり、土地については住宅用地の特例や負担調整措置などを反映して課税標準額が決まります。
そのため、購入価格だけを見て正確な固定資産税を計算することはできません。
土地には住宅用地の軽減措置がある
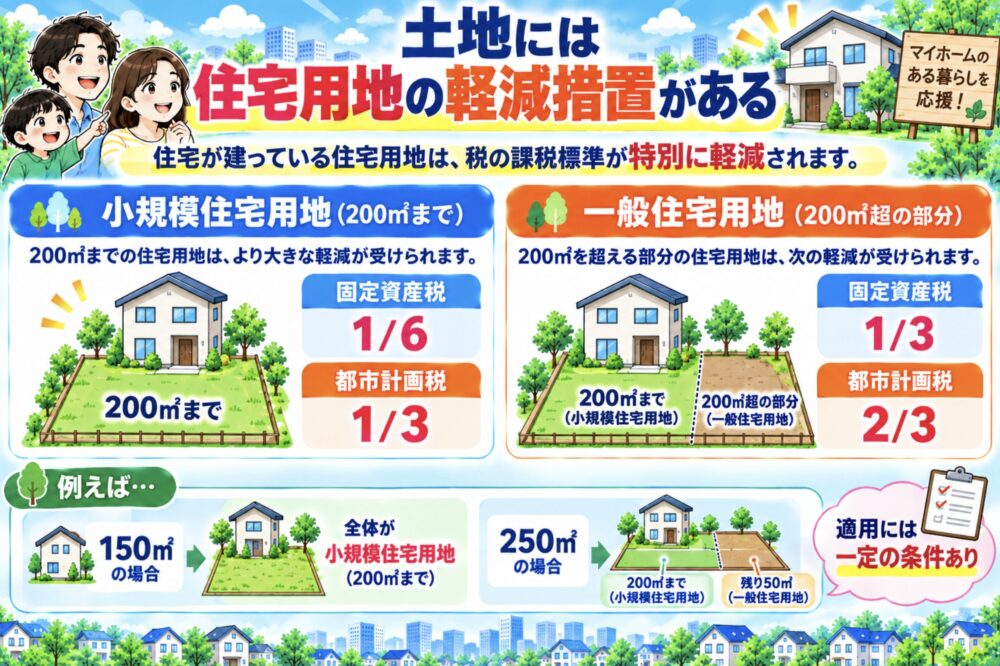
住宅が建っている土地には「住宅用地の特例」があり、固定資産税・都市計画税の課税標準が大きく軽減されます。
| 住宅用地 | 固定資産税 | 都市計画税 |
|---|---|---|
| 住宅1戸につき200㎡までの部分 (小規模住宅用地) |
価格の1/6 | 価格の1/3 |
| 200㎡を超える部分 (一般住宅用地) |
価格の1/3 | 価格の2/3 |
例えば、住宅1戸の敷地が150㎡であれば、原則として全体が小規模住宅用地の対象になります。
一方、250㎡の土地なら、原則として200㎡までが小規模住宅用地、残りの50㎡が一般住宅用地として扱われます。
なお、住宅用地として特例を受けられる範囲には、建物の床面積との関係など一定の条件があります。
新築住宅は建物の固定資産税が一定期間1/2になる
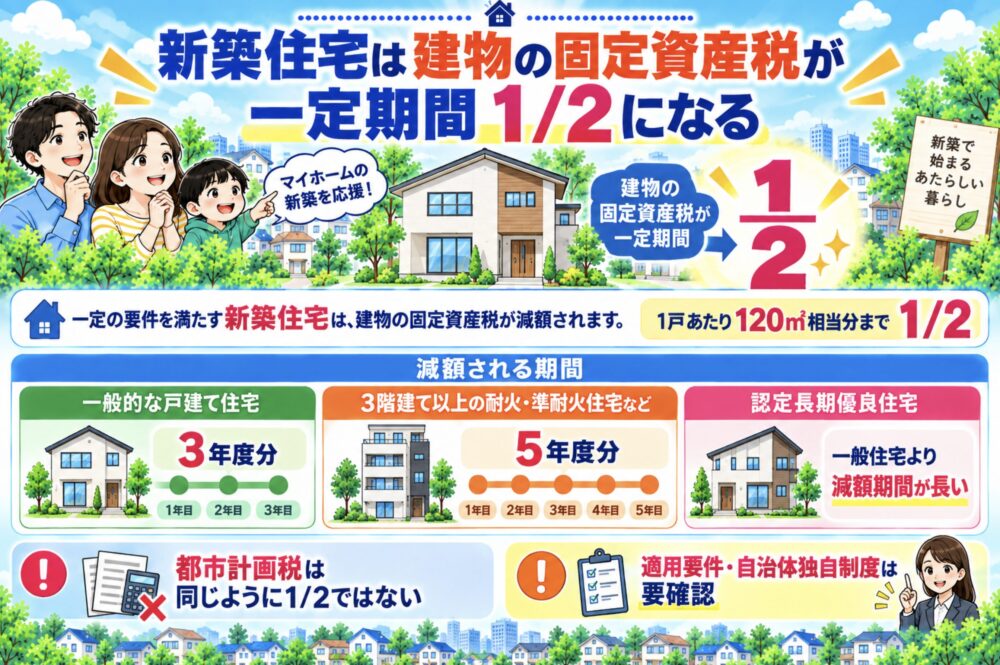
一定の要件を満たす新築住宅には、建物の固定資産税を軽減する制度があります。
一般的な住宅では、居住部分のうち1戸あたり120㎡相当分まで、固定資産税が一定期間1/2に減額されます。
120㎡を超える住宅では、120㎡を超えた部分まで一律に1/2になるわけではありません。
| 住宅 | 120㎡相当分までの固定資産税が1/2になる期間 |
|---|---|
| 一般的な戸建て住宅 | 3年度分 |
| 3階建て以上の耐火・準耐火住宅など | 5年度分 |
| 認定長期優良住宅 | 一般住宅より減額期間が長い |
減額されるのは固定資産税であり、都市計画税まで同じように1/2になるわけではありません。
また、床面積などの適用要件や自治体独自の軽減制度が設けられている場合もあるため、新築時には自治体の案内を確認しておきましょう。
固定資産税・都市計画税を実際に計算してみる
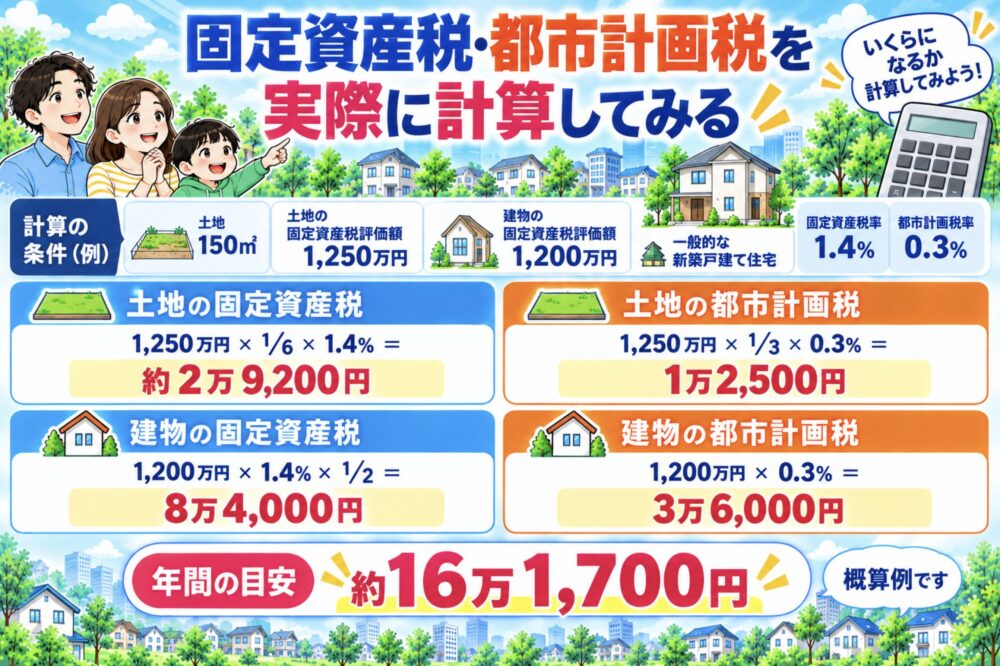
ここでは計算方法をイメージしやすくするため、次の条件で概算してみます。
- 土地:150㎡
- 土地の固定資産税評価額:1,250万円
- 建物の固定資産税評価額:1,200万円
- 一般的な新築戸建て住宅
- 固定資産税率:1.4%
- 都市計画税率:0.3%
土地は200㎡以下の小規模住宅用地として計算し、分かりやすくするため負担調整措置や自治体独自の軽減などは考慮しない概算とします。
土地にかかる固定資産税・都市計画税
固定資産税
1,250万円 × 1/6 × 1.4% = 約2万9,200円
都市計画税
1,250万円 × 1/3 × 0.3% = 1万2,500円
建物にかかる固定資産税・都市計画税
新築住宅の固定資産税が1/2になる期間として計算します。
固定資産税
1,200万円 × 1.4% × 1/2 = 8万4,000円
都市計画税
1,200万円 × 0.3% = 3万6,000円
土地・建物の合計はいくら?
以上を合計すると、
約2万9,200円+1万2,500円+8万4,000円+3万6,000円=約16万1,700円
この条件では、年間約16万円がひとつの目安になります。
ただし、これはあくまで計算方法を理解するための概算です。実際には土地の負担調整措置、自治体ごとの税率や軽減制度、評価額などによって税額は変わります。
新築4年目から固定資産税が上がるのはなぜ?
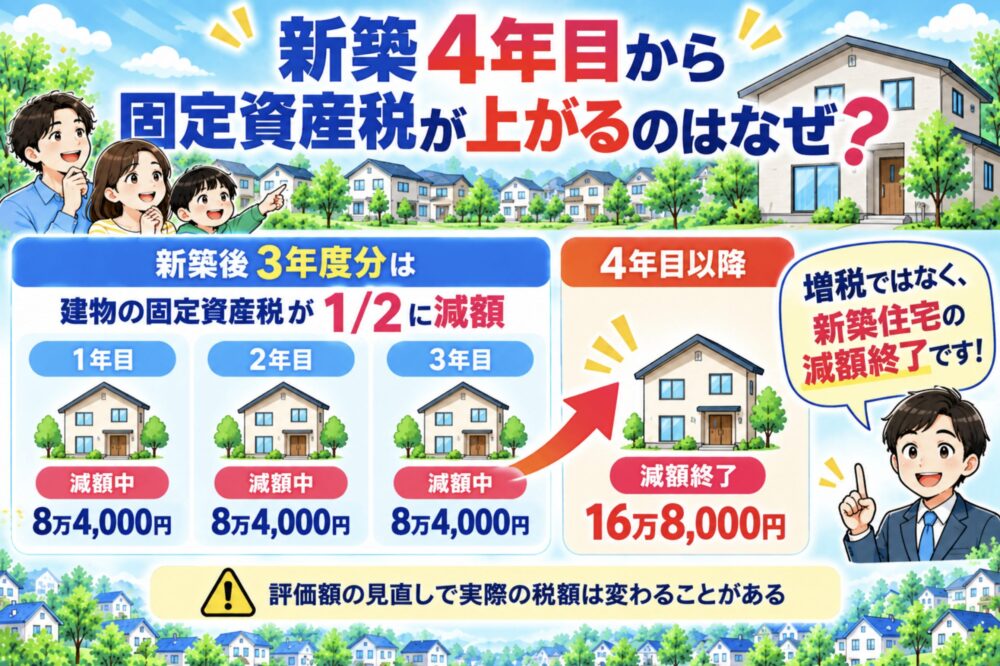
一般的な新築戸建てでは、建物の固定資産税が3年度分1/2になります。
そのため、減額期間が終わると4年度目から建物部分の固定資産税が本来の税額に戻ります。
先ほどの例で、建物の評価額が同じ1,200万円のままと仮定すると、
1,200万円 × 1.4% = 16万8,000円
となり、それまで8万4,000円だった建物の固定資産税が大きく増えます。
ただし、これは4年目に「増税」されるわけではありません。それまで受けていた新築住宅の減額が終了するためです。
また、実際の家屋の評価額は評価替えなどによって変わるため、単純に税額が2倍になるとは限りません。
固定資産税・都市計画税はいつ払う?
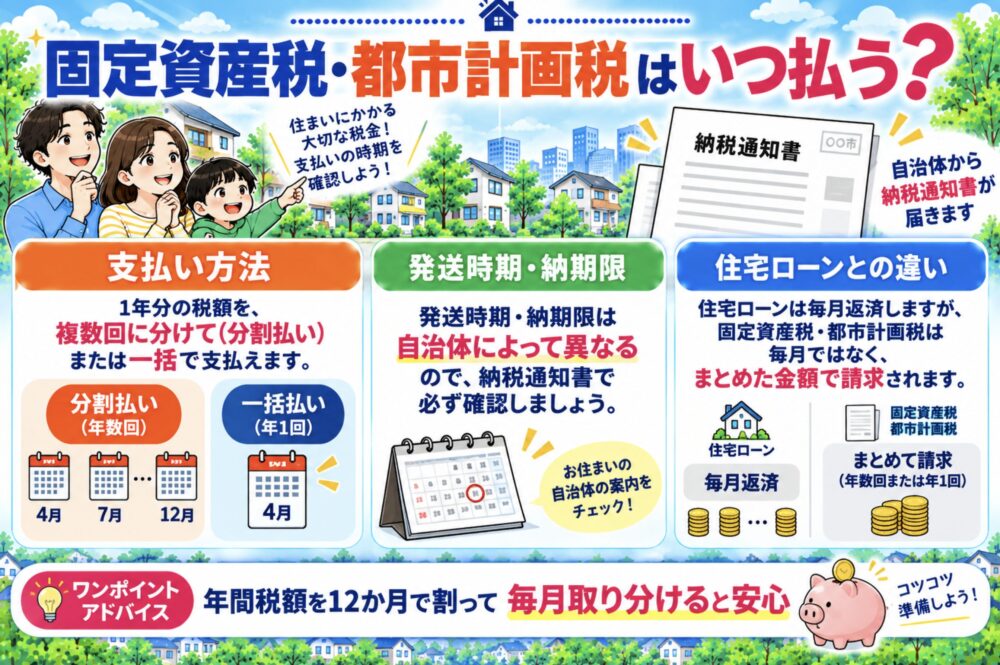
固定資産税・都市計画税は、自治体から送られてくる納税通知書を使って納付します。
一般的には1年分を複数回に分けて納められるほか、一括で納付することもできます。
納税通知書の発送時期や納期限は自治体によって異なるため、物件所在地の市区町村で確認してください。
毎月支払う住宅ローンと違い、固定資産税はまとまった金額で請求されます。年間の税額を12か月で割り、毎月少しずつ取り分けておくと家計への負担を感じにくくなります。
中古住宅を年の途中で買った場合は誰が固定資産税を払う?
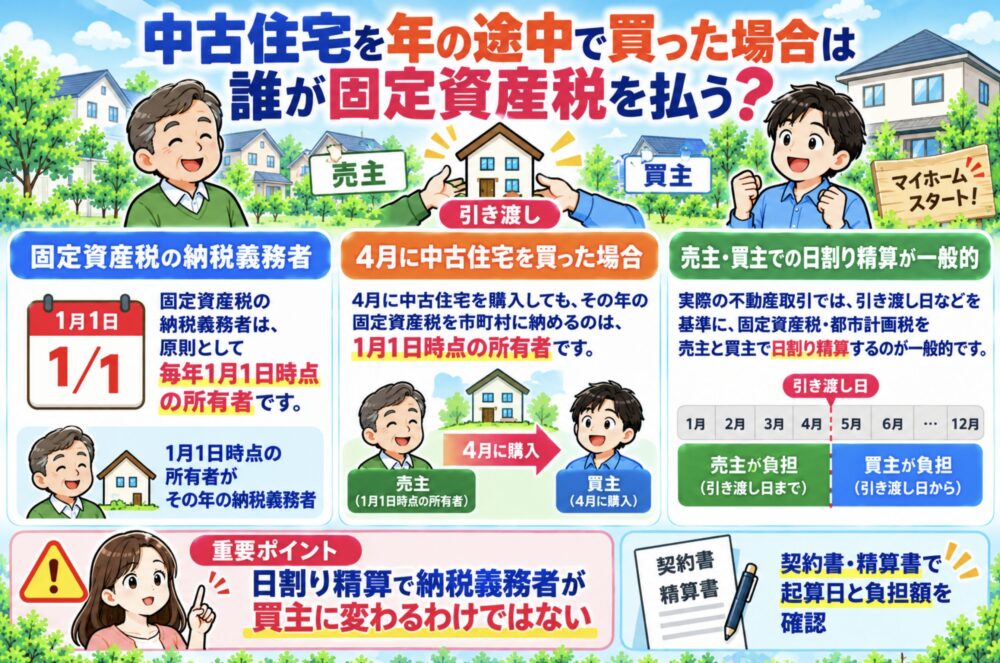
固定資産税の納税義務者は、原則として毎年1月1日時点の所有者です。
例えば、4月に中古住宅を購入して所有権が買主へ移ったとしても、その年度の固定資産税を自治体に納める義務があるのは1月1日時点の所有者です。
え?じゃあ、1月2日以降に買うのが一番お得?
と思いがちですが、実務の話をすると、不動産売買では、引渡日などを基準に固定資産税・都市計画税を売主と買主で日割り精算することが一般的です。
ここで知っておきたいのは、日割り精算によって税金の納税義務者そのものが買主へ変わるわけではないことです。
固定資産税等の精算は、売主と買主の売買契約上の取り決めです。中古住宅を購入するときは、売買契約書や精算書で起算日・負担額を確認しておきましょう。
固定資産税・都市計画税でよくある疑問
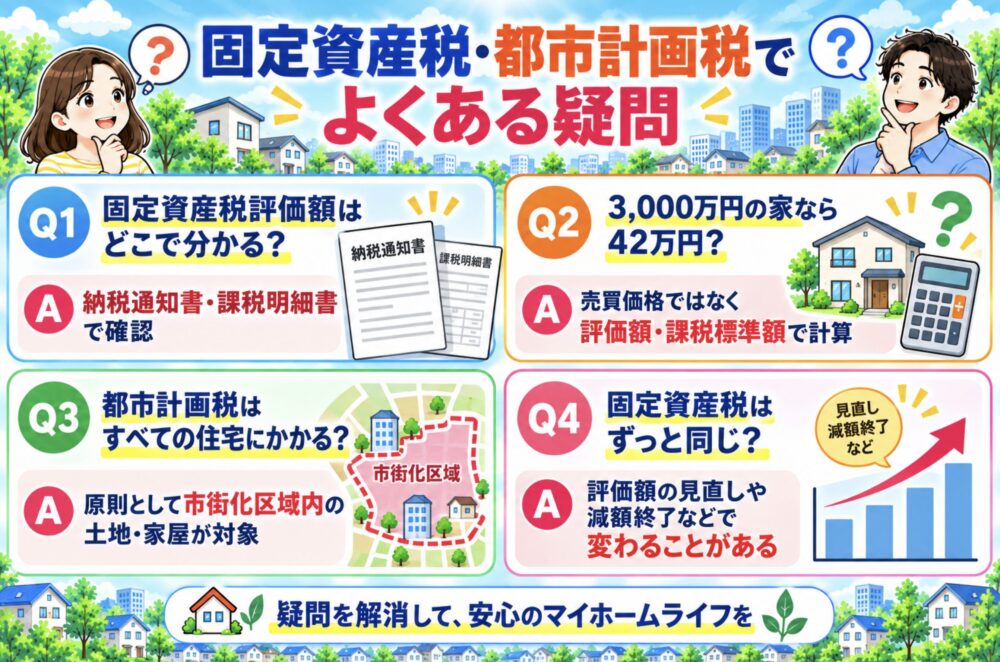
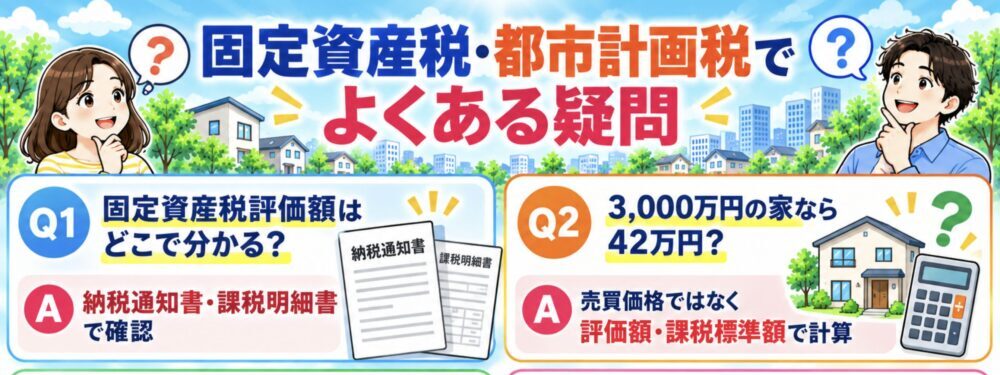
固定資産税評価額はどこで分かりますか?
すでに所有している不動産なら、毎年届く固定資産税の納税通知書や課税明細書で確認できます。
購入前の中古住宅で正確な税額を知りたい場合は、仲介会社を通じて売主の納税通知書や課税明細書を確認できないか相談してみるとよいでしょう。
3,000万円の家なら固定資産税は42万円ですか?
「3,000万円×1.4%=42万円」とは限りません。
固定資産税は売買価格ではなく、固定資産税評価額や課税標準額をもとに計算します。また、住宅用地や新築住宅には軽減措置が適用される場合があります。
都市計画税はすべての住宅にかかりますか?
いいえ。都市計画税は、原則として市街化区域内にある土地・家屋に課される税金です。
購入予定の住宅に都市計画税がかかるか分からない場合は、不動産会社や自治体に確認すると確実です。
固定資産税はずっと同じ金額ですか?
同じ金額がずっと続くとは限りません。
土地・家屋の評価額の見直しや、新築住宅の減額終了、土地の利用状況などによって税額が変わることがあります。
まとめ|固定資産税は購入後の資金計画に入れておこう
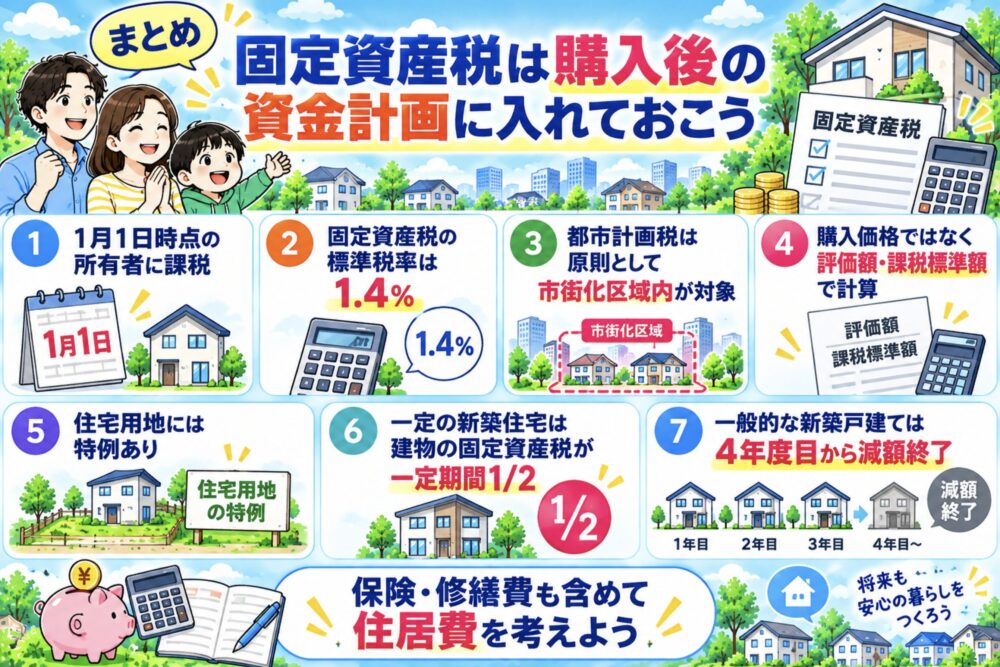
固定資産税・都市計画税は、マイホームを所有している間、継続的に負担する税金です。
特に覚えておきたいポイントは次のとおりです。
- 固定資産税は原則として毎年1月1日時点の所有者に課税される
- 固定資産税の標準税率は1.4%
- 都市計画税は原則として市街化区域内の土地・家屋が対象
- 税額は住宅の購入価格ではなく、評価額や課税標準額をもとに計算する
- 住宅用地には固定資産税・都市計画税の特例がある
- 一定の新築住宅は120㎡相当分まで建物の固定資産税が一定期間1/2になる
- 一般的な新築戸建てでは4年度目から新築住宅の減額が終了する
「住宅ローンを払えるから大丈夫」ではなく、固定資産税や保険、修繕費まで含めて毎年どのくらい住居費がかかるのか考えておくと、購入後の家計に余裕を持たせやすくなります。
コメント