「借地権付きの実家は、いくらで売れるんだろう?」
「借地権割合が70%なら、更地価格の70%で売れるの?」
相続した家の売却を考え始めると、路線価、借地権割合、不動産会社の査定額など、いくつもの数字が出てきます。ところが、それぞれ使う目的が違うため、金額だけを並べても売値の目安にはなりません。
借地権割合は相続税・贈与税の評価で使う数字であり、実際に売れる価格を決める割合ではありません。不動産会社が出す仲介査定額と、買取会社が「自社で買う」と提示する金額にも違いがあります。
借地権付きの家はいくらで売れそうか。査定額の根拠を確かめる方法と、売却後に手元へ残るお金の計算まで、具体例を交えて見ていきます。
売却すること自体をまだ決めていない方や、地主にいつ相談するのか分からない方は、借地権付き住宅を売るまでの流れも参考にしてください。
借地権の「相場」は一つではない|評価額・査定額・売出価格・成約価格の違い
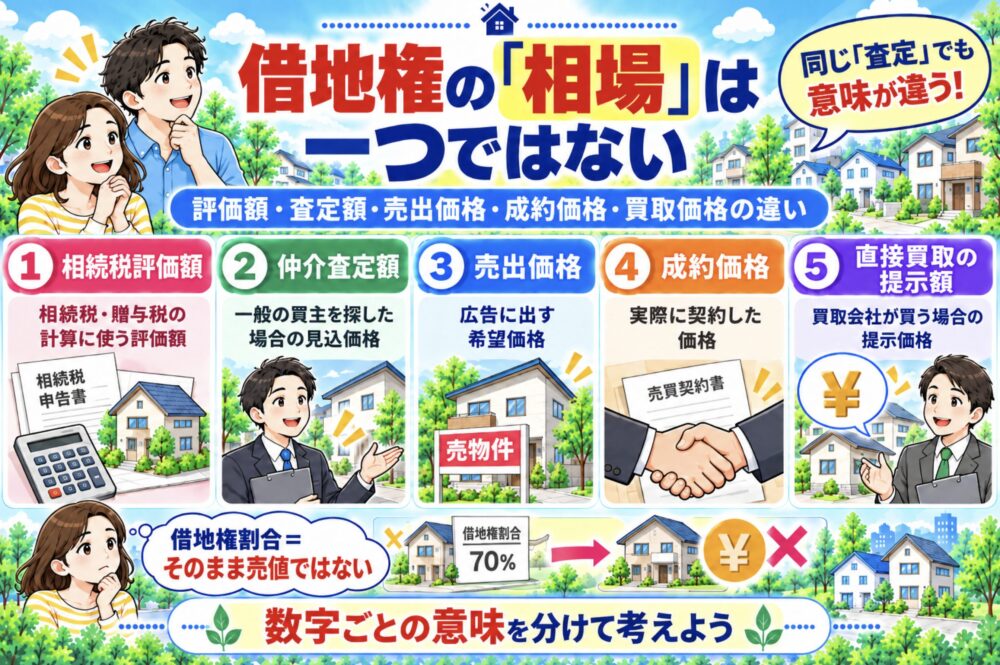
検索すると「借地権の相場」としてさまざまな金額が出てきます。税金を計算するための評価額と、買主に売るときの金額は、同じものではありません。
| 価格・数字 | 何を示すか |
|---|---|
| 相続税評価額 | 相続税・贈与税の計算に使う評価額。買主が支払う価格ではない |
| 仲介査定額 | 一般の買主を探した場合に成約を見込む金額。査定会社が買い取る約束ではない |
| 売出価格 | 売主が販売広告に載せる希望価格。値下げや交渉で変わり得る |
| 成約価格 | 売主・買主が合意し、実際に売買契約を結んだ価格 |
| 直接買取の提示額 | 買取会社自身が買う場合の金額。現地調査前の概算か、条件を確認した正式提示かを聞く |
例えば、相続税評価額が2,100万円、仲介査定額が3,000万円、直接買取の提示額が2,700万円だったとします。ここで「評価額より900万円高く売れる」「買取だと300万円損する」とは、まだ決められません。仲介の3,000万円は買主が見つかって条件がまとまって初めて実現する金額で、買取の2,700万円も地主の承諾料などを誰が負担するかで手取りが変わるからです。
借地権割合が70%なら、更地価格の70%くらいが相場だと思っていました。
70%は税務上の評価に使う割合で、売却するときの掛け率ではないんです。地代や借地期間、建て替えの条件も分からないうちは、売値を決められませんよ。
借地権割合70%なら売却価格も更地価格の70%になる?
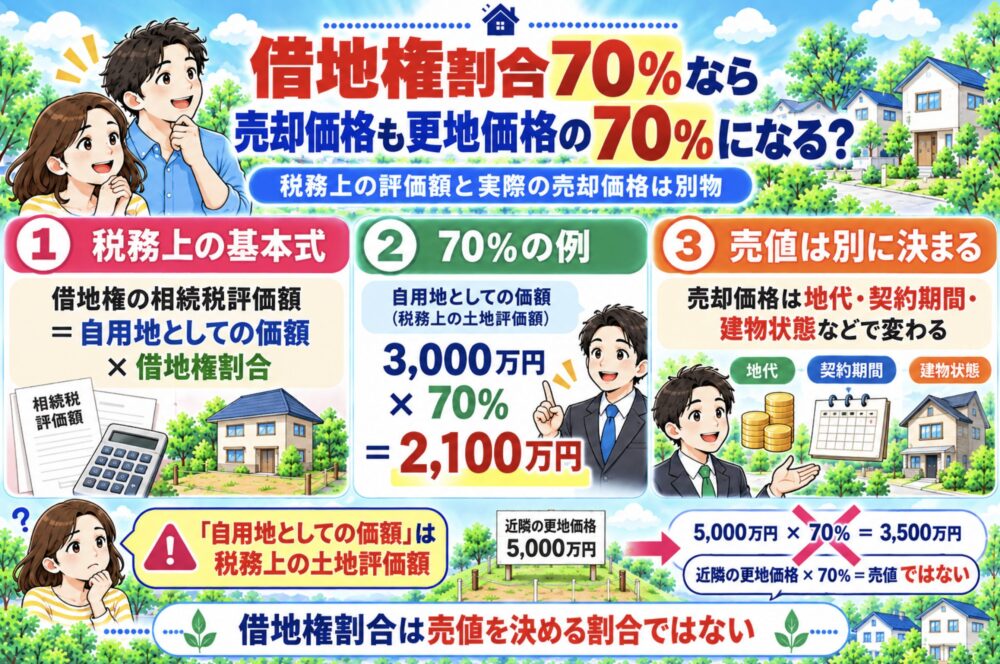
借地権割合の70%がどこから来るのか、税務上の計算だけ押さえておきましょう。一般的な借地権の相続税・贈与税評価は、次の式が基本です。
借地権の相続税評価額=自用地としての価額×借地権割合
自用地評価額が3,000万円、借地権割合が70%なら、計算結果は2,100万円です。ただし、この3,000万円は税務上の土地評価額。近所の更地が3,000万円で売られている、という意味ではありません。定期借地権等は評価方法も異なります。
例えば、近所の所有権の土地が5,000万円で売れていても、「5,000万円×70%=3,500万円」を自分の借地権の売値にはできません。買う人は購入後も地代を払い、借地契約の条件に従って暮らします。残りの借地期間や建て替えの条件、建物の状態も見たうえで価格が決まります。
相続税を計算するために路線価図を調べている方は、借地権割合の読み方や評価額の計算例を別記事で紹介しています。
借地権付き建物の売却相場を調べる4つの手順
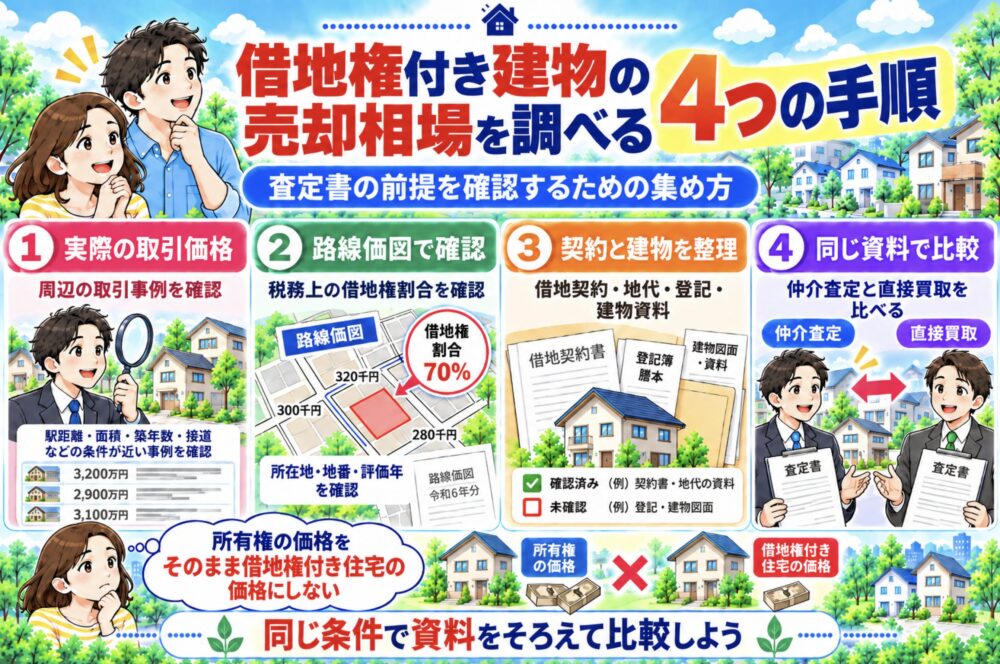
自分で成約価格を正確に出すのは難しくても、査定を受ける前に調べられることはあります。資料をそろえておけば、会社ごとの査定額が違ったときにも、理由を聞きやすくなります。
1.周辺の「実際に取引された価格」を調べる
国土交通省の不動産情報ライブラリでは、周辺の土地や中古戸建てなどが実際に取引された価格を調べられます。ただし、公開情報は個別の物件を特定しにくい形に加工されています。借地権付き住宅の事例がほとんど見つからない地域もあるため、近隣の取引価格はあくまで比較材料の一つです。
駅からの距離や土地面積、築年数、接道条件に加え、所有権なのか借地権なのかも見比べます。所有権の戸建てが同じ地域で売れたからといって、その価格を借地権付き住宅にそのまま当てはめないようにしましょう。
2.国税庁の路線価図で「税務上の割合」を確認する
路線価図に「300C」とあれば、路線価は1㎡当たり30万円、Cは借地権割合70%を表します。ここで調べるのは売値ではなく税務上の評価に使う数字です。取引事例の価格と混ぜずに控え、所在地・地番と対象年も記録しておきましょう。
参考:国税庁「路線価図の説明」
3.借地契約と建物の状況を整理する
| 用意したい資料 | 査定で確認できること |
|---|---|
| 当初の借地契約書・更新書類 | 権利の種類、地代、残存期間、更新・譲渡・建て替え条件 |
| 地代の振込記録・領収書 | 実際の支払額、未払いの有無 |
| 土地・建物の登記事項証明書 | 地主、建物名義、抵当権、対象地との対応 |
| 建築図面・固定資産税の資料・修繕記録 | 建物面積・構造・築年数、状態、修繕費の見通し |
| 道路資料・相続関係資料 | 接道や再建築、売主となる人と権利の経緯 |
契約書が見つからない、家が親名義のまま、地主の承諾条件をまだ聞いていない。そうした事情も隠さず査定担当者に伝えてください。何が分かっていて、何が未確認かを査定書に残してもらえば、後から価格が変わっても、その理由をたどれます。
4.同じ資料で仲介査定と直接買取の提示額を取る
会社ごとに渡す資料が違うと、査定額の差が物件の評価によるものか、前提条件の違いなのか分かりません。できるだけ同じ資料を渡し、仲介の見込成約価格か、会社自身の買取価格かを明示してもらいましょう。地主との協議や残置物の片付けを誰が担うかも、この段階で聞いておきます。
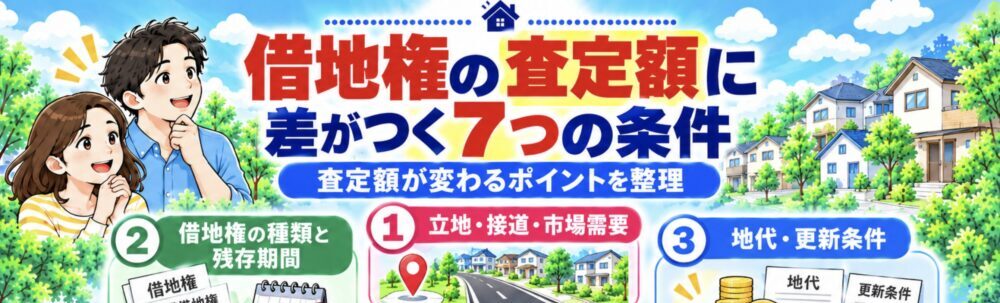
借地権の査定額に差がつく7つの条件
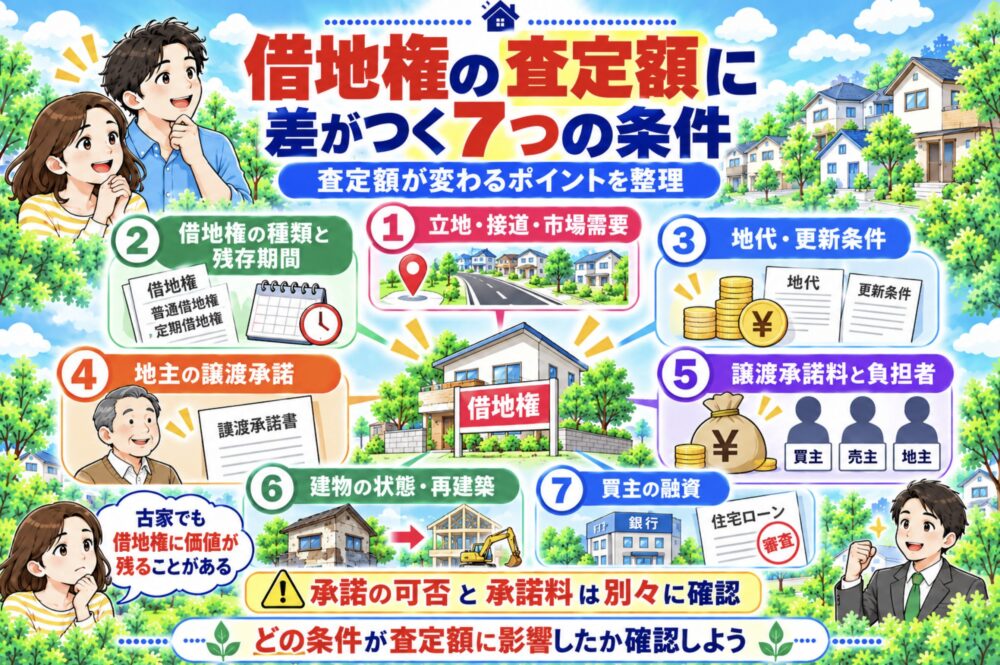
面積や立地が似ていても、借地契約の条件が違えば買主の負担は変わります。「借地なのでこの金額です」と説明されたときこそ、どの条件が査定額に反映されているかを聞いてみてください。
| 査定で見る条件 | 買主の判断への影響 |
|---|---|
| ①立地・接道・市場需要 | 通勤・生活利便性、再建築の見通し、買主候補の多さ |
| ②借地権の種類と残存期間 | 普通借地権か定期借地権等か。どの程度の期間利用できるか |
| ③地代・更新条件 | 購入代金以外に負担する毎月・更新時の費用 |
| ④地主の譲渡承諾 | 第三者への売却を進められるか、協議が必要か |
| ⑤譲渡承諾料と負担者 | 売主の手取りと買主の総予算に影響 |
| ⑥建物の状態・再建築 | 補修・解体・建て替えの費用と制約 |
| ⑦買主の融資 | 金融機関が借地契約や担保・期間をどう取り扱うか |
「地主の承諾が得られるか」と「承諾料はいくらか」は別々に聞く
土地賃借権を第三者へ売る場合は、原則として地主の承諾が必要です。査定書に「譲渡承諾料10%」と書かれていても、すでに地主と合意した額なのか、査定のために仮置きした割合なのかで話が変わります。全国一律の法定承諾料率はありません。売主と買主のどちらが払うのかも、先に確かめましょう。
地主から譲渡を断られている場合は、買主の条件に反対しているのか、承諾料で折り合わないのかによって次の相談も変わります。承諾が得られない場合の進め方は、こちらで詳しく扱っています。
古家でも借地権に価値が残ることはある
古い家で雨漏りや傷みがあっても、借地権まで価値がなくなるとは限りません。ただし、所有権の土地と同じ感覚で「家を壊して更地にしてから売ろう」と考えるのは注意が必要です。解体によって借地契約や建物登記による第三者への対抗力に影響する場合があります。
先に現状のままで査定を取り、修繕や解体に費用をかけた場合と比べてみましょう。建て替えを考えるなら、地主の承諾だけでなく道路の条件や借地期間も関わります。解体前の確認事項はこちらです。
解体すると建物の登記による対抗力にどう影響するのかは、別記事で詳しく説明しています。
仲介査定と直接買取の提示額|金額の根拠と「条件付き」を比較する
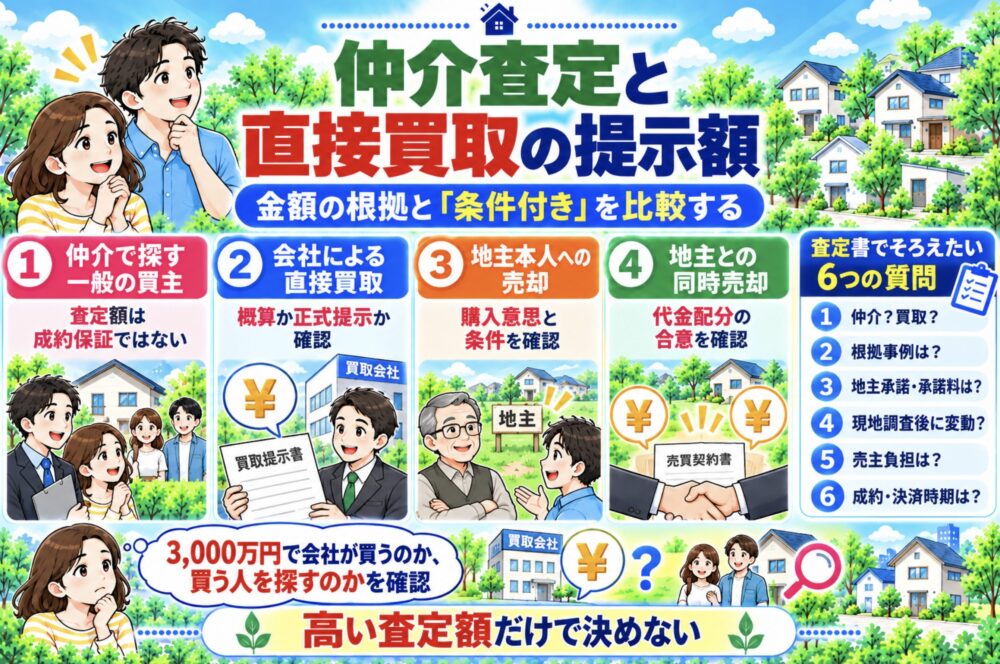
査定書に「3,000万円」とあっても、すぐ買い手が決まったわけではありません。その会社が3,000万円で買うのか、3,000万円で買ってくれる人を探すのかで、売却までの見通しが変わります。
| 売却先 | 価格を比べる際の注意 |
|---|---|
| 仲介で探す一般の買主 | 査定額は成約保証ではない。売出価格、見込成約価格、販売期間を分けて確認する |
| 会社による直接買取 | 調査前の概算か、地主承諾・登記・残置物などの条件を踏まえた提示か確認する |
| 地主本人への売却 | 地主に購入意思があるか。借地権と底地の権利をまとめる場合の条件は何か |
| 地主との同時売却 | 土地・建物をまとめて売る場合の価格と、地主・借地人間の代金配分の合意を確認する |
地主と一緒に底地・借地権を売る場合も、「借地権割合70%だから売却代金の70%が借地人の取り分」とは決まりません。価格や費用の分担について、地主との合意が必要です。
査定書でそろえたい6つの質問
- その数字は仲介の見込成約価格ですか、買取会社自身の購入価格ですか?
- どの取引事例と借地契約条件を根拠にしていますか?
- 地主の譲渡承諾・承諾料は合意済みですか、仮定ですか?
- 現地調査後に価格が変わるとしたら、どんな事情が理由ですか?
- 売主が支払う費用、残置物・修繕・解体の分担はどこまで含みますか?
- 想定する成約・決済時期と、売出価格を見直す条件は何ですか?
例えば仲介のA社が3,000万円、B社が2,700万円と査定した場合、差額300万円には理由があるはずです。A社が高めの売出価格を想定しているのか、B社が早めの成約を見込んでいるのか。参考にした取引事例や地主への相談方法と合わせて聞くと、金額の違いが見えてきます。
査定3,000万円と2,700万円なら、3,000万円の会社に頼めばいいわけじゃないんですね。
そうですね。3,000万円と見込んだ理由を聞いてみましょう。借地契約や地主さんとの話がどこまで進んでいるか、どんな買主を想定しているかでも違ってきますよ。
すでに販売中なら、値下げを決める前に「問い合わせがないのか、内覧後に断られるのか、融資や地主の承諾で止まるのか」を担当者に聞いてみましょう。売れない理由ごとの対応は、次の記事で扱っています。
直接買取も比べるなら、売却価格と売主負担をセットで
直接買取では、不動産会社自身が買主になります。会社は買い取った後の管理・修繕・再販売にかかる費用などを見込むため、仲介査定より低い提示になる場合があります。ただし、売却までの地代や家財の片付け費用が違えば、提示額の差がそのまま手取りの差になるわけではありません。
仲介での売却を待つ間にも地代がかかる、古家をどこまで片付けるべきか分からないという方は、直接買取の条件も並べてみると判断しやすくなります。今の借地契約と建物の状態を伝え、現況で買取の対象になるか、地主との調整や残置物の扱いはどうなるか、いつ代金を受け取れそうかを聞くための相談先として、ワケガイがあります。提示額を確認したうえで、仲介の条件と比べてください。

買取の相談で何を聞けばよいか迷う方は、価格が確定するタイミングや地主への連絡、契約不適合責任などの確認項目を先に読んでおくと安心です。
査定額より「最終的に手元に残る金額」を計算する
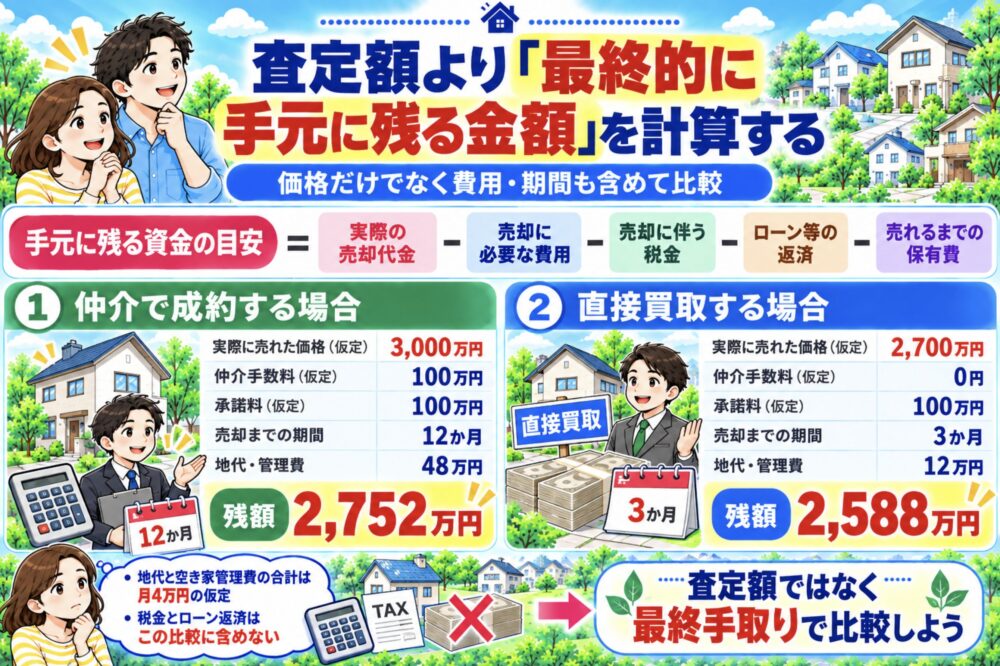
査定書の金額がそろったら、次は売却代金から何が差し引かれるかを計算します。売れるまでの地代や空き家の管理費も含めて、手元にいくら残るかが、住まない家を売るときの比較材料です。
手元に残る資金の目安=実際の売却代金-売却に必要な費用-売却に伴う税金-ローン等の返済-売れるまでの保有費
| 支出 | 金額を聞く相手・資料 |
|---|---|
| 仲介手数料 | 仲介会社。直接買取も仲介会社が間に入る場合は確認する |
| 譲渡承諾料 | 地主と合意済みか、誰が支払うかを確認する |
| 登記・残置物・解体等 | 契約で売主負担となる範囲と見積額 |
| 譲渡所得に対する税金 | 取得費、譲渡費用、適用可能な特例を税理士と試算する |
| ローン残債 | 金融機関に完済額と抵当権抹消の条件を確認する |
| 売却までの地代・管理費 | 決済までの月数を置いて見積もる |
仮定例:仲介3,000万円と直接買取2,700万円を比べる
例えば地代と空き家の管理費が月4万円、譲渡承諾料の売主負担がどちらも100万円だったとします。仲介と買取で売却までの期間が異なる場合を比べます。税金とローン返済は人によって違うため、ここではまだ差し引きません。
| 条件 | 仲介で成約する場合 | 直接買取する場合 |
|---|---|---|
| 実際に売れた価格(仮定) | 3,000万円 | 2,700万円 |
| 仲介手数料(仮定) | 100万円 | 0円(仲介会社が入らない前提) |
| 承諾料(仮定) | 100万円 | 100万円 |
| 売却までの期間 | 12か月 | 3か月 |
| 地代・管理費 | 48万円 | 12万円 |
| 上記のみ差し引いた残額 | 2,752万円 | 2,588万円 |
表では売却価格の差が300万円でも、差し引き後の残額の差は164万円になります。ただし、仲介の3,000万円はその価格で成約したと仮定したものです。実際に提示された金額や売却までの期間、売主負担に置き換え、税金とローン残債も入れて試算してください。
相続した借地権は、相続税評価額をそのまま取得費にしない
親から相続した借地権付き住宅を売る場合、譲渡所得の計算では原則として親などの取得費と取得時期を引き継ぎます。相続税評価額をそのまま取得費にするのではなく、昔の売買契約書や権利金の支払記録、建物の建築・購入資料を探してください。取得費が分からない場合などには、概算取得費として売却額の5%相当を使う取扱いもあります。
国税庁は、借地権を売る際、地主の承諾を得るために支払った名義書換料などを譲渡費用の例に挙げています。一方、地代や通常の修繕・管理費がすべて譲渡費用になるわけではありません。相続税を納めて一定期間内に売却するなら、取得費加算の特例も確認したいところです。実際に残る現金の計算と、税務上の譲渡所得の計算は分けて税理士に相談しましょう。
参考:国税庁「No.3255 譲渡費用となるもの」/国税庁「No.3270 相続や贈与による取得費・取得の時期」/国税庁「No.3267 取得費加算の特例」
査定が複数あるなら、自分用の表にそれぞれの売却価格・費用・所要期間を書き出して比べましょう。仲介と直接買取のどちらを選ぶにしても、金額の根拠と売主負担が分かるまでは、査定額だけで決めないことが大切です。
まとめ|借地権割合ではなく、価格の根拠と売主負担で比較する
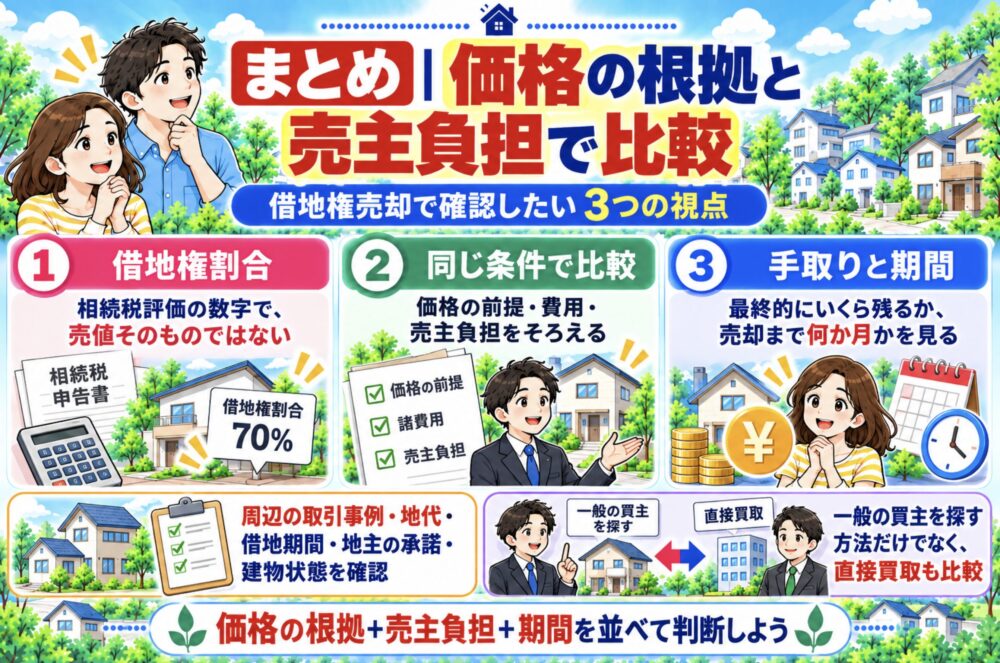
借地権割合70%だから更地価格の70%で売れる、とは限りません。まず相続税評価額と売却価格を分け、査定書では地代・借地期間・地主の承諾・建物の状態がどこまで反映されているかを見てください。
仲介の見込成約価格と直接買取の購入価格を区別し、売主負担と売却までの期間をそろえて手取りを計算する。その数字を、売らずに持ち続けた場合の地代や管理費とも比べれば、自分に合う選択を考えやすくなります。
※本記事は借地権の査定と売却価格に関する一般的な情報です。個別の借地契約・譲渡の法的問題は弁護士、取得費・譲渡所得税は税理士へ確認してください。
コメント