この記事では、SBIアルヒの評判・口コミ、2026年9月の金利、審査、団信、手数料、メリット・デメリットを整理します。
さらにFP2級・宅建士の視点から、注文住宅で見落としやすいつなぎ融資、住宅ローン特約、土地の権利関係まで解説します。
- 3分でわかるSBIアルヒ|宅建士・FP2級が重要ポイントを解説
- SBIアルヒの評判・口コミは?2026年の評価を確認
- SBIアルヒ(旧ARUHI)とは?銀行ではなく住宅ローン専門金融機関
- SBIアルヒの住宅ローン商品|フラット35だけではない
- SBIアルヒの金利は高い?2026年9月のフラット35金利
- フラット35とスーパーフラットは何が違う?
- 子育て・ZEH・長期優良住宅などでフラット35の金利を引き下げられる
- SBIアルヒの手数料はいくら?保証料0円でも諸費用は必要
- SBIアルヒの団信は商品によって違う
- SBIアルヒの住宅ローン審査は厳しい?商品によって基準が違う
- 店舗・Web申込・ダイレクト支店の違い|Web事前審査がすべて終了したわけではない
- 注文住宅なら「フラットつなぎ」の費用まで確認する
- SBIアルヒを選ぶメリット・強み
- SBIアルヒのデメリット・注意点
- フラット35そのもののメリット・注意点も分けて考える
- SBIアルヒと他の住宅ローンはどう比較する?
- FP2級視点|審査に通る金額ではなく、住宅購入後も返せる金額で考える
- 宅建士視点|住宅ローンだけでなく売買契約・土地条件も確認する
- SBIアルヒが向いている人・向いていない人
- SBIアルヒ申込前チェックリスト
- よくある質問(FAQ)
- まとめ|SBIアルヒはフラット35を中心に「どう使うか」で評価が変わる
3分でわかるSBIアルヒ|宅建士・FP2級が重要ポイントを解説
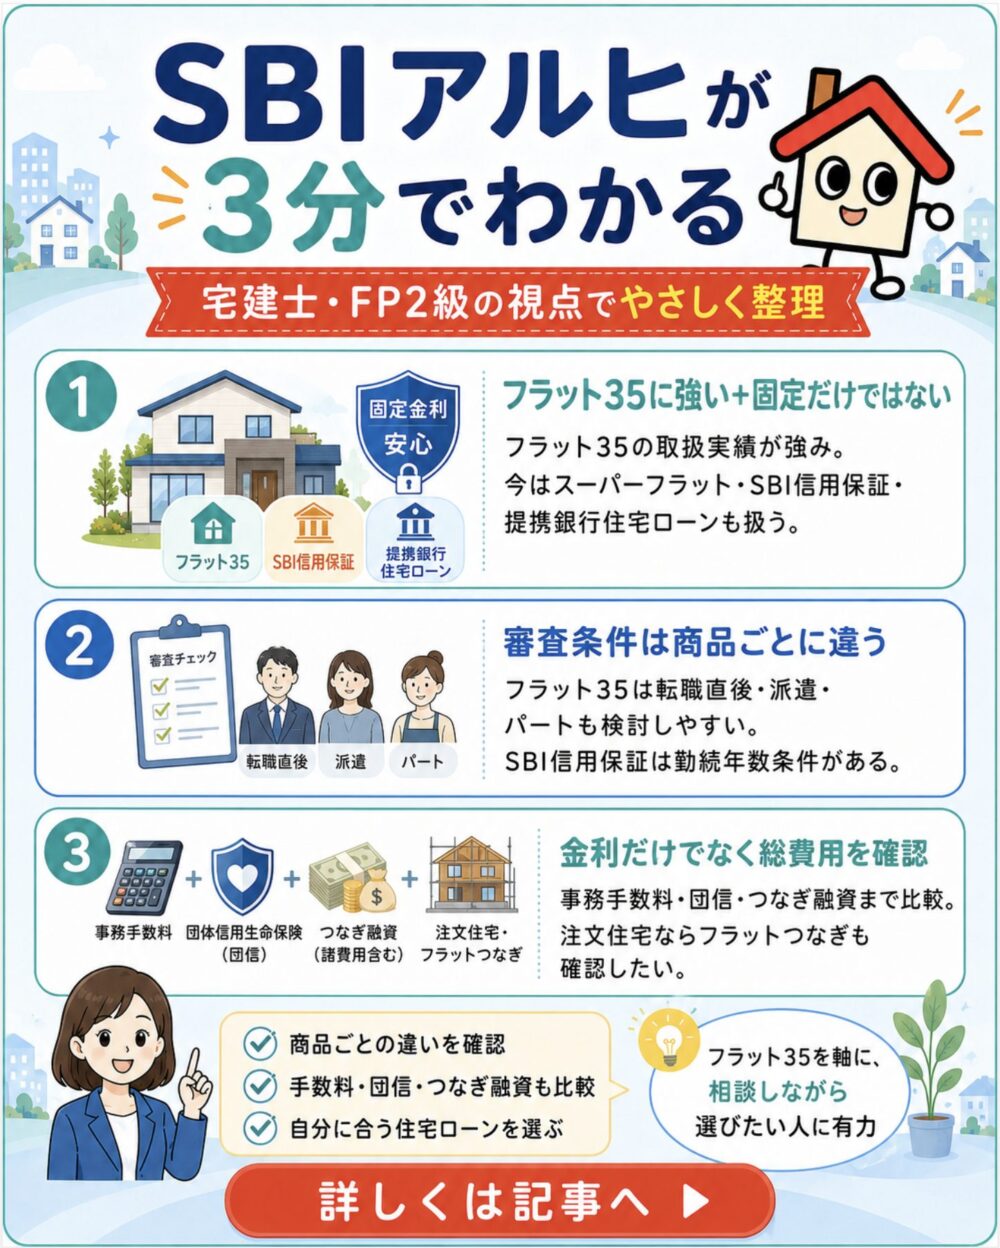
「SBIアルヒについて詳しく調べる時間がない」という方は、まず次の4点を押さえておけば大きな特徴をつかめます。
| 重要ポイント | 3分でわかる結論 |
|---|---|
| 1. フラット35に強い | フラット35の豊富な取扱実績が大きな特徴。ただし現在はフラット35だけでなく、スーパーフラット、住宅ローン【SBI信用保証】、提携銀行の商品なども扱っています。 |
| 2. 審査条件は商品ごとに違う | 「SBIアルヒは審査が厳しい・甘い」と一括りにはできません。フラット35は転職直後や派遣社員・パートなども検討しやすい一方、SBI信用保証などは勤続年数の条件があります。 |
| 3. 金利だけで決めない | フラット35のスタンダードタイプでは借入額×2.2%の事務手数料がかかります。団信の保障内容や上乗せ金利、注文住宅ならつなぎ融資の費用まで含めて比較することが重要です。 |
| 4. 相談しながら選びたい人と相性が良い | 店舗やオンラインなど相談方法を選べるのが強み。フラット35を軸に専門スタッフへ相談しながら住宅ローンを決めたい人には有力な候補です。 |

「フラット35に強いけど、今は固定金利だけの会社ではないんですね。」

「そうだね。大切なのは会社名だけで判断せず、商品ごとの金利・手数料・団信・審査条件まで確認することだよ。」
SBIアルヒが特に向いているのは、フラット35を第一候補にしながら、店舗などで相談して自分に合う住宅ローンを選びたい人です。
一方、変動金利の低さや初期費用の安さを最優先する場合は、ネット銀行なども含めて比較した方が判断しやすくなります。
先にまとめると、SBIアルヒは次のような方に向いています。
| こんな人 | 相性 | 理由 |
|---|---|---|
| フラット35を第一候補にしたい | 非常に良い | 長年の取扱実績があり、関連商品やつなぎ融資も選べる |
| 将来の金利上昇を避けたい | 良い | フラット35・スーパーフラットなど全期間固定型を扱う |
| 対面で相談しながら決めたい | 良い | 全国の店舗で住宅ローン専門スタッフに相談できる |
| 転職直後・派遣社員・パート | 検討価値あり | フラット35では勤続年数や雇用形態だけで申込対象外になりにくい |
| 自営業者 | 検討価値あり | フラット35では第1回目の確定申告後から申し込める |
| 注文住宅でつなぎ融資が必要 | 良い | 土地代や着工金などに対応する「フラットつなぎ」がある |
| 変動金利の低さを最優先したい | 他社比較が必要 | ネット銀行などを含めて比較した方が判断しやすい |
| 初期費用をできるだけ抑えたい | 他社比較が必要 | フラット35のスタンダードタイプでは借入額×2.2%の事務手数料がかかる |
SBIアルヒの評判・口コミは?2026年の評価を確認
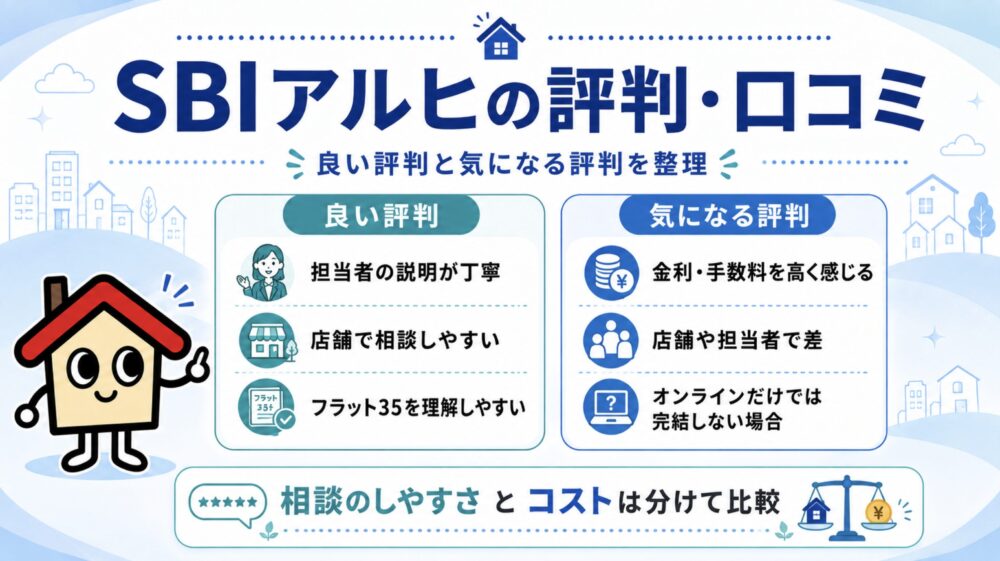
住宅ローンは数十年利用する可能性があるため、金利だけでなく、担当者の対応や手続きのしやすさも気になるところです。
ただし口コミは、担当店舗、利用商品、審査状況などによって評価が大きく変わります。一つの投稿だけで「良い」「悪い」と判断するのは避けましょう。
2026年オリコン顧客満足度ではモーゲージバンク部門2位
2026年のオリコン顧客満足度「住宅ローン」では、SBIアルヒは総合64.9点です。
住宅ローン全体の総合順位では35位ですが、業態別の「モーゲージバンク」部門では2位となっています。
つまり、「住宅ローン全体で2位」という意味ではありません。
調査対象やランキング区分まで見て評価することが大切です。
主な評価項目は次のとおりです。
| 評価項目 | 得点 |
|---|---|
| 商品内容の充実さ | 67.5点 |
| 担当者の対応 | 68.0点 |
| 団体信用生命保険の充実さ | 68.3点 |
| 審査・契約手続き | 67.9点 |
| 金利 | 61.9点 |
| 手数料・保証料 | 59.9点 |
担当者の対応や団信は比較的高い一方、金利や手数料については評価が低めです。
この結果は、SBIアルヒを検討するときに「相談のしやすさ」と「コスト」を分けて比較した方がよいことを示しています。
SBIアルヒの良い口コミで目立つ内容
利用者の声では、次のような内容が見られます。
- 担当者が丁寧に説明してくれた
- フラット35の条件を理解して選べた
- 派遣社員でも住宅ローンを組めた
- 繰上返済のシミュレーションが分かりやすかった
- 手続きを問題なく進められた
SBIアルヒは店舗で直接相談できるため、自分だけで住宅ローンの商品や制度を調べることに不安がある方から評価されやすい傾向があります。
SBIアルヒの悪い口コミ・気になる評判
一方、次のような不満も見られます。
- 近くに店舗がなく不便だった
- マイページの操作が分かりにくかった
- 問い合わせへの回答に時間がかかった
- 団信の上乗せ金利が気になった
- 金利や手数料を高く感じた
担当者についての評価は店舗や担当者個人によって差があります。
また「金利が高い」という口コミを見るときは、何と比較しているのかも確認してください。
たとえば、ネット銀行の変動金利とフラット35の全期間固定金利では、利用者が負う金利上昇リスクが異なります。表示金利だけを並べても、公平な比較にはなりません。
SBIアルヒ(旧ARUHI)とは?銀行ではなく住宅ローン専門金融機関

SBIアルヒ株式会社は、住宅ローンを専門に扱う金融機関です。
銀行そのものではありません。
自社で住宅ローンを提供する一方、銀行代理業者として提携銀行の住宅ローン契約の媒介も行っています。
| 項目 | 内容 |
|---|---|
| 現在の会社名 | SBIアルヒ株式会社 |
| 旧ブランド | ARUHI(アルヒ) |
| 主な事業 | 住宅ローンの提供、住宅ローン契約の媒介など |
| 代表的商品 | フラット35、スーパーフラット、住宅ローン【SBI信用保証】など |
| 相談方法 | 店舗、ビデオチャット、Web申込など |
| 主な特徴 | フラット35の取扱実績と住宅ローン専門スタッフへの相談 |
ARUHIからSBIアルヒへ何が変わった?
「ARUHI」と「SBIアルヒ」は別の住宅ローン会社ではありません。
2022年11月にSBIグループの一員となり、2024年1月に会社名を「SBIアルヒ株式会社」へ変更。その後ブランド統一が進み、2025年11月からはSBIアルヒロゴに統一されています。
現在でも「ARUHI」「アルヒ住宅ローン」と検索されますが、2026年現在の名称はSBIアルヒです。
フラット35は16年連続で実行件数No.1
SBIアルヒは、2010年度から2025年度までのフラット35実行件数について、取扱金融機関の中で16年連続No.1としています。
借り換えを含む実行件数によるSBIアルヒ調べの実績です。
利用実績が多ければ誰にとっても最適というわけではありませんが、フラット35を長期間扱ってきたことは、手続きや物件基準、金利引下げ制度、団信などを相談したい方にとって判断材料になります。
SBIアルヒの住宅ローン商品|フラット35だけではない
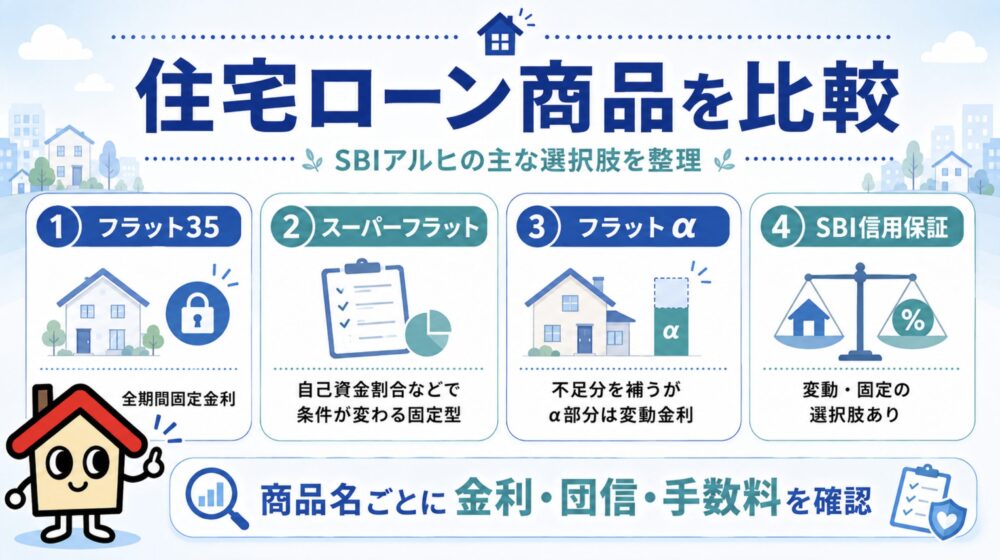
2026年現在のSBIアルヒは、フラット35以外にも複数の住宅ローンを扱っています。
| 商品・サービス | 主な特徴 | 向いている人 |
|---|---|---|
| フラット35 | 全期間固定金利 | 返済額を長期間安定させたい人 |
| スーパーフラット | 自己資金割合などに応じて金利が設定される全期間固定型 | 頭金を用意できる人 |
| フラットα | フラット35と組み合わせ、住宅購入費の10割まで融資を目指せる | 自己資金が少ない人 |
| 住宅ローン【SBI信用保証】 | 変動・固定タイプを扱い、最長50年まで選択肢がある | フラット35以外も検討したい人 |
| ユアセレクト | MG保証の保証付き住宅ローン | 固定・変動を含めて検討したい人 |
| ユアセレクト・店舗併用コース | 店舗・事務所併用住宅にも対応 | 店舗併用住宅を建築・購入する人 |
| リ・バース60 | 満60歳以上向けのリバースモーゲージ型住宅ローン | シニアの住宅取得・住み替え |
| フラットつなぎ | 土地代・着工金など住宅完成前の資金に対応 | 注文住宅を建てる人 |
| 提携銀行の住宅ローン | SBI新生銀行、ドコモSMTBネット銀行、auじぶん銀行、ソニー銀行など | 銀行住宅ローンも検討したい人 |
フラットαは全額が固定金利ではない
フラットαは、フラット35だけでは不足する部分を補い、住宅購入費の10割まで借りるための選択肢です。
ただし、フラットα部分には変動金利が適用されます。
「頭金なしで全額を固定金利にできる商品」と誤解しないようにしましょう。
フラット35部分とフラットα部分では金利の仕組みが違うため、10割融資を検討する場合はそれぞれの返済額を確認してください。
住宅ローン【SBI信用保証】は希望する金利タイプを必ず選べるとは限らない
住宅ローン【SBI信用保証】には変動金利や固定金利の選択肢がありますが、審査結果によって固定金利を選択できない場合があります。
また、長期の借入期間では選択できる金利タイプに制限があります。
「SBIアルヒなら変動・固定を自由に選べる」と一括りにせず、検討する商品の具体的な条件まで確認しましょう。
「SBIアルヒに相談して、SBIアルヒ以外の銀行の商品を選ぶこともあるんですか?」
「あるよ。ただしSBIアルヒは住宅ローン比較サイトではなく、自社商品を扱う金融機関であり、銀行代理業者でもある。この違いは覚えておこう。」
複数の銀行商品を扱っているからといって、「市場にあるすべての住宅ローンから中立的に選んでもらえる」という意味ではありません。
SBIアルヒの金利は高い?2026年9月のフラット35金利
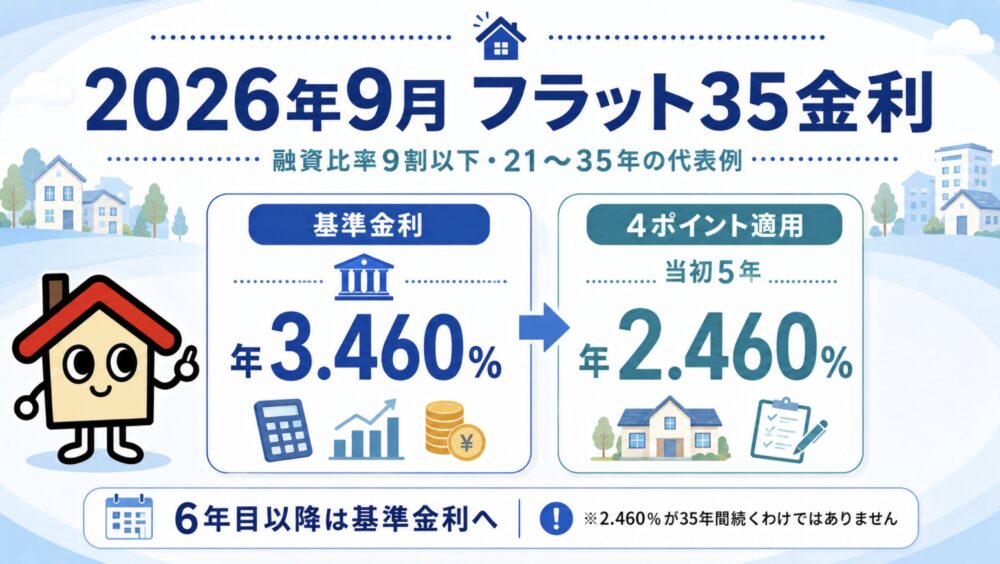
住宅ローン金利は毎月変わるため、この記事では細かな商品金利を大量に掲載せず、代表的なフラット35を例に見方を解説します。
2026年9月の代表的なフラット35金利
融資比率9割以下・借入期間21~35年の代表例は次のとおりです。
| 条件 | 金利 |
|---|---|
| 基準となる金利 | 年3.460% |
| 4ポイント・年1.00%引下げを適用した当初5年間 | 年2.460% |
※2026年9月実行金利の代表例です。団信、融資比率、借入期間、住宅性能、家族構成などによって適用条件は異なります。
年2.460%が35年間続くという意味ではありません。
フラット35そのものは全期間固定金利ですが、子育てプラスやフラット35Sなどの金利引下げ制度は、条件に応じて一定期間だけ適用されます。
住宅ローンを比較するときは、
- 金利引下げ中の返済額
- 引下げ終了後の返済額
- 総返済額
の3つを確認しましょう。
また住宅ローンでは、申込時ではなく融資実行時の金利が適用される商品があります。注文住宅など実行まで期間が空く場合は特に注意が必要です。
フラット35とスーパーフラットは何が違う?
SBIアルヒで比較されることが多いのが「フラット35」と「スーパーフラット」です。
| 比較項目 | フラット35 | スーパーフラット |
|---|---|---|
| 金利タイプ | 全期間固定 | 全期間固定 |
| 自己資金 | 融資比率9割以下・9割超などで条件が変わる | 自己資金割合などに応じて金利が設定される |
| 主な団信 | 団体信用生命保険J | 団体信用生命保険C |
| 団信加入 | 加入しない選択も可能 | 商品・プランの条件による |
| 主に検討したい人 | 一般的なフラット35利用者 | 自己資金を用意できる人 |
スーパーフラットでは、自己資金割合などによって金利条件が変わります。
ただし、頭金を増やせば必ず家計に有利になるわけではありません。
住宅購入時には、
- 登記費用
- 火災・地震保険料
- 引っ越し費用
- 家具・家電
- 外構工事
- 入居後の予備費
などにも現金が必要です。
金利を少し下げるために手元資金を使い切るより、入居後も十分な現金を残せるかを含めて頭金を決めましょう。
子育て・ZEH・長期優良住宅などでフラット35の金利を引き下げられる
現在のフラット35では、家族構成、住宅性能、維持保全などをポイント化し、合計ポイントに応じて金利を引き下げる仕組みがあります。
主な例は次のとおりです。
| 区分 | 主な対象例 | ポイント例 |
|---|---|---|
| 子育てプラス | 若年夫婦世帯 | 1ポイント |
| 子育てプラス | 子ども1人 | 1ポイント |
| 子育てプラス | 子ども2人 | 2ポイント |
| 住宅性能 | フラット35S(ZEH) | 3ポイント |
| 住宅性能 | フラット35S 金利Aプラン | 2ポイント |
| 住宅性能 | フラット35S 金利Bプラン | 1ポイント |
| 維持保全 | 長期優良住宅など対象住宅 | 1ポイントとなる場合がある |
実際には複数の制度を組み合わせられるケースがあります。
長期優良住宅についても、「長期優良住宅だから常に1ポイントだけ」と考えるのではなく、住宅性能側の条件や維持保全型など、該当する制度を確認することが大切です。
注文住宅の場合、建物性能は光熱費や住み心地だけでなく、住宅ローンの支払額にも影響する可能性があります。
ハウスメーカーへ、
「この仕様ならフラット35Sのどの基準に該当しますか?」
と確認しておくと、住宅会社同士を総額で比較しやすくなります。
SBIアルヒの手数料はいくら?保証料0円でも諸費用は必要
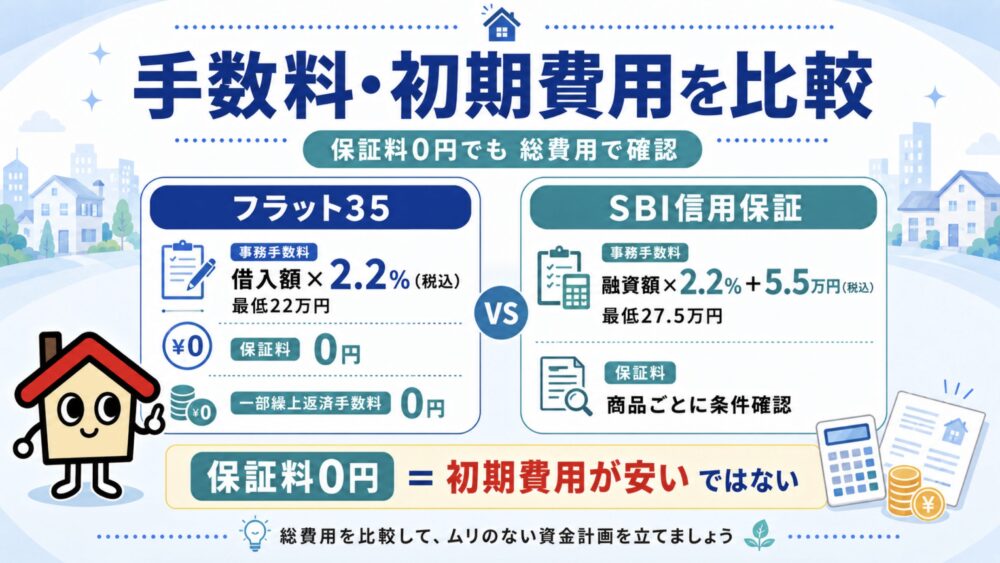
SBIアルヒを比較するときに見落としたくないのが事務手数料です。
フラット35の主な費用
| 項目 | 主な内容 |
|---|---|
| 事務手数料 | 借入額×2.2%(税込) |
| 最低事務手数料 | 22万円(税込) |
| 保証料 | 不要 |
| 一部繰上返済手数料 | 不要 |
| 物件検査手数料 | 適合証明等が必要な場合に発生 |
| 登記費用 | 別途必要 |
| 火災・地震保険料 | 別途必要 |
たとえば借入額4,000万円なら、2.2%の事務手数料は88万円です。
「保証料0円」と「住宅ローンの初期費用が安い」は同じ意味ではありません。
「保証料が0円なら、かなり安い住宅ローンだと思っていました。」
「保証料だけでなく、事務手数料、団信の上乗せ金利、登記費用などを含めて比べる必要があるね。」
住宅ローン【SBI信用保証】は費用体系が異なる
住宅ローン【SBI信用保証】では、事務手数料が融資額×2.2%+5万5,000円(税込)で、最低事務手数料は27万5,000円です。
一部繰上返済についても、インターネットでは無料でも電話・郵送では手数料がかかるなど、フラット35とは条件が異なります。
SBIアルヒの費用を確認するときは、必ず商品名まで指定して比較してください。
SBIアルヒの団信は商品によって違う
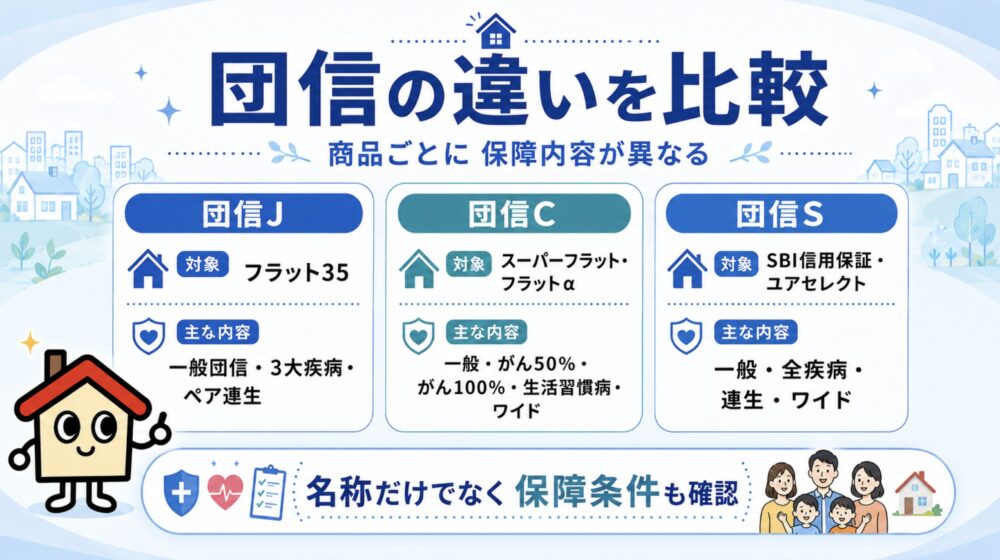
SBIアルヒでは、住宅ローン商品によって利用する団体信用生命保険が異なります。
| 団信 | 主な対象商品 | 主な特徴 |
|---|---|---|
| 団体信用生命保険J | フラット35 | 一般団信、3大疾病付団信、ペア連生団信など |
| 団体信用生命保険C | スーパーフラット、フラットα | 一般、ワイド、がん50%、がん100%、生活習慣病など |
| 団体信用生命保険S | 住宅ローン【SBI信用保証】、ユアセレクト | 一般、全疾病、連生、ワイドなど |
フラット35の団信J
一般団信では、死亡や所定の身体障害状態などが保障対象です。
3大疾病付団信では、がん・急性心筋梗塞・脳卒中などについて保障が追加されます。
夫婦等で加入できるペア連生団信もあります。
スーパーフラットの団信C
スーパーフラットでは、一般団信のほか、がん50%団信、がん100%団信、生活習慣病団信、ワイド団信などが用意されています。
保障を厚くすると金利が上乗せされるプランもあるため、保障内容と住宅ローン負担をセットで比較しましょう。
住宅ローン【SBI信用保証】の団信S
住宅ローン【SBI信用保証】では団信加入が必要です。
全疾病付団信やワイド団信などがありますが、保障される条件は商品ごとに異なります。
団信は名称だけでなく、「診断された時点で保障されるのか」「一定期間の就業不能が必要なのか」まで確認してください。
SBIアルヒの住宅ローン審査は厳しい?商品によって基準が違う
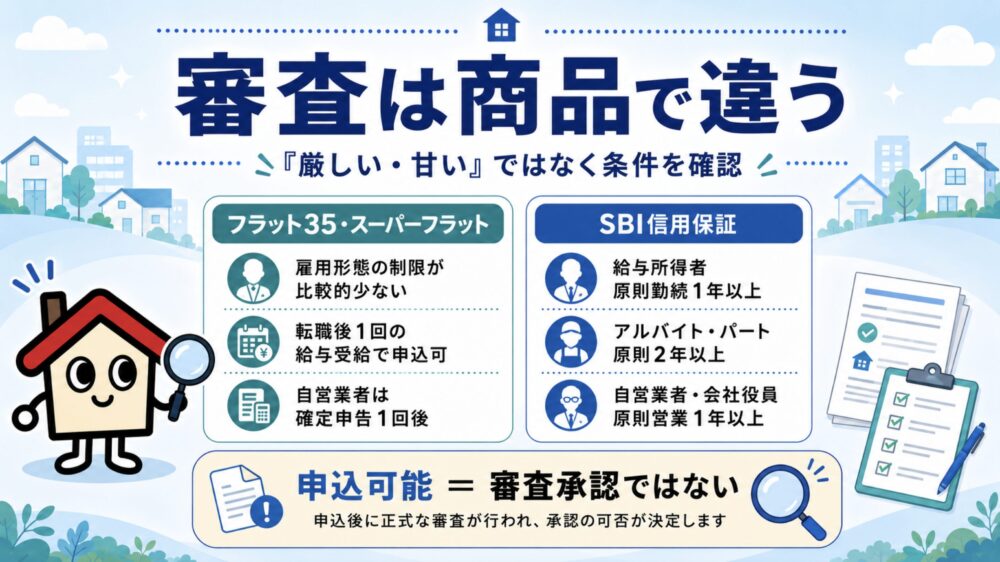
「SBIアルヒの審査は厳しい?」「審査が甘い?」という検索は多いですが、SBIアルヒの審査を一言で厳しい・甘いと判断することはできません。
扱っている住宅ローンごとに申込条件や審査の仕組みが異なるためです。
フラット35は総返済負担率の基準が明確
フラット35では、年収に応じて次の総返済負担率が基準となります。
| 年収 | 総返済負担率 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
総返済負担率とは、年収に対して年間のローン返済額が占める割合です。
対象になるのは住宅ローンだけではありません。
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードの分割払い
- リボ払い
なども含めて判断されます。
派遣社員・パート・転職直後でも申し込める
フラット35・スーパーフラットは、雇用形態や勤続年数だけで申込対象外になりにくい商品です。
契約社員、派遣社員、パート、転職直後などでも、安定した収入が見込めれば申し込めます。
給与所得者は転職後に1回以上給与を受給していれば申込可能とされ、自営業者も第1回目の確定申告後から申し込めます。
ただし、申し込めることと審査に通ることは別です。
返済負担率、信用情報、他の借入、物件条件などを含めて審査されます。
住宅ローン【SBI信用保証】には勤続年数等の条件がある
住宅ローン【SBI信用保証】では、給与所得者は原則勤続1年以上、アルバイト・パートは原則勤続2年以上、自営業者・会社役員は原則営業年数1年以上などの条件があります。
同じSBIアルヒへ申し込む場合でも、
- フラット35なら申込条件を満たす
- 別の商品では勤続年数等の条件を満たさない
ということがあります。
事前審査の「留保」は否決とは限らない
SBIアルヒの審査について検索すると、「留保」という言葉を目にすることがあります。
なお、現在公式サイトに掲載されている「留保」のFAQはダイレクト支店の事前審査に関するもので、同支店のWeb事前審査は2026年7月から新規受付を終了しています。
留保は、その時点で融資不可と決定されたことを意味するものではありません。
事前審査だけでは判断できないため、本申込で提出する書類などを確認したうえで総合的に審査する状態です。
過去の事前審査結果などで「留保」と表示されている場合は、売買契約の住宅ローン特約の期限にも注意しながら、必要な手続きを確認しましょう。
店舗・Web申込・ダイレクト支店の違い|Web事前審査がすべて終了したわけではない
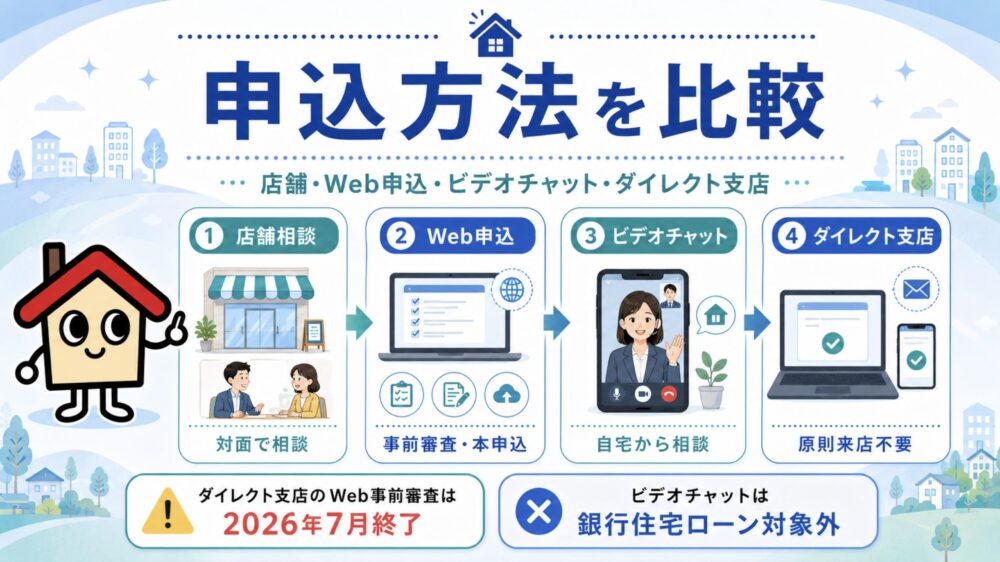
SBIアルヒには複数の相談・申込方法があります。
ここは2026年に変更があったため、古い情報と混同しやすい部分です。
| 方法 | 主な特徴 | 向いている人 |
|---|---|---|
| 店舗 | 専門スタッフへ対面相談できる | 説明を受けながら進めたい人 |
| 店舗を選択するWeb申込 | 新規借入ではWeb事前審査・本申込を選択できる | 店舗のサポートも利用したい人 |
| ビデオチャット | 自宅から住宅ローン相談ができる | 店舗へ行きにくい人 |
| ダイレクト支店 | Web本申込から融資実行まで原則来店不要 | 自分で手続きを進めたい人 |
2026年7月に終了したのは「ダイレクト支店のWeb事前審査」
2026年7月1日から、SBIアルヒ ダイレクト支店ではWeb事前審査の新規受付が終了し、Web本申込が中心となっています。
ただし、SBIアルヒのWeb事前審査そのものがすべて廃止されたわけではありません。
店舗を選択して申し込むWeb申込では、新規借入について事前審査を選べる仕組みがあります。
古い記事だけでなく、「Web事前審査終了」という言葉だけを見て判断しないようにしてください。
ビデオチャットでは提携銀行の住宅ローンを相談できない
ビデオチャット相談は自宅から利用できて便利ですが、SBIアルヒが銀行代理業として扱う銀行住宅ローンは対象外です。
SBI新生銀行やドコモSMTBネット銀行などの住宅ローンを相談したい場合は、対応する店舗を確認する必要があります。
ダイレクト支店を利用できない物件もある
ダイレクト支店には対象条件があります。
たとえば、
- 土地の権利が賃借権・地上権ではない
- 土地取得予定地が仮換地・保留地・転借地ではない
- Web本申込受付から融資実行予定日まで一定期間がある
- ダイレクト支店の対象商品である
- 申込者等が所定の条件を満たしている
といった確認が必要です。
抵当権設定登記についてSBIアルヒ指定の司法書士を利用するなどの条件もあります。
「オンラインなら、どんな土地でも同じように申し込めるわけではないんですね。」
「そうだね。借地や区画整理中の土地などは住宅ローンの手続きが変わることがあるから、土地の契約前に確認したいところだよ。」
注文住宅なら「フラットつなぎ」の費用まで確認する
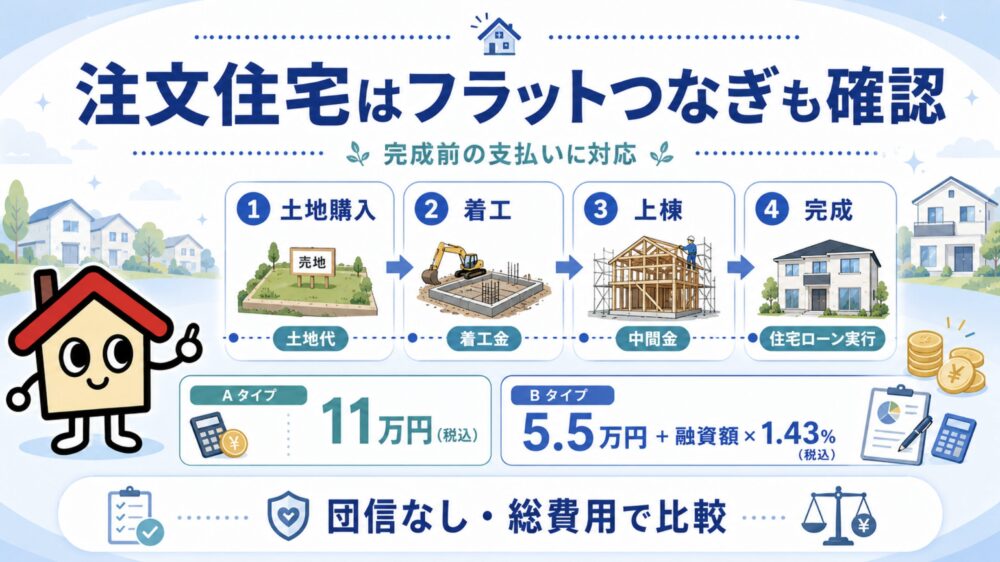
注文住宅では、建物完成時に住宅ローンを一括実行するだけでは資金が足りないことがあります。
一般的には、
- 土地購入代金
- 着工金
- 中間金・上棟金
- 完成時の残金
のように、住宅が完成する前にも支払いが発生します。
SBIアルヒには、この中間資金に対応する「フラットつなぎ」があります。
住宅建築だけでなく、中古住宅購入後にリフォームする場合の中間資金へ利用できるケースもあります。
フラットつなぎの主な事務手数料
| タイプ | 事務手数料 |
|---|---|
| Aタイプ | 11万円(税込) |
| Bタイプ | 5万5,000円+融資額×1.43%(税込) |
フラットつなぎは、原則としてフラット35やスーパーフラットなどの審査承認が出ていることが前提です。
また、フラットつなぎには団体信用生命保険の取扱いがありません。
注文住宅では住宅ローン本体だけでなく、つなぎ融資の金利・手数料を含めた総費用で資金計画を作りましょう。
SBIアルヒを選ぶメリット・強み
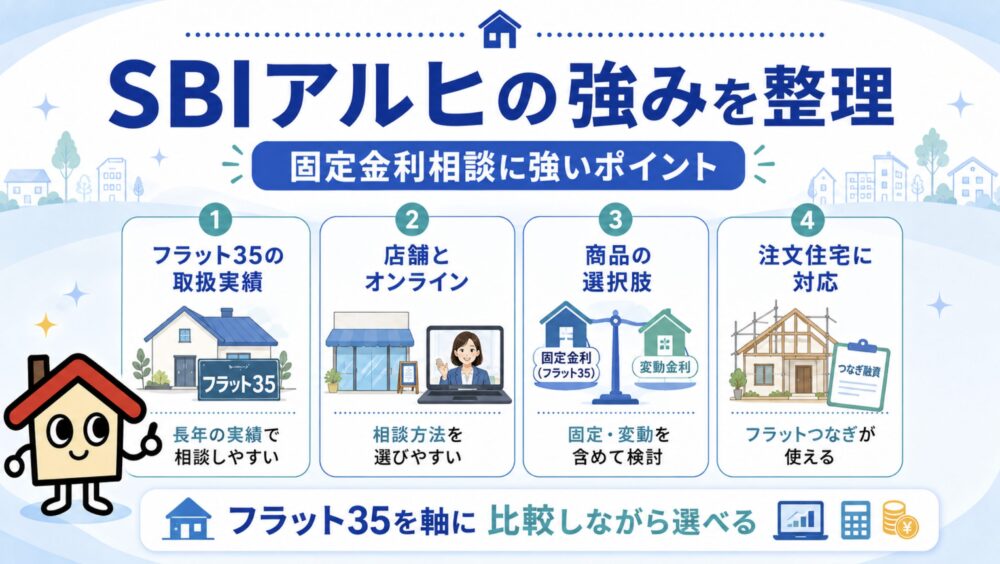
ここでは「フラット35そのもののメリット」と混同せず、SBIアルヒを利用する強みを整理します。
フラット35の取扱実績が豊富
長期間フラット35を扱い続けてきたことはSBIアルヒの大きな特徴です。
フラット35には、一般的な銀行住宅ローンとは異なる住宅の技術基準や金利引下げ制度があります。
こうした制度について店舗で確認しながら進めたい人にはメリットがあります。
店舗とオンラインを使い分けられる
SBIアルヒは全国に相談店舗があり、ビデオチャットやWeb申込なども用意しています。
「すべてネットだけでは不安だが、毎回店舗へ行くのも大変」という人でも、自分に合った方法を選びやすいでしょう。
フラット35以外の商品も比較できる
スーパーフラット、住宅ローン【SBI信用保証】、ユアセレクトなどに加え、銀行代理業として複数銀行の商品も扱っています。
以前の「ARUHI=フラット35専門」というイメージだけで候補から外す必要はありません。
注文住宅向けのつなぎ融資がある
土地購入から始める注文住宅では、つなぎ融資を利用できるかどうかが金融機関選びに影響します。
SBIアルヒは「フラットつなぎ」を用意しているため、注文住宅を建てる方にも検討しやすい住宅ローン会社です。
SBIアルヒのデメリット・注意点
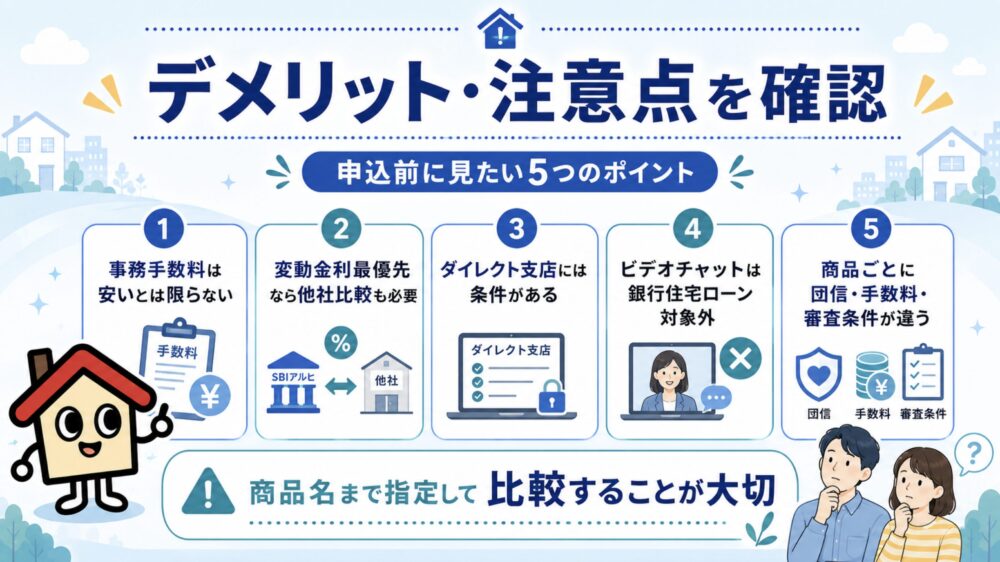
事務手数料が安いとは限らない
フラット35のスタンダードタイプでは借入額×2.2%の事務手数料が必要です。
借入額が大きいほど手数料も増えるため、保証料0円という点だけで費用を判断しないでください。
変動金利の低さだけを求めるなら他社も確認したい
SBIアルヒにも変動金利の商品はありますが、変動金利の最低水準だけを基準に住宅ローンを探している場合は、ネット銀行なども候補になります。
金利だけでなく団信や手数料を含めて比較しましょう。
ダイレクト支店には利用条件がある
土地の権利関係、物件、商品などによってダイレクト支店を利用できない場合があります。
2026年7月からはダイレクト支店のWeb事前審査も終了しているため、申込方法を確認してから進めましょう。
提携銀行の住宅ローンはビデオチャット相談の対象外
「オンライン相談があるから、SBIアルヒが扱うすべての住宅ローンを自宅で比較できる」というわけではありません。
銀行代理業で扱う銀行住宅ローンについては、対応店舗を確認してください。
商品ごとに団信・手数料・審査条件が違う
SBIアルヒは商品数が増えていますが、それだけに条件も複雑です。
「SBIアルヒの手数料は○%」「SBIアルヒの団信は○○」という情報を見るときは、どの商品について説明しているのかまで確認しましょう。
住宅ローン市場全体を網羅する比較サービスではない
SBIアルヒは複数の銀行住宅ローンを扱っていますが、すべての金融機関を比較する独立系住宅ローン比較サービスではありません。
この点は、複数商品を扱うSBIアルヒを利用するときに理解しておきたいポイントです。
フラット35そのもののメリット・注意点も分けて考える
SBIアルヒの記事では、フラット35の特徴がそのまま「SBIアルヒのメリット・デメリット」と紹介されることがあります。
しかし、他の金融機関でもフラット35は利用できます。
次の項目は、SBIアルヒ固有というよりフラット35そのものの特徴です。
| フラット35の特徴 | どう考える? |
|---|---|
| 全期間固定金利 | 将来の市場金利上昇によって借入金利が変わらない |
| 雇用形態・勤続年数の制限が比較的少ない | 転職直後、派遣社員、パート等でも検討しやすい |
| 保証料不要 | ただし事務手数料等は別途必要 |
| 団信へ加入しない選択肢もある | 万一の場合の保障を別途考える必要がある |
| 住宅に技術基準がある | 適合証明や検査費用が必要になる場合がある |
| 金利引下げ制度がある | 引下げ終了後の返済額まで確認する |
「フラット35が自分に合うか」と「フラット35をSBIアルヒから借りるか」は、分けて考えると金融機関を選びやすくなります。
SBIアルヒと他の住宅ローンはどう比較する?
住宅ローンは会社名だけで比較するより、何を重視するかを先に整理した方が選びやすくなります。
| 重視すること | 比較したい候補 |
|---|---|
| 返済額を長期間固定したい | フラット35・スーパーフラットなど |
| 当初の金利をできるだけ抑えたい | ネット銀行等の変動金利を含めて比較 |
| 店舗で相談したい | SBIアルヒ・店舗型銀行など |
| 転職直後・勤務形態が気になる | フラット35を中心に申込条件を比較 |
| 団信を重視する | 疾病保障の支払条件まで比較 |
| 注文住宅を建てる | つなぎ融資・土地先行融資まで比較 |
特に比較したいのは、
- 金利タイプ
- 事務手数料
- 保証料
- 団信の保障内容・上乗せ金利
- 借入期間
- つなぎ融資
- 申込条件
- 相談方法
です。
住宅ローンをまとめて比較したい方は、「モゲチェック」などを併用する方法もあります。
FP2級視点|審査に通る金額ではなく、住宅購入後も返せる金額で考える
フラット35では、年収400万円以上の場合、総返済負担率35%以下が一つの基準です。
しかし、審査基準の上限近くまで借りても、家計に余裕を持って返せるとは限りません。
たとえば同じ年収600万円の家庭でも、
- 子どもが何人いるか
- 高校・大学を公立と私立のどちらにするか
- 車を何台保有するか
- 共働きをいつまで続けるか
- 老後資金を毎月いくら積み立てるか
によって住宅ローンへ回せる金額は変わります。
さらに持ち家では、住宅ローン以外にも固定資産税、火災・地震保険、設備交換、外壁・屋根などの維持費が発生します。
「銀行からいくら借りられるか」より、「教育費や老後資金を確保した後に毎月いくら返せるか」から住宅予算を逆算する方が安全です。
50年ローンは毎月返済額だけで判断しない
SBIアルヒには最長50年まで借入期間を設定できる商品があります。
返済期間を長くすると毎月返済額は下げやすくなりますが、元金の減りが遅くなり、総利息が増える可能性があります。
利用する場合は、
- 完済時の年齢
- 退職時点の住宅ローン残高
- 老後の返済原資
- 繰上返済の予定
まで確認しましょう。
宅建士視点|住宅ローンだけでなく売買契約・土地条件も確認する
住宅ローン選びは金融商品の比較だけでは完結しません。
不動産売買契約や土地の権利関係ともつながっています。
住宅ローン特約の期限を確認する
住宅購入時の売買契約には、予定していた住宅ローンを借りられなかった場合に契約を解除できる「住宅ローン特約」が設けられることがあります。
確認したいのは、
- 利用予定の金融機関・商品
- 借入予定額
- 審査申込期限
- 融資承認期限
- ローン特約による解除期限
です。
「SBIアルヒが駄目なら別の銀行を探せばいい」と考えている間に解除期限を過ぎると、契約上の問題につながるおそれがあります。
事前審査で「留保」と表示されている場合も含め、期限に余裕を持って手続きを進めましょう。
借地権・地上権・仮換地などは契約前に相談する
土地が所有権ではない場合や、土地区画整理事業中の土地などでは、通常の土地とは住宅ローン手続きが異なる場合があります。
SBIアルヒのダイレクト支店でも、賃借権・地上権・仮換地・保留地・転借地などについて利用条件があります。
特殊な権利関係の土地は、売買契約を締結してから住宅ローンを探すのではなく、契約前に金融機関へ確認しておくことが大切です。
フラット35の住宅基準も契約前に確認する
フラット35を利用するには、住宅金融支援機構が定める技術基準を満たす必要があります。
特に中古住宅では、購入を決めた後で「フラット35を利用できなかった」とならないよう、不動産会社へ利用予定を早めに伝えてください。
SBIアルヒが向いている人・向いていない人
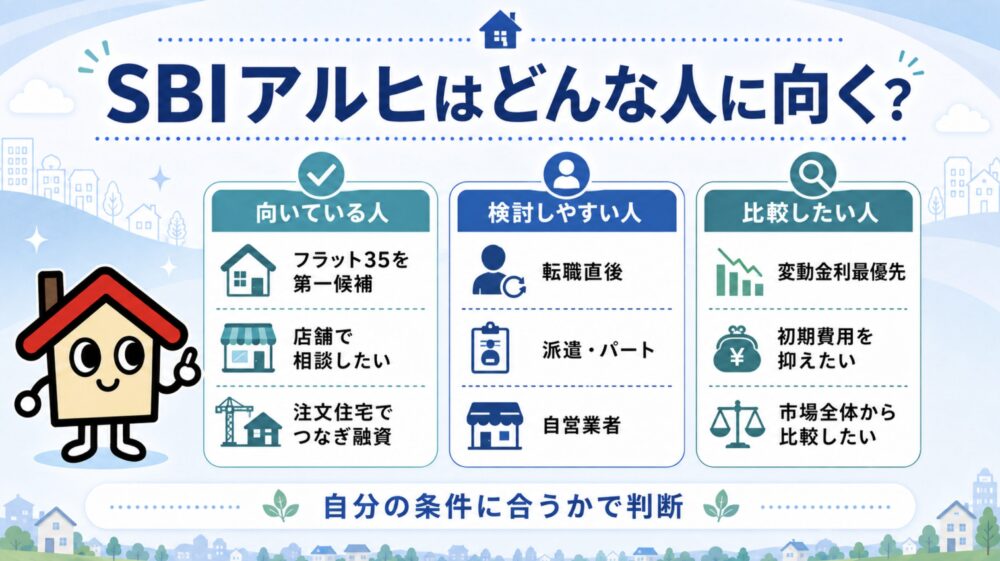
SBIアルヒが向いている人
- フラット35を第一候補にしている
- 全期間固定金利を検討している
- 住宅ローンについて店舗で相談したい
- 派遣社員・契約社員・パートなどでフラット35を検討している
- 転職後間もない
- 自営業者でフラット35を検討している
- 注文住宅でつなぎ融資が必要
- ZEH・長期優良住宅などの金利引下げ制度を利用したい
SBIアルヒだけで決めない方がいい人
- 変動金利の最低水準を最優先したい
- 住宅ローンの初期費用をできるだけ抑えたい
- 市場にある金融機関を幅広く比較したい
- ネットだけで簡単に事前審査から進めたい
- 土地や物件がダイレクト支店の条件を満たさない
「向いていない人=SBIアルヒを利用してはいけない」という意味ではありません。
自分が重視する条件によって、他社との比較をより丁寧に行った方がよいということです。
SBIアルヒ申込前チェックリスト
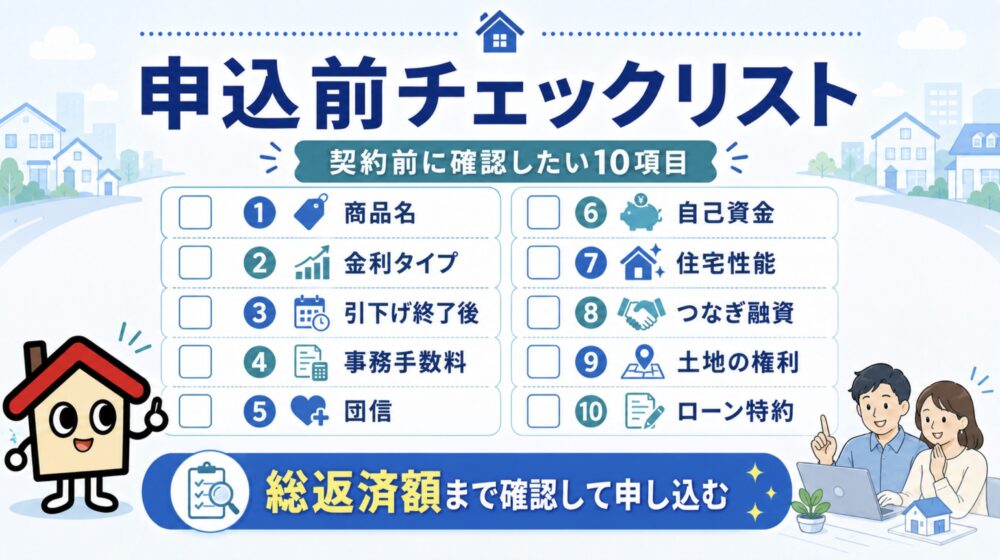
契約前に最低限、次の項目を確認しておきましょう。
| チェック項目 | 確認内容 |
|---|---|
| 1. 商品名 | フラット35、スーパーフラット、SBI信用保証など、何を申し込むか |
| 2. 金利タイプ | 全期間固定・変動・当初固定のどれか |
| 3. 金利引下げ終了後 | 引下げ終了後の返済額でも無理がないか |
| 4. 事務手数料 | 借入額×2.2%などの初期費用を含めたか |
| 5. 団信 | 保障内容・支払条件・上乗せ金利を確認したか |
| 6. 自己資金 | 頭金を入れた後も十分な現金を残せるか |
| 7. 住宅性能 | フラット35S・ZEH・長期優良住宅等の対象になるか |
| 8. つなぎ融資 | 土地代・着工金・中間金の支払いに対応できるか |
| 9. 土地の権利 | 借地権、地上権、仮換地等ではないか |
| 10. ローン特約 | 融資承認期限・解除期限を確認したか |
よくある質問(FAQ)
Q. SBIアルヒは銀行ですか?
銀行ではありません。
住宅ローン専門金融機関として自社商品を提供する一方、銀行代理業者として提携銀行の住宅ローン契約の媒介も行っています。
Q. ARUHIとSBIアルヒは違う会社ですか?
旧ARUHIがSBIグループ入りし、現在はSBIアルヒという名称・ブランドになっています。
2026年現在は「SBIアルヒ」が正式な名称です。
Q. SBIアルヒはフラット35しか扱っていませんか?
いいえ。
スーパーフラット、住宅ローン【SBI信用保証】、ユアセレクト、提携銀行の住宅ローンなども扱っています。
Q. SBIアルヒの審査は厳しいですか?
一律に厳しい・甘いとはいえません。
フラット35と住宅ローン【SBI信用保証】などでは申込条件や審査基準が異なります。自分の勤務形態や勤続年数、返済負担率に合う商品かを確認してください。
Q. 事前審査で「留保」になったら落ちたということですか?
必ずしも否決という意味ではありません。
留保は、事前審査だけでは判断せず、本申込で提出される資料などを含めて総合判断する状態です。
なお、現在公式サイトに掲載されている留保の説明はダイレクト支店の事前審査に関するもので、ダイレクト支店のWeb事前審査は2026年7月から新規受付を終了しています。
Q. パートや派遣社員でも申し込めますか?
フラット35・スーパーフラットでは、安定した収入が見込めればパートや派遣社員でも申込対象となります。
ただし申込可能であることは、審査承認を保証するものではありません。
また、住宅ローン【SBI信用保証】など別の商品では勤続年数条件があり、アルバイト・パートは原則勤続2年以上など条件が異なります。
Q. 転職したばかりでも利用できますか?
フラット35・スーパーフラットでは、給与所得者なら転職後に1回以上給与を受給していれば申し込めます。
一方、住宅ローン【SBI信用保証】など勤続年数条件がある商品もあります。
Q. 団信に加入できなくてもフラット35は利用できますか?
フラット35では、健康上の理由などで団信へ加入できない場合でも利用できる選択肢があります。
ただし、団信へ加入しなければ死亡等の際に住宅ローン残高が保険で弁済されないため、生命保険など別の保障も検討してください。
Q. 頭金なしでも利用できますか?
フラット35では融資比率9割超の借入が可能で、フラットαなどを組み合わせることで10割融資を目指す方法もあります。
ただしフラットα部分は変動金利であり、借入割合が高いほど返済負担も大きくなります。
Q. SBIアルヒはWebだけで完結できますか?
ダイレクト支店では本申込から融資実行まで原則来店不要で進められます。
ただし対象商品・物件に条件があり、司法書士との面談や書類の手続きが必要になる場合があります。
また、ダイレクト支店のWeb事前審査は2026年7月から新規受付を終了しています。
Q. 注文住宅でも利用できますか?
利用できます。
土地購入代金や着工金など住宅ローン実行前の資金が必要な場合は、「フラットつなぎ」も含めて資金計画を確認しましょう。
まとめ|SBIアルヒはフラット35を中心に「どう使うか」で評価が変わる
SBIアルヒは、フラット35を検討している方にとって有力な住宅ローン専門金融機関です。
長年のフラット35取扱実績があり、店舗相談、ビデオチャット、Web申込、注文住宅向けのつなぎ融資など複数の利用方法があります。
一方、現在はフラット35だけを扱う会社ではありません。
自社の固定・変動金利商品や、銀行代理業として提携銀行の商品も扱うため、選択肢は以前より広がっています。
だからこそ、「SBIアルヒは良い住宅ローン会社か」という会社単位の評価だけでなく、「どの商品が自分の家計・物件・働き方に合うか」を確認することが大切です。
FPの視点では、審査で借りられる上限ではなく、教育費や老後資金、住宅維持費を支払いながら返済できる金額から予算を決めること。
宅建士の視点では、住宅ローン特約、土地の権利、フラット35の技術基準、融資実行時期を契約前に確認することがポイントです。
SBIアルヒが自分の条件に合っている場合は有力な候補にしつつ、金利タイプ、団信、手数料、総返済額まで確認して住宅ローンを決めましょう。
コメント